猜你想问
汤姆猫2026年第三季度报告主要披露了哪些内容?
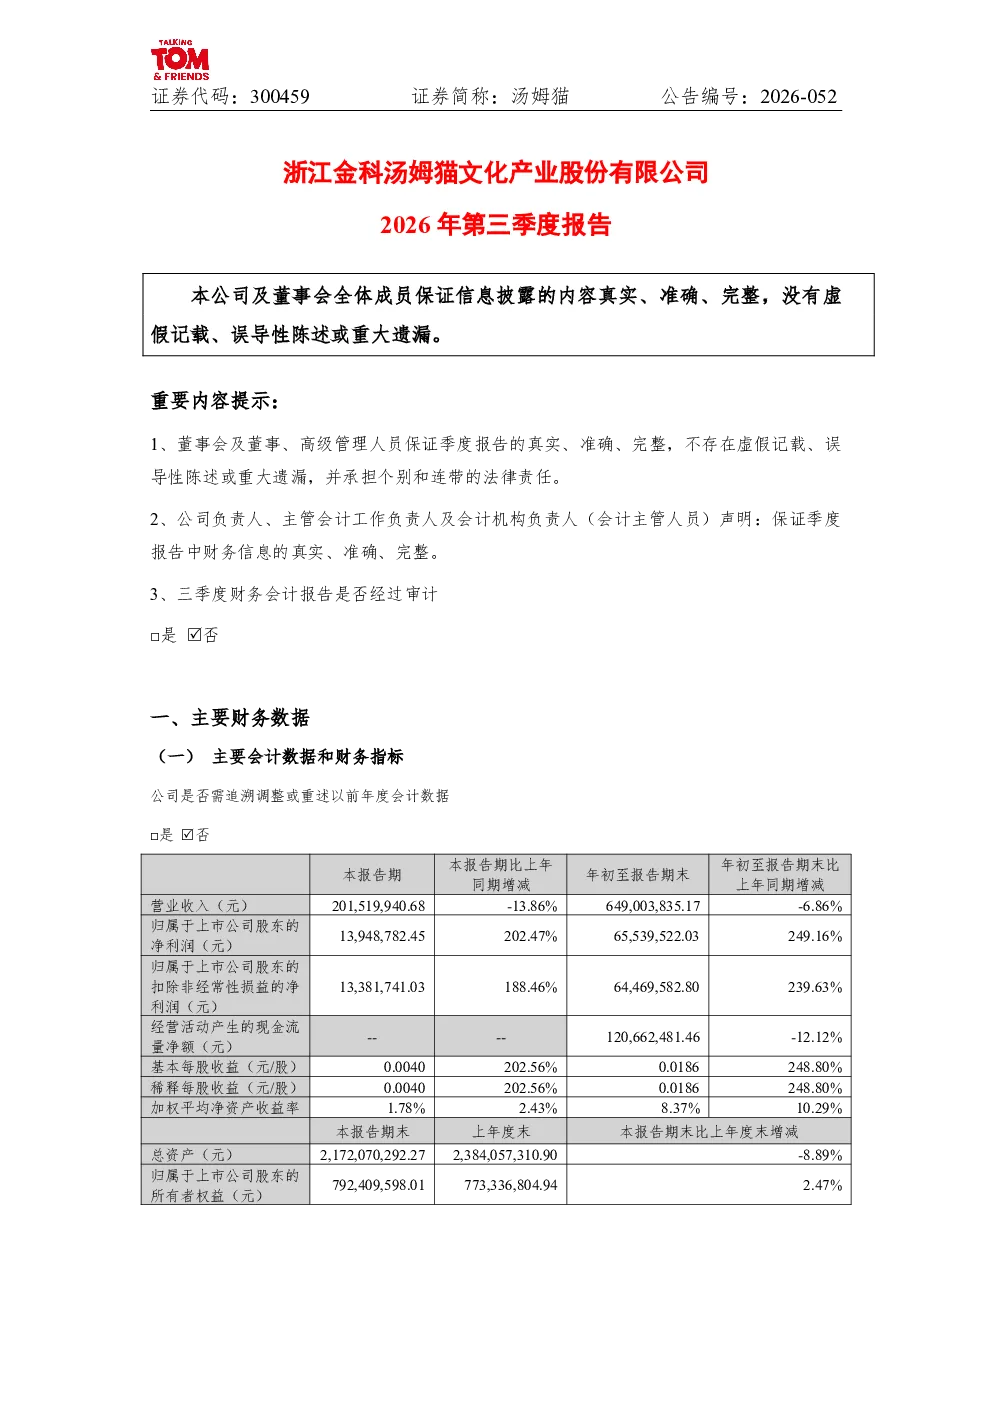
汤姆猫2026年第三季度报告主要披露了公司财务会计报告的核心内容,包括未经审计的主要会计数据和财务指标。报告确认公司不存在非经常性损益项目,但未提供具体财务指标变动情况及原因说明。此外,报告还涉及股东信息,如普通股股东总数及前十名股东持股情况,但指出因转融通出借/归还原因导致股东变化不适用。报告未涉及限售股份变动及其他重要事项,整体呈现了公司季度经营的基本面信息,但缺乏深入的行业或业务分析。
汤姆猫所属赛道的发展趋势如何?
汤姆猫所属的文化产业赛道在2026年呈现多元化发展态势,数字化与IP运营成为关键驱动力。行业整体受益于消费升级和内容需求增长,但竞争加剧,技术迭代加速。汤姆猫作为儿童娱乐领域的参与者,需关注政策监管变化、用户偏好迁移及新兴技术的应用,如虚拟现实、互动体验等对传统模式的冲击。未来,赛道内整合与品牌差异化将成为企业发展的核心策略。
这份报告重点分析了哪些方向?
这份报告重点披露了汤姆猫的财务状况和股东结构,但未进行深入的行业或业务分析。报告中的主要财务数据部分仅列示了无需追溯调整的会计数据,未提供具体指标变动原因。股东信息部分也因转融通操作的特殊性而未作详细分析。整体而言,报告侧重于信息披露的合规性,缺乏对公司战略、运营效率或市场竞争力等方面的深度剖析,更像是例行公事的季度报告披露,而非具有前瞻性的分析材料。
当前市场对汤姆猫的评价如何?
当前市场对汤姆猫的评价主要基于其季度报告披露的信息。由于报告未提供详细的财务数据及变动分析,市场难以对其经营绩效做出具体判断。股东结构的变化虽未引起显著市场反应,但转融通操作的特殊性提示投资者关注潜在的股权变动风险。整体来看,市场对汤姆猫的关注度不高,更多是等待后续更详细的业绩报告或战略规划来重新评估其市场地位和发展潜力。
汤姆猫这份报告存在哪些风险提示?
汤姆猫这份报告存在的主要风险提示包括信息披露的局限性。报告确认第三季度财务会计报告未经审计,其数据的准确性和完整性未经第三方独立验证,可能存在潜在偏差或遗漏。此外,报告未提供非经常性损益项目及主要会计数据变动原因,使得投资者难以全面评估公司的真实盈利能力和经营风险。股东信息部分因转融通操作的特殊性而未作详细披露,可能引发股权结构不稳定的风险。这些因素均可能影响投资者对公司未来发展的判断和决策。