猜你想问
ST嘉澳2026年第三季度报告核心内容有哪些?
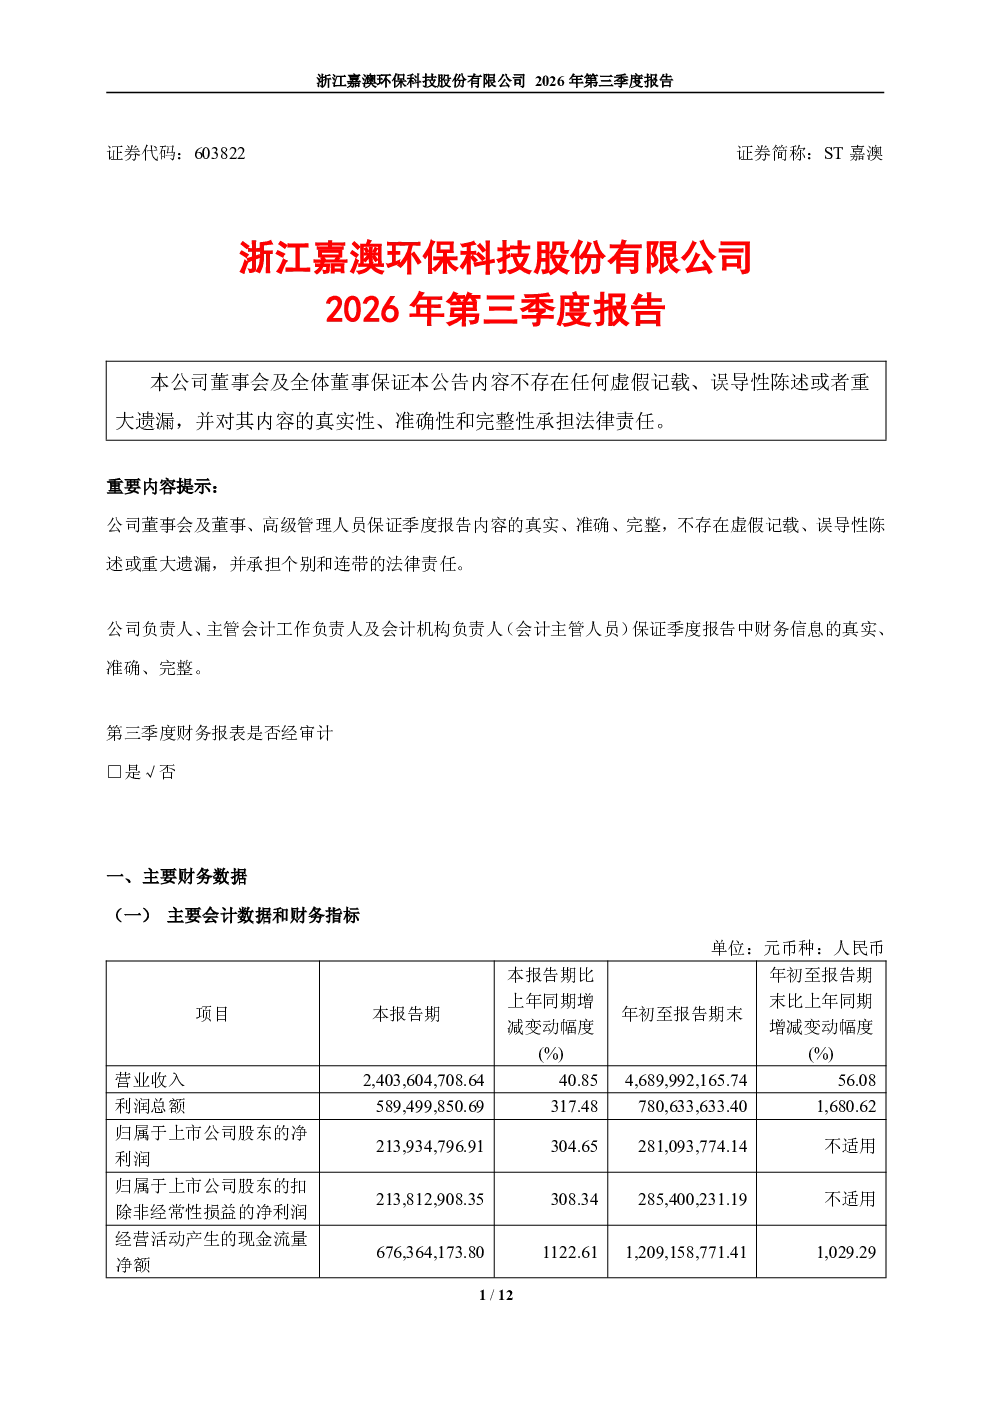
浙江嘉澳环保科技股份有限公司2026年第三季度报告显示,公司董事会及管理层保证公告内容的真实性、准确性和完整性,并承担相应法律责任。报告未适用非经常性损益相关解释性公告,也未涉及主要会计数据和财务指标的变动情况说明。股东信息部分未提供具体数据,且未适用转融通出借/归还原因导致的股东变化提醒。报告未包含需特别提醒投资者的经营情况信息。季度财务报表未经审计,包括合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)和合并现金流量表(2026年1—9月),单位为人民币。报告未涉及新会计准则执行调整年初财务报表的情况。浙江嘉澳环保科技股份有限公司董事会于2026年10月24日发布此公告。
环保赛道行业发展趋势如何?
环保行业作为国家战略性新兴产业,近年来受益于政策支持、市场需求增长和技术进步,整体呈现快速发展态势。特别是在水处理、固废处理、土壤修复等领域,随着“双碳”目标的推进和环保法规的完善,行业龙头企业的竞争优势将逐步显现。未来几年,环保行业将向精细化、智能化、绿色化方向发展,技术创新和模式创新将成为企业核心竞争力的重要来源。同时,市场竞争也将进一步加剧,行业整合和资源整合将成为常态。投资者需关注政策变化、技术突破以及市场需求的变化,选择具有核心竞争力和成长潜力的企业进行长期跟踪。
该报告重点分析了哪些方向?
该报告重点披露了浙江嘉澳环保科技股份有限公司2026年第三季度的财务状况和经营情况。报告内容主要包括公司董事会及管理层对公告内容的真实性、准确性和完整性的保证,以及未经审计的季度财务报表,涵盖合并资产负债表、合并利润表和合并现金流量表。报告未涉及非经常性损益解释、主要会计数据和财务指标变动说明、股东信息具体数据、转融通股东变化提醒以及需特别提醒投资者的经营情况信息。此外,报告也未提及新会计准则执行调整年初财务报表的情况。整体而言,报告内容较为简洁,主要聚焦于基本财务数据的披露,未提供深入的经营分析和行业展望。
当前环保行业市场现状如何?
当前环保行业市场现状呈现多元化发展格局。一方面,政策端持续加码,为环保行业提供了良好的发展环境。国家在“十四五”规划中明确提出要加快发展方式绿色转型,加大生态环境保护力度,为环保行业提供了广阔的市场空间。另一方面,市场需求端也在不断增长,随着经济社会发展和人民生活水平的提高,对环境质量的要求也越来越高,环保产品的需求持续增加。然而,市场竞争也日趋激烈,行业集中度有待提升,部分细分领域存在同质化竞争严重的问题。此外,环保行业的技术门槛相对较高,企业需要持续加大研发投入,提升技术水平,才能在市场竞争中立于不败之地。
该研报存在哪些风险提示?
该研报未包含需特别提醒投资者的经营情况信息,也未涉及新会计准则执行调整年初财务报表的情况。从已披露的信息来看,主要风险点可能包括:一是公司经营业绩受宏观经济环境和行业政策变化的影响较大,若政策环境发生重大变化或市场需求不及预期,可能对公司经营业绩造成不利影响;二是公司财务报表未经审计,其数据的真实性和准确性有待进一步验证;三是公司所处环保行业技术更新迭代较快,若公司未能及时跟进技术发展趋势,可能面临技术落后的风险;四是公司市场竞争激烈,若公司未能有效提升竞争优势,可能面临市场份额下降的风险。此外,投资者还需关注公司治理结构、管理团队稳定性等因素,以全面评估投资风险。