猜你想问
美债利率未来走势如何影响A股市场?
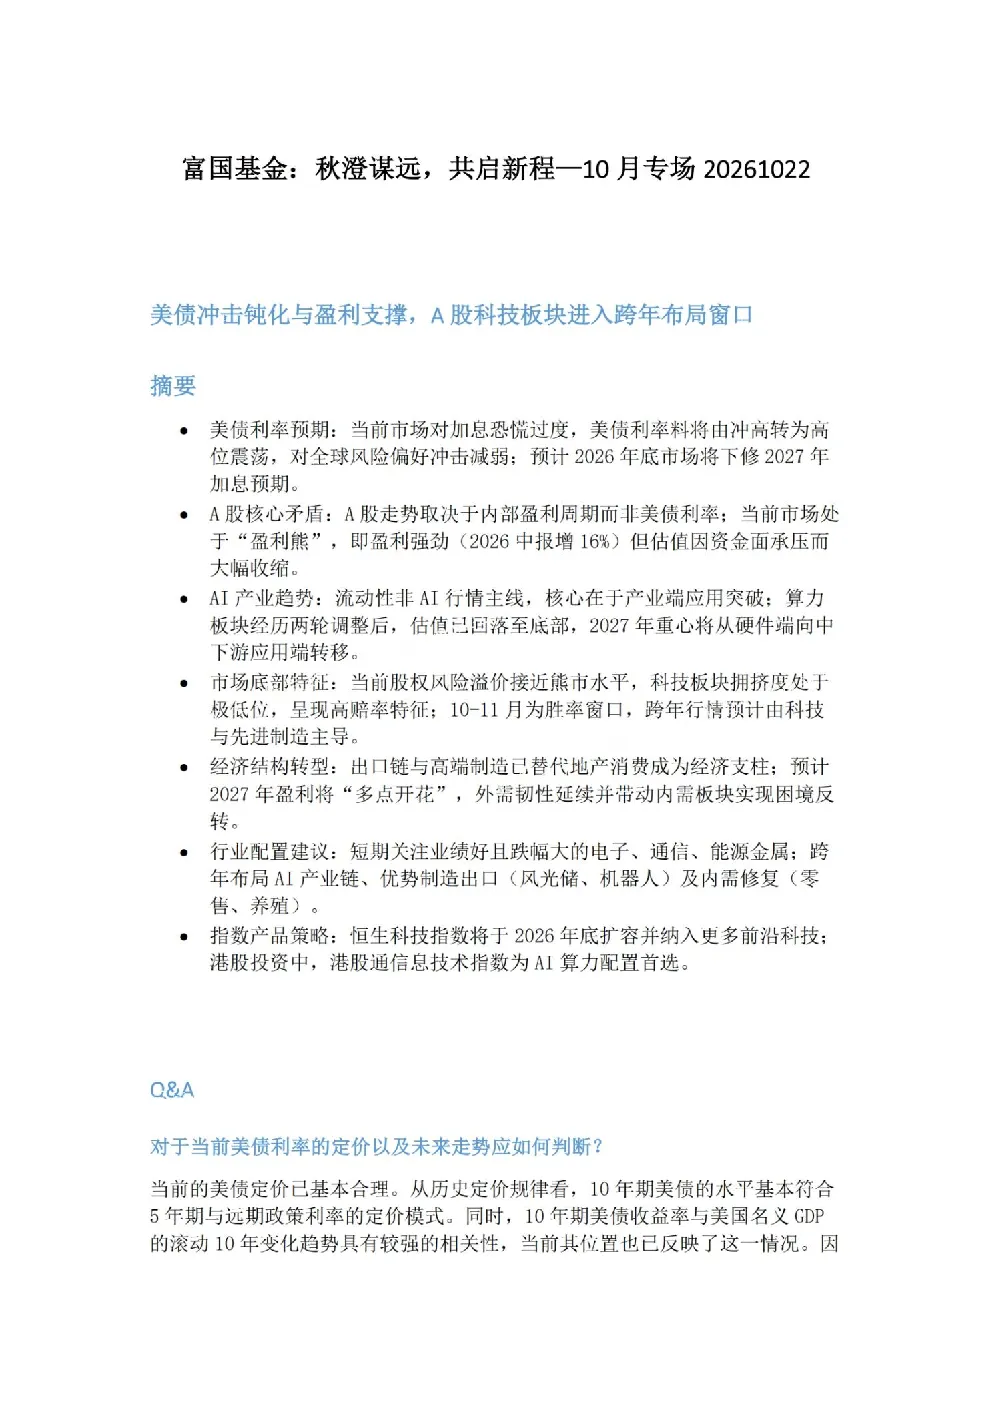
当前市场对加息恐慌过度,美债利率料将由冲高转为高位震荡,对全球风险偏好冲击减弱。预计2026年底市场将下修2027年加息预期。A股走势取决于内部盈利周期而非美债利率,当前市场处于“盈利熊”,即盈利强劲但估值因资金面承压而大幅收缩。
AI产业未来发展趋势是什么?
流动性非AI行情主线,核心在于产业端应用突破。算力板块经历两轮调整后,估值已回落至底部,2027年重心将从硬件端向中下游应用端转移。AI产业链的景气度传导始于下游应用,决定AI浪潮能否持续的关键因素,在于产业端能否不断涌现出新的技术和应用,即分子端(盈利)而非流动性。
报告重点分析了哪些行业和板块?
短期关注业绩好且跌幅大的电子、通信、能源金属。跨年布局AI产业链、优势制造出口(风光储、机器人)及内需修复(零售、养殖)。报告建议关注TMT领域,特别是电子、通信和计算机硬件;出口链和高端制造;资源品;消费和金融地产领域,零售和房地产服务板块的业绩景气度可能超预期。
当前A股市场处于什么位置?
当前市场已处于一个值得关注的位置。从股权风险溢价指标来看,目前已接近熊市状态的水平。从估值维度看,市场呈现出一种罕见的“盈利熊”特征。从行业拥挤度来看,大量行业的拥挤度指标已处于极低水平,科技板块拥挤度处于极低位,呈现高赔率特征。
报告提示了哪些投资风险?
从历史复盘来看,美国加息对A股市场未必构成系统性风险,但需关注外部冲击对国内经济基本面的影响。当前市场对美联储加息的反应已进入过度恐慌的状态,需警惕市场情绪波动带来的非理性调整。AI产业链的景气度传导存在不确定性,需关注产业端应用突破的进展。
你可能感兴趣
261022-秋澄谋远共启新程富国基金一起投10月专场
未知机构2026-10-23