核心观点与关键数据
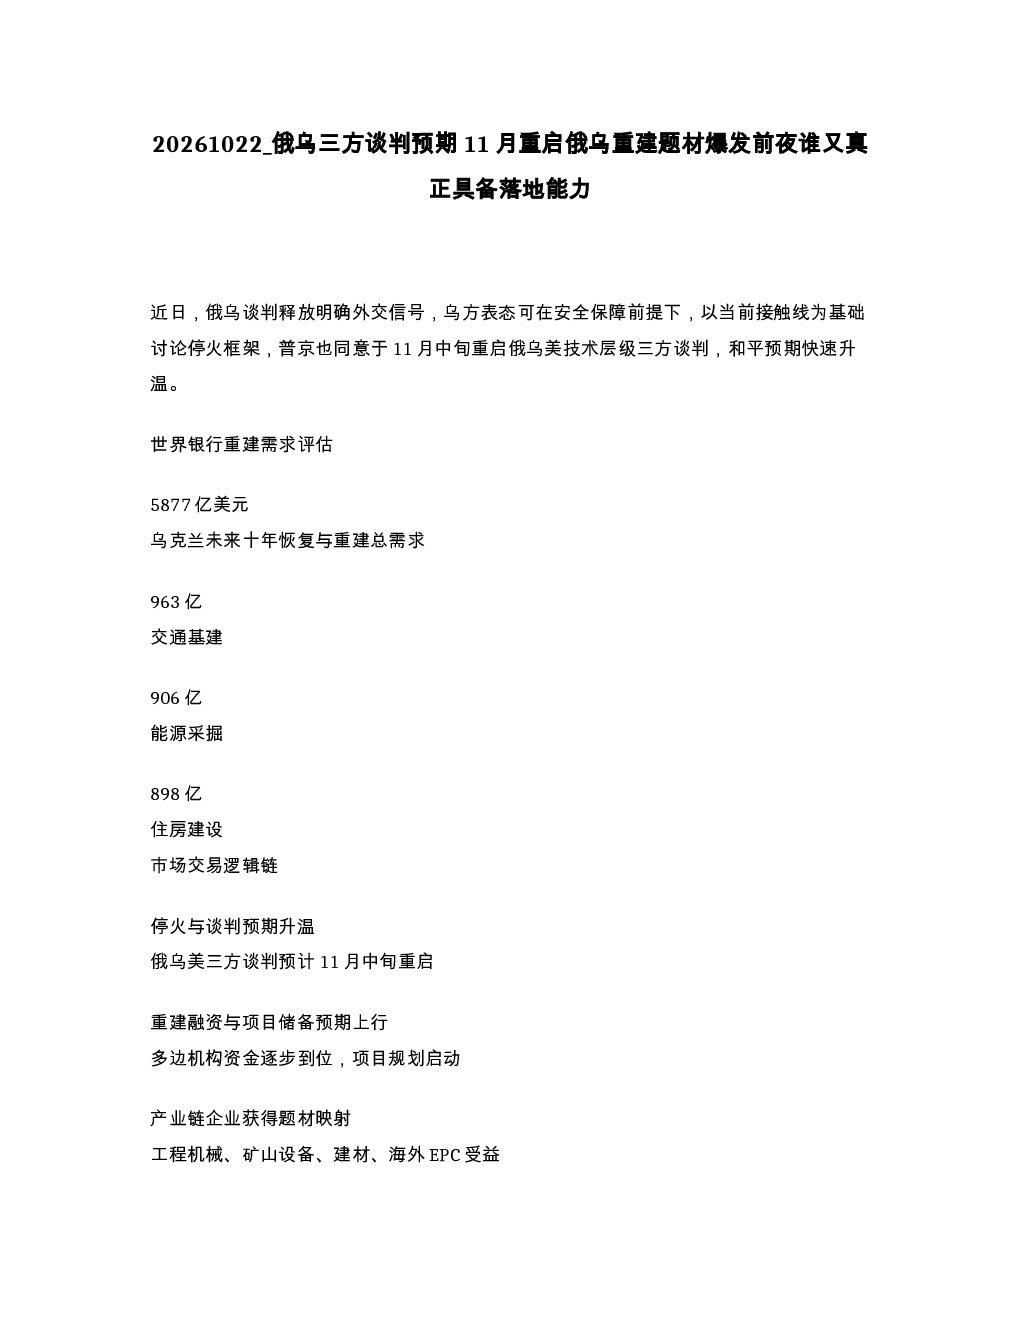
近日俄乌谈判释放明确外交信号,乌方表态可在安全保障前提下以当前接触线为基础讨论停火框架,普京同意于11月中旬重启俄乌美技术层级三方谈判,和平预期快速升温。世界银行评估显示,乌克兰未来十年恢复与重建总需求为5877亿美元,其中交通基建需求963亿美元,能源采掘需求906亿美元,住房建设需求898亿美元。
产业链映射与投资逻辑
停火与谈判预期升温将带动重建融资与项目储备上行,多边机构资金逐步到位,项目规划启动。相关产业链企业获得题材映射,主要集中在工程机械、矿山设备、建材、海外EPC等领域。目前尚未进入大规模中国企业重建订单兑现阶段,相关标的更适合作为"海外工程与设备能力映射"观察。
核心标的投资逻辑
- 矿山破碎筛分:南矿集团,主营破碎、筛分设备,可覆盖矿山开采、建筑骨料生产需求,正拓展海外市场,重建阶段对骨料加工、矿山修复的刚性需求将直接匹配其核心产品。
- 工程机械矿山装备:山河智能,产品覆盖挖掘机、旋挖钻机等,可适配道路、桥梁、住房及矿山修复全场景,已形成成熟的海外渠道和交付基础。
- 混凝土与骨料设备:南方路机,业务覆盖混凝土、沥青、干混砂浆及骨料加工,海外单体规模最大的成套干混砂浆生产线已在俄罗斯投产。
- 公路桥梁施工:北新路桥,主营高等级公路、桥梁施工,业务能力与交通基础设施重建高度匹配,现阶段更适合作为区域基建能力的观察标的。
- 节能工程/工业能源:中材节能,主业涵盖工业余热发电、节能工程,在海外具备成熟的能源项目建设和运营经验,可依托自身技术储备与重建项目形成协同。
- 全球工程机械:三一重工,产品覆盖挖掘机、混凝土机械等,2026年上半年海外收入320.40亿元,同比增长21.82%,全球化渠道布局和本地化服务优势显著。
- 起重/土方机械:中联重科,产品覆盖起重机、混凝土机械等,完全适配建筑、能源和交通工程重建场景,2026年上半年欧洲区域销售规模同比增长近23%。
- 交通基建EPC:中国交建,业务覆盖公路、桥梁、港口等基础设施建设,2026年一季度新签合同额1345.93亿元,同比增长25.93%,海外工程承接能力极强。
- 水泥工程EPC:中材国际,是全球水泥工程、装备及生产运营服务龙头,2026年上半年在海外16个水泥整线项目持续推进。
- 国际工程承包:北方国际,具备海外工程承包、能源、矿产资源项目的复合运营能力,是典型的国际工程总包平台。
- 工程设计出海:中交设计,主营交通基础设施设计咨询,2026年上半年海外新签合同额同比增长超80%,在战后重建的前期规划环节具备先发优势。
- 工程机械液压件:艾迪精密,主营液压泵、马达等核心部件,已向海外头部工程机械企业批量供货,将通过主机厂订单间接受益。
研究结论
当前俄乌谈判仍处于"和谈预期升温"阶段,领土、安全保障等核心分歧尚未完全弥合,大规模重建资金的落地节奏、国际多边机构的采购规则、项目招标的准入门槛,仍是决定相关企业业绩兑现的核心变量。预期先行,落地为纲。