猜你想问
摩根大通研报核心内容是什么?
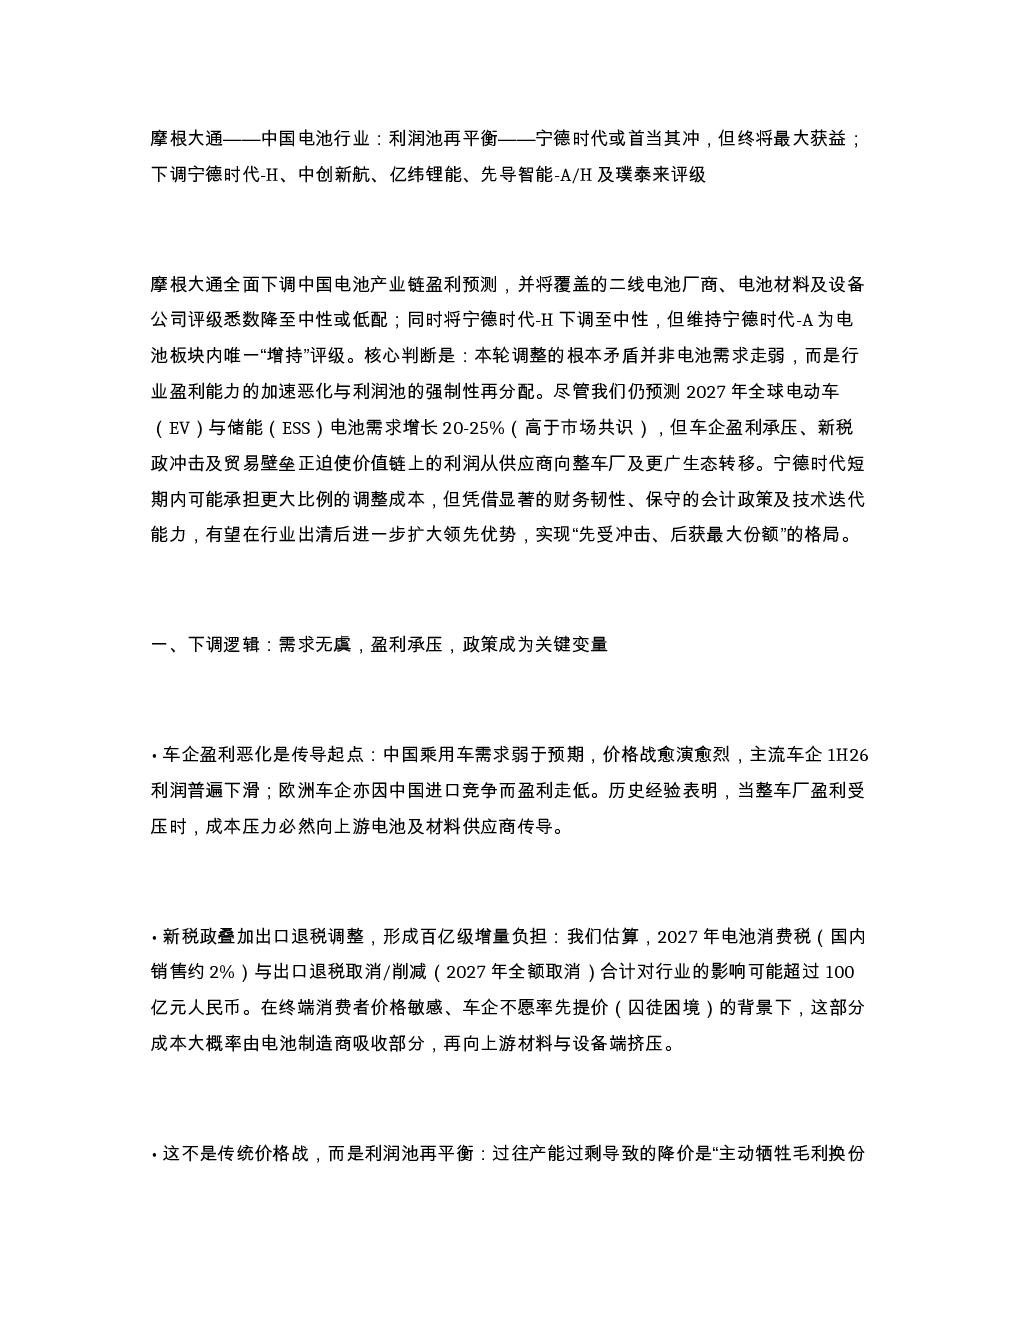
摩根大通下调中国电池产业链盈利预测,核心判断是行业盈利能力加速恶化和利润池强制性再分配,而非需求走弱。尽管预测2027年全球EV与ESS电池需求增长20-25%,但车企盈利承压、新税政及贸易壁垒正迫使利润从供应商向整车厂转移。车企盈利恶化是传导起点,中国乘用车需求弱于预期,价格战加剧,利润下滑,成本压力向上游传导。新税政与出口退税调整形成百亿级增量负担,电池制造商可能吸收部分成本,再向上游挤压。本轮调整是利润池再平衡,而非传统价格战,需求端仍具结构性增长,但单位盈利压缩是跨周期的。
中国电池行业未来发展趋势如何?
中国电池行业未来发展趋势聚焦于利润池再平衡和结构性增长。下一阶段竞争将围绕客户总拥有成本(TCO),重点关注钠离子电池和电池换电技术。钠离子电池在储能端商业化潜力巨大,成本有望降至0.25-0.30元/Wh;电池换电模式能降低购车成本约30%,提升车电分离全生命周期价值。行业整体需求仍具结构性增长,但单位盈利将面临跨周期压缩。摩根大通预测2027年全球EV与ESS电池需求增长20-25%,但车企盈利承压将影响行业整体盈利水平。
报告重点分析了哪些方向?
报告重点分析了行业盈利能力恶化与利润池强制性再分配的驱动因素,以及宁德时代在其中的角色和优势。报告指出,车企盈利恶化、新税政及贸易壁垒是利润从供应商向整车厂转移的主要推手。在二线电池厂面临更大下行风险的情况下,宁德时代即便全额承担税负,2027年单瓦特净利仍可达0.08元,按二线厂商会计政策还原,underlying profitability仍高于0.10元/Wh,2027年EPS预计同比增长14%,为主流企业中最高。报告还分析了宁德时代的财务韧性、技术路线布局(钠离子电池、电池换电)及其在行业竞争中的优势。
当前电池市场现状如何判断?
当前电池市场面临盈利能力加速恶化和利润池强制性再分配的现状。摩根大通预测2027年电池需求增长20-25%,但均价承压,车企盈利承压导致成本压力向上游传导。新税政与出口退税调整形成百亿级增量负担,电池制造商可能吸收部分成本再向上游挤压。二线电池厂面临更大下行风险,中创新航、亿纬锂能、国轩高科2027年盈利预测下调22%-53%,部分企业可能陷入负增长。整体而言,行业处于利润再平衡阶段,需求端仍具结构性增长,但单位盈利压缩是跨周期的。宁德时代凭借其财务韧性、技术布局和市场份额优势,在行业调整中表现相对稳健。
研报提示了哪些核心风险?
研报提示的核心风险包括:欧洲对华关税超预期升级可能加剧行业竞争压力;碳酸锂价格反弹会挤压材料端利润但难以传导至下游;二线厂商可能发起更激进的价格战,加速尾部出清但可能引发行业恶性竞争。此外,会计政策差异可能掩盖真实盈利能力,需要关注不同厂商的会计处理对盈利预测的影响。报告还指出,行业下一轮超额收益将来自对“利润再平衡”进程的精准定价,投资者需关注储能需求超预期、钠离子或换电模式快速放量、政策端补偿机制等上行催化剂,同时警惕宏观经济波动和政策变化带来的不确定性。