猜你想问
台光电PTFE技术进展如何?
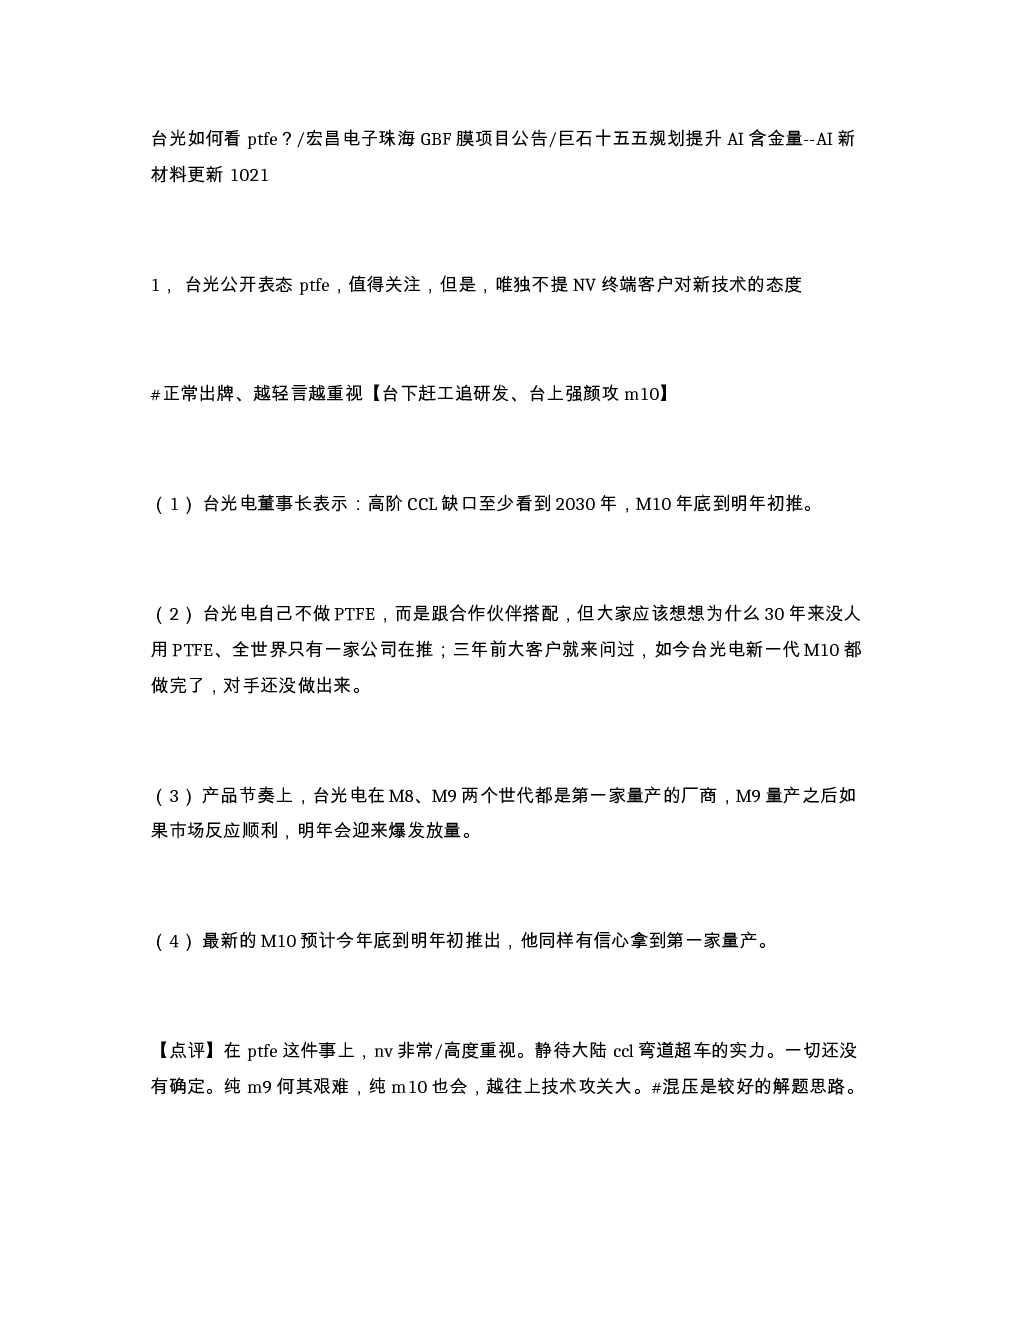
台光电董事长公开表态PTFE技术,强调高阶CCL缺口至2030年,M10预计年底至明年初量产,但未提及NV终端客户对新技术的态度。台光电自不做PTFE,与合作伙伴搭配,但质疑PTFE长期未被市场接受,而其M10已领先对手完成。台光电延续M8、M9首家量产优势,M9市场反应顺利则明年放量,M10预计仍是首家量产。需关注大陆CCL弯道超车潜力,M9、M10技术攻关难度大,混压方案或为解题思路。
M10碳氢与PTFE竞争前景如何?
M10碳氢与PTFE竞争尚未定论,26Q4-27Q1技术路线将更清晰。M10存在有布/无布两种路线:有布方案为碳氢+二代Q布+HVLP5,PP层为碳氢+二代Q布(类似PTFE混压);无布方案为碳氢+HVLP5,PP层为碳氢+ABF膜(类RCC,类似PTFE无布)。两种方案各有优劣,需持续跟踪技术路线演进。
中国巨石未来发展规划是什么?
中国巨石“十五五”规划目标明确,粗纱产能超450万吨,风电光伏纱、热塑增强纱各超150万吨。电子布产能超20亿米,新建生产线2/3投向薄布/超薄布。目标为十五五末高端产品占比超35%,特种电子布全球市场份额超15%。规划显示企业向高端化、规模化发展,特种电子布市场潜力巨大。
宏昌电子珠海GBF膜项目进展情况?
宏昌电子公告珠海GBF膜项目进展。该项目是公司拓展特种电子材料领域的重要布局,具体进展需关注后续公告。GBF膜作为PTFE替代材料之一,市场需求逐步提升,项目落地将增强公司产品竞争力,但需注意项目执行中的技术及市场风险。
PTFE技术发展面临哪些风险?
PTFE技术发展面临市场需求接受度、技术路线选择及产能扩张等多重风险。台光电虽看好PTFE长期价值,但市场仍质疑其接受速度;M10技术路线存在不确定性,需持续关注其量产进度及客户验证情况。此外,巨石等竞争对手也在积极布局,PTFE赛道竞争加剧需警惕。
你可能感兴趣
宏昌电子 AI卖膜人 树脂膜 --AI新材料更新1013
未知机构2026-10-13