猜你想问
这份研报的核心内容是什么?
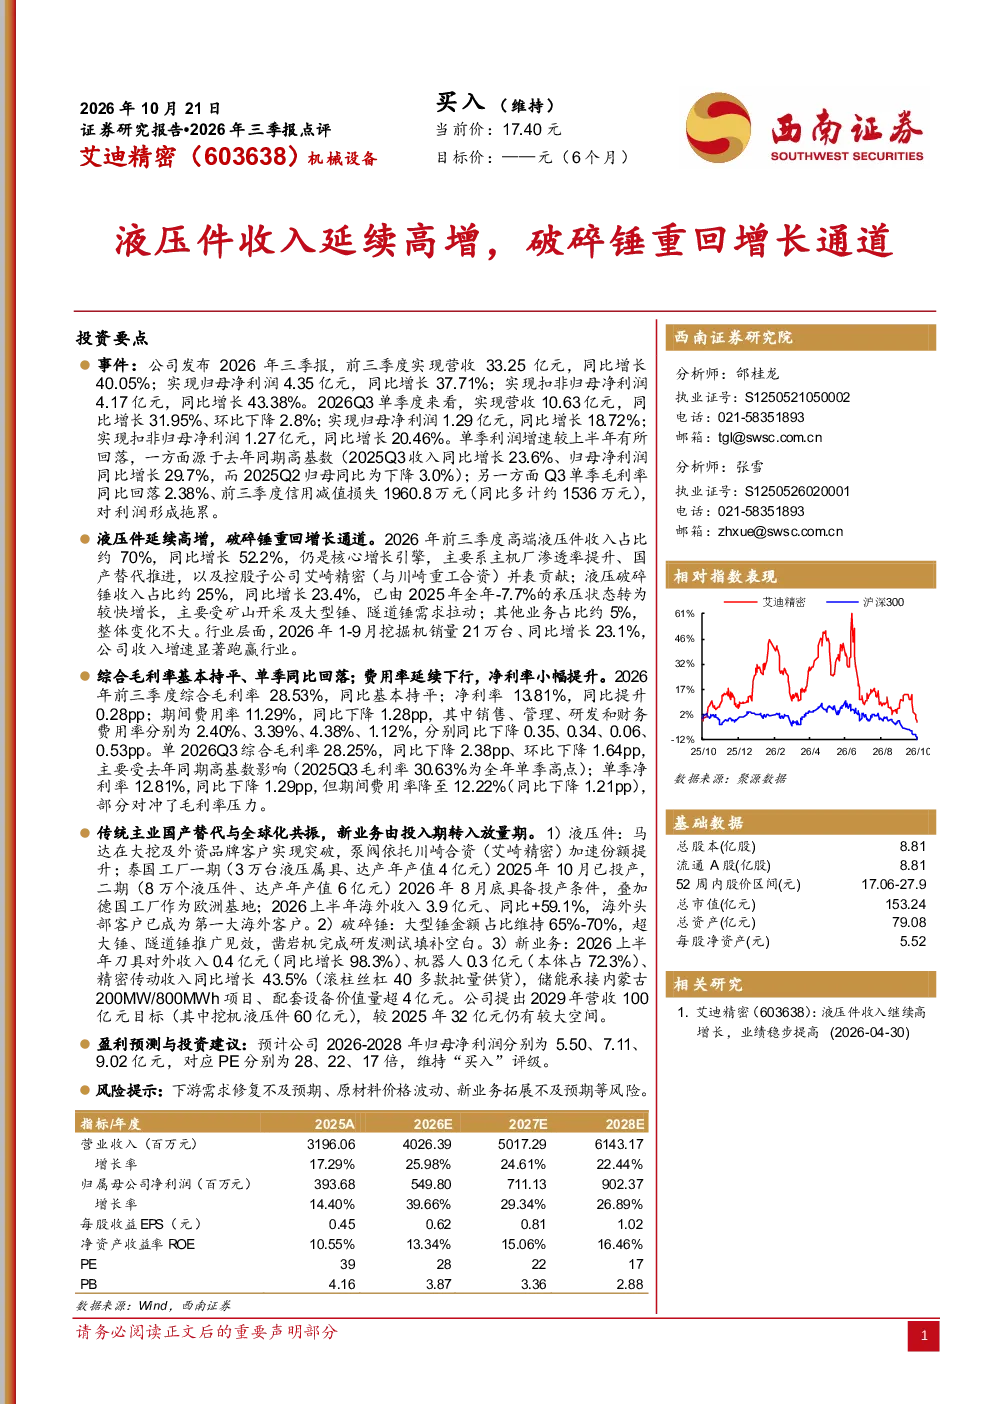
本报告指出,公司液压件业务延续高增长,破碎锤重回增长通道,整体收入增速显著跑赢行业。高端液压件仍是核心增长引擎,主要受主机厂渗透率提升、国产替代推进及控股子公司艾崎精密并表贡献;液压破碎锤受矿山开采及大型锤、隧道锤需求拉动,已由负增长转为较快增长。2026年前三季度,高端液压件收入占比约70%,同比增长52.2%;液压破碎锤收入占比约25%,同比增长23.4%。
液压件行业的发展趋势如何?
液压件行业正经历国产替代和高端化趋势。主机厂对国产高端液压件的渗透率持续提升,推动行业向高附加值方向发展。同时,控股子公司艾崎精密的并表进一步加速了市场份额的提升。此外,液压破碎锤市场受益于矿山开采、大型锤和隧道锤需求的增长,正从负增长转为较快增长,显示出行业复苏和升级的积极信号。
研报重点分析了哪些方向?
研报重点分析了公司液压件业务的增长动力,包括高端液压件的渗透率提升、国产替代的推进以及控股子公司艾崎精密的并表贡献。同时,报告也关注了液压破碎锤市场的复苏情况,指出其已由负增长转为较快增长,主要受矿山开采和大型锤、隧道锤需求拉动。此外,报告还探讨了公司新业务的进展,如刀具、机器人和精密传动等领域的收入增长。
当前液压件市场的现状如何?
当前液压件市场呈现出国产替代加速和高端化发展的趋势。公司高端液压件收入占比约70%,同比增长52.2%,显示出市场对高端产品的需求持续增长。液压破碎锤市场也正从负增长转为较快增长,2026年前三季度同比增长23.4%,反映出行业复苏的迹象。此外,公司海外收入同比增长59.1%,显示出国际市场拓展的积极成果。
研报提到了哪些风险提示?
研报提示了几个潜在风险,包括下游需求修复不及预期,可能导致公司业务增长放缓。原材料价格波动也可能影响公司的成本控制和盈利能力。此外,新业务的拓展也存在不确定性,如果新业务进展不及预期,可能对公司整体业绩造成影响。这些风险需要投资者密切关注。