猜你想问
钠电池行业报告主要分析了哪些内容?
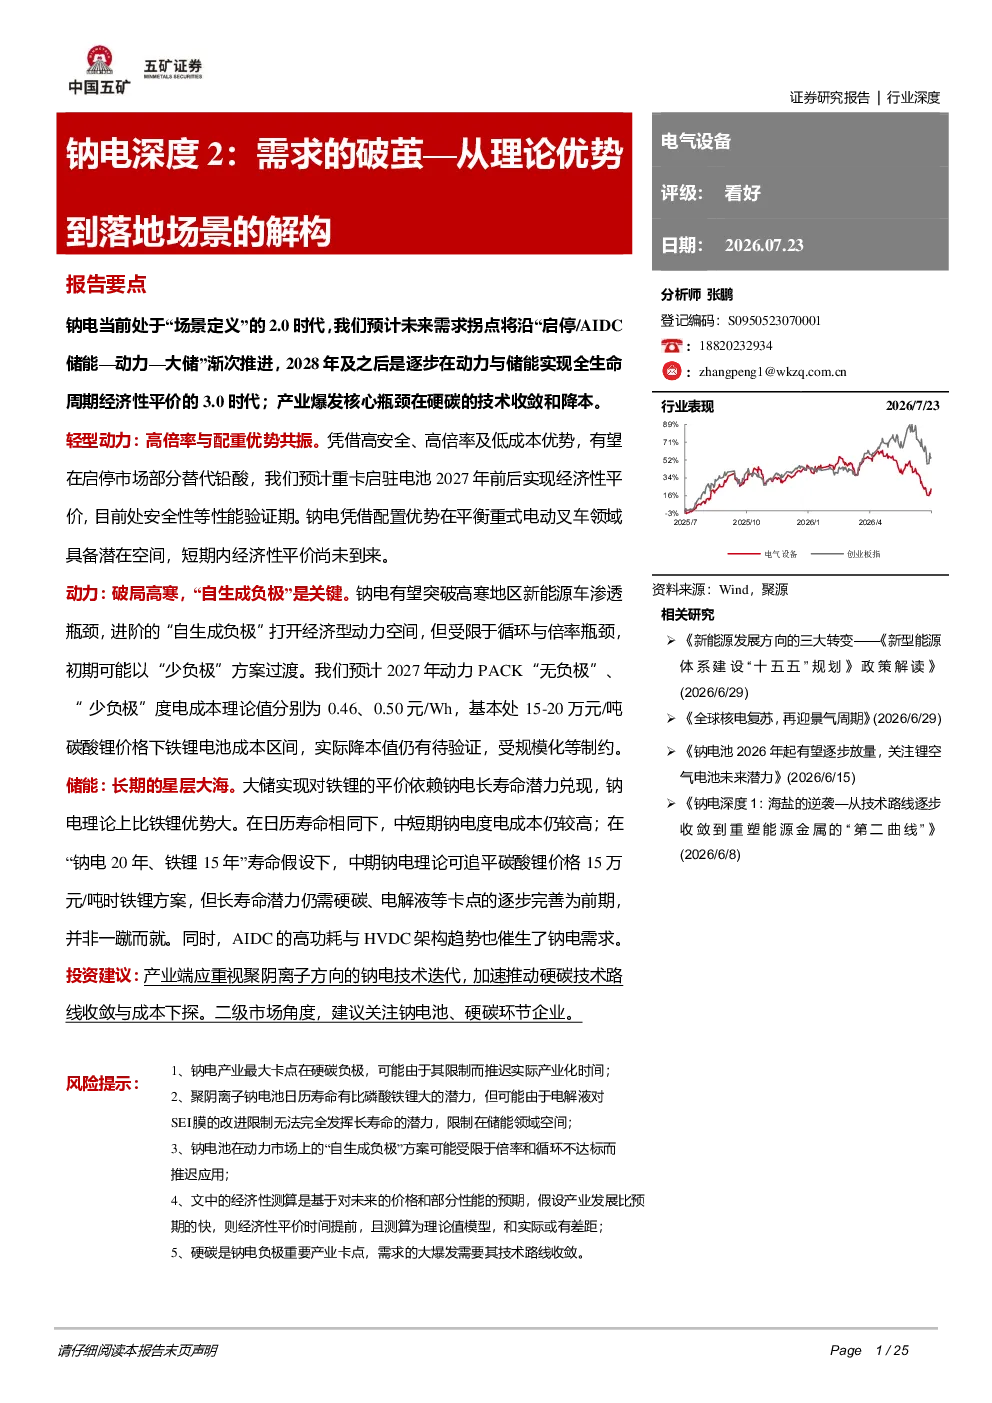
本报告深入剖析了钠离子电池的理论优势与实际应用场景,重点分析了其在轻型动力、动力电池、储能、AIDC储能及通信基站等领域的需求潜力及产业发展瓶颈。报告指出钠电产业正从“锂电备胎”向“第二曲线”演进,未来需求将按“启停/AIDC储能—动力—大储”路径逐步实现经济性平价。
钠电池赛道未来发展趋势如何?
钠电池赛道正经历从“锂电备胎”到“第二曲线”的逻辑演进,未来需求将沿着“启停/AIDC储能—动力—大储”的路径逐步实现经济性平价。轻型动力方面,钠电有望替代铅酸电池和磷酸铁锂电池;动力电池方面,宽温域和高安全性使其成为突破高寒地区新能源车渗透率瓶颈的理想方案;储能方面,长寿命潜力使其理论上比磷酸铁锂电池更具成本优势;AIDC储能和通信基站领域,钠电也具备较好应用潜力。
报告重点分析了哪些钠电池应用方向?
报告重点分析了钠电池在轻型动力、动力电池、储能、AIDC储能及通信基站等应用方向。轻型动力方面,钠电凭借高倍率、低成本等优势,有望在启停市场和平衡重式叉车领域部分替代现有电池;动力电池方面,报告重点介绍了“自生成负极”技术,该技术有望提升钠电的能量密度并进一步降低成本;储能方面,钠电的长寿命潜力是其核心优势,理论上比磷酸铁锂电池更具成本优势;AIDC储能和通信基站领域,钠电也具备较好应用潜力。
当前钠电池市场现状如何?
当前钠电池市场仍处于发展初期,但已展现出显著的应用潜力。轻型动力方面,钠电已部分替代铅酸电池和磷酸铁锂电池;动力电池方面,钠电的宽温域和高安全性使其在高寒地区具备优势,但能量密度和循环寿命仍需提升;储能方面,钠电的长寿命潜力使其理论上比磷酸铁锂电池更具成本优势,但长寿命潜力的兑现需要硬碳、电解液等技术卡点的突破;AIDC储能和通信基站领域,钠电也具备较好应用潜力,预计至2030年,AIDC储能出货规模预计达250-270GWh。
钠电池行业存在哪些风险?
钠电池行业目前存在技术瓶颈、成本压力和市场竞争等风险。技术方面,硬碳负极、电解液等核心技术仍需突破,以提升能量密度和循环寿命;成本方面,虽然钠电材料成本较低,但目前整体成本仍高于锂电池;市场竞争方面,钠电需在与锂电池的竞争中找到差异化优势。此外,产业端技术迭代路线尚未完全收敛,也可能影响行业发展效率。产业端需加速技术迭代与路线收敛,重点关注聚阴离子方向钠电技术及硬碳负极核心技术企业,以突破现有瓶颈。