猜你想问
中钨高新2026年第三季度报告核心内容有哪些?
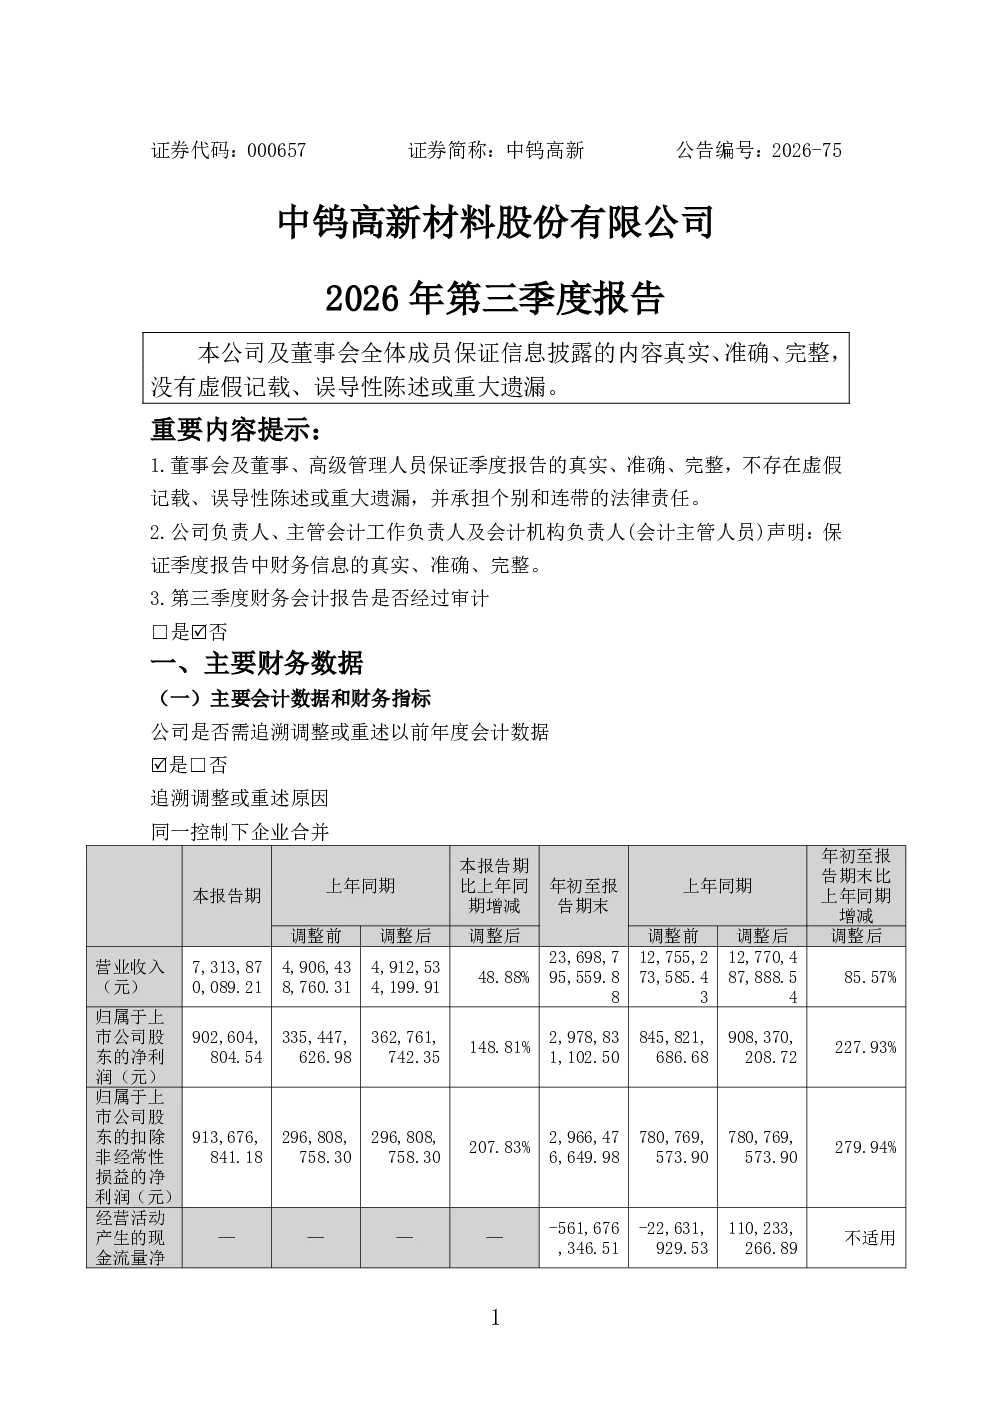
该报告显示公司第三季度财务数据未经审计,但披露了主要会计数据和财务指标变动情况。关键点包括:不存在非经常性损益项目;应收账款、应收款项融资、存货、其他流动资产、在建工程、短期借款、应付票据、应付账款均较期初显著上升,主要受钨原料价格上涨及销售规模扩大影响;营业收入同比大幅增长85.57%,主要系钨产品价格上涨;净利润同比上升227.93%,主要得益于钨精矿均价上涨、全产业链成本优势及PCB微钻业务增长。
钨行业发展趋势如何?
钨行业发展趋势受原材料价格及下游需求影响。报告期内钨相关原料价格上涨显著,推动中钨高新收入成本双升。同时,公司依托全产业链成本优势及扩产扩能,抓住半导体、人工智能行业机遇,PCB微钻业务实现量价齐升,显示钨在高科技领域应用前景广阔。需关注原材料价格波动及下游行业景气度变化对钨行业的影响。
该报告重点分析了哪些方向?
报告重点分析了中钨高新第三季度财务指标变动情况及原因。资产负债表方面,重点揭示应收账款、存货、短期借款等关键项目大幅增长的原因;利润表方面,重点说明营业收入、营业成本、净利润变动情况及驱动因素,特别是钨精矿价格上涨对盈利能力的影响。此外,报告还披露了股东信息及审计情况,但未展示具体数据。
当前市场对中钨高新的判断是什么?
市场需关注中钨高新受原材料价格波动影响较大的经营特点。报告期内钨原料价格上涨显著,推动公司收入成本上升,虽通过全产业链优势及业务多元化实现业绩增长,但仍需警惕原材料价格下行风险。同时,公司持续推进扩产扩能,抓住新兴行业机遇,显示其战略布局方向。投资者需结合行业周期及公司经营策略综合判断。
该研报存在哪些风险提示?
该研报提示的主要风险包括:原材料价格波动风险,钨原料价格大幅波动可能影响公司盈利能力;市场竞争风险,钨行业竞争激烈可能压缩利润空间;经营风险,扩产扩能需持续投入,存在投资回报不确定性;政策风险,行业政策变化可能影响公司经营环境。此外,报告数据未经审计,存在一定不确定性。