猜你想问
西菱动力2026年第三季度报告主要财务数据有哪些?
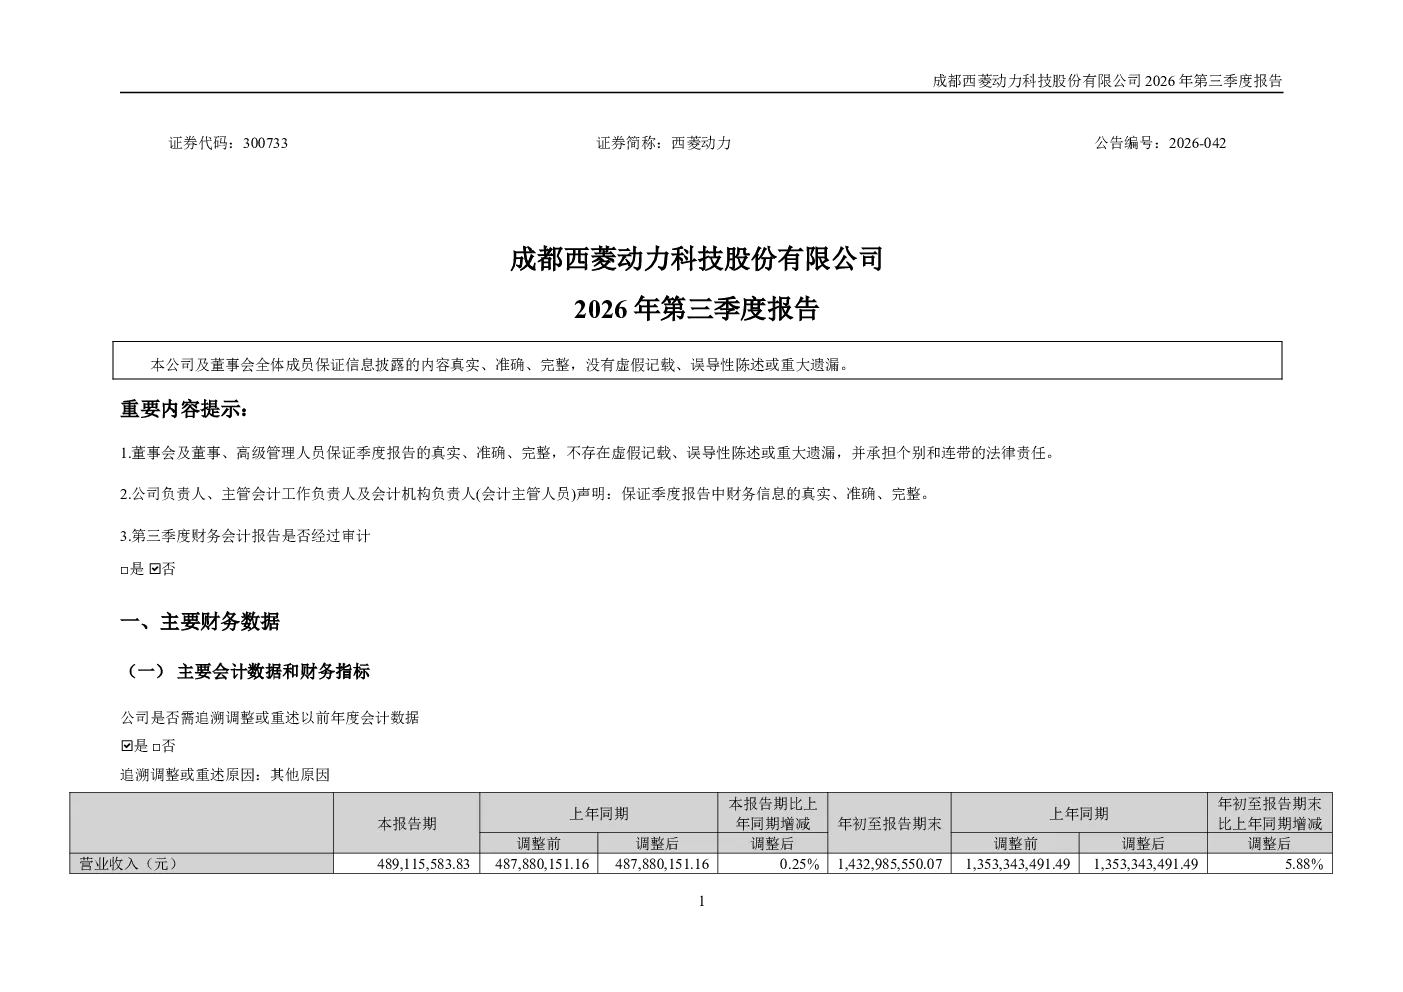
西菱动力2026年第三季度报告显示,归属于上市公司股东净利润为8,515.30万元,同比增加12.39%。扣除非经常性损益后净利润为3,523.53万元,同比下降48.42%。主要原因是汽车零部件产品价格下降导致毛利率下降,以及收购上海菱驱科技有限公司形成的营业外收入4,672.00万元。经营活动产生的现金流量净额为7,013.21万元,同比大幅增加1,362.22%,主要由于贴现票据增加。公司进行了股本转增,总股本增至396,602,338股。
汽车零部件赛道发展趋势如何?
汽车零部件赛道正经历技术升级和市场竞争加剧的阶段。电动化、智能化趋势推动零部件产品需求结构变化,传统零部件企业面临转型压力。同时,原材料成本波动和供应链稳定性成为行业挑战。西菱动力作为汽车零部件供应商,需关注产品创新和成本控制能力,以应对市场变化。未来,具备技术优势和规模效应的企业有望获得更多市场份额。
西菱动力报告重点分析了哪些方面?
西菱动力报告重点分析了财务数据变动及原因,特别是净利润同比增加但扣非净利润下降的情况。报告解释了汽车零部件价格下降和收购产生的非经常性影响。此外,报告披露了经营活动现金流大幅增长的原因,以及股本转增对每股收益的影响。这些数据为投资者提供了公司经营状况和财务健康的参考。
当前汽车零部件市场现状如何?
当前汽车零部件市场呈现供需结构性调整态势。新能源汽车渗透率提升带动相关零部件需求增长,但传统燃油车市场零部件需求面临压力。市场竞争激烈,价格战时有发生,企业盈利能力受到考验。西菱动力所在的汽车零部件行业,需关注下游车企采购策略变化,以及新技术带来的机遇和挑战。行业整合趋势明显,头部企业优势进一步扩大。
西菱动力研报存在哪些风险提示?
西菱动力研报提示的主要风险包括:汽车零部件产品价格波动可能导致毛利率下降;收购产生的营业外收入不具有持续性;经营活动现金流大幅增长依赖于贴现票据,存在一定财务风险;行业竞争加剧可能压缩利润空间。此外,公司财务报告未经审计,数据准确性需谨慎对待。投资者应关注公司产品结构优化和成本控制能力,以应对市场不确定性。