猜你想问
龙洲股份2026年第三季度报告核心内容是什么?
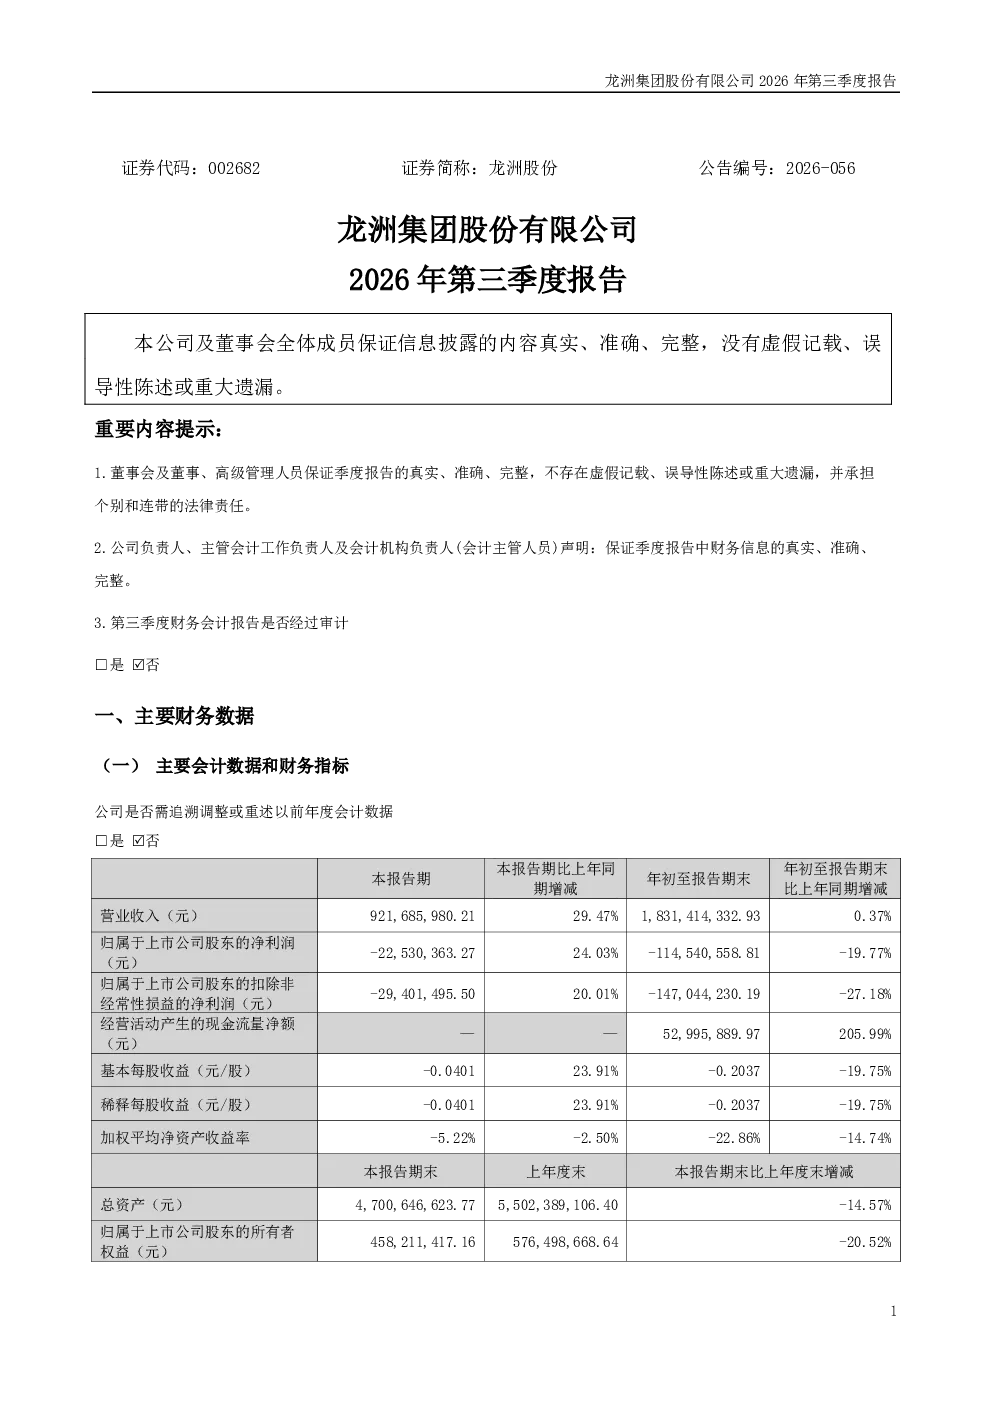
龙洲集团股份有限公司2026年第三季度报告显示,公司2026年1-9月实现营业总收入183,141.43万元,同比增加0.37%。毛利额3,292.70万元,综合毛利率1.80%,同比下降50.15%和1.82个百分点。营业利润为-10,489.15万元,净利润及归属于上市公司股东的净利润分别为-11,945.20万元和-11,454.06万元,同比减亏7.33%和4.75%,但归属于上市公司股东的净利润同比增亏19.77%。现金及现金等价物净增加额同比增加6,052.76万元,上升51.80%。控股孙公司中汽宏远继续临时停工停产。报告核心观点为,公司营收微增,但毛利及净利润大幅下降,经营压力仍存,现金流有所改善,但需关注控股孙公司经营风险。
龙洲股份所属赛道发展趋势如何?
龙洲股份所属赛道为汽车零部件行业,该行业目前面临原材料成本波动、市场竞争加剧等挑战。随着新能源汽车的快速发展,传统汽车零部件企业需加速转型升级,加大研发投入以适应智能化、轻量化等新趋势。行业整体呈现结构性分化,头部企业凭借技术优势和市场地位保持稳定增长,而中小型企业面临较大生存压力。龙洲股份作为行业参与者,需关注技术迭代和市场需求变化,提升产品竞争力以应对行业挑战。
龙洲股份2026年第三季度报告重点分析了哪些方向?
龙洲股份2026年第三季度报告重点分析了公司经营业绩、财务状况及风险因素。报告显示公司营收微增,但毛利率和净利润大幅下降,反映市场竞争压力和成本控制问题。报告还关注了现金流改善情况,现金及现金等价物净增加额同比上升51.80%,显示公司短期偿债能力有所增强。此外,报告披露了控股孙公司中汽宏远临时停工停产的情况,提示供应链经营风险。整体分析聚焦于公司盈利能力下滑、现金流改善及潜在风险暴露等方面。
当前龙洲股份的市场现状如何?
龙洲股份当前市场现状表现为经营压力较大,盈利能力下滑但现金流有所改善。2026年1-9月公司净利润为-11,454.06万元,同比下降19.77%,反映市场竞争激烈和成本压力。尽管如此,公司现金及现金等价物净增加额同比上升51.80%,显示短期财务状况相对稳健。但综合毛利率大幅下降,提示公司产品竞争力或成本控制存在问题。市场需关注公司如何应对行业变化,提升盈利能力及控制经营风险。
龙洲股份2026年第三季度报告有哪些风险提示?
龙洲股份2026年第三季度报告提示的主要风险包括:经营风险,公司毛利及净利润大幅下降,反映市场竞争加剧和成本压力,可能影响未来盈利能力;财务风险,尽管现金流有所改善,但持续亏损仍需关注长期偿债能力;运营风险,控股孙公司中汽宏远临时停工停产,可能影响供应链稳定性及业绩表现;行业风险,汽车零部件行业面临技术迭代和市场需求变化,需关注行业趋势对公司的影响。报告未披露其他重大风险因素。