猜你想问
深科达2026年第三季度报告核心内容有哪些?
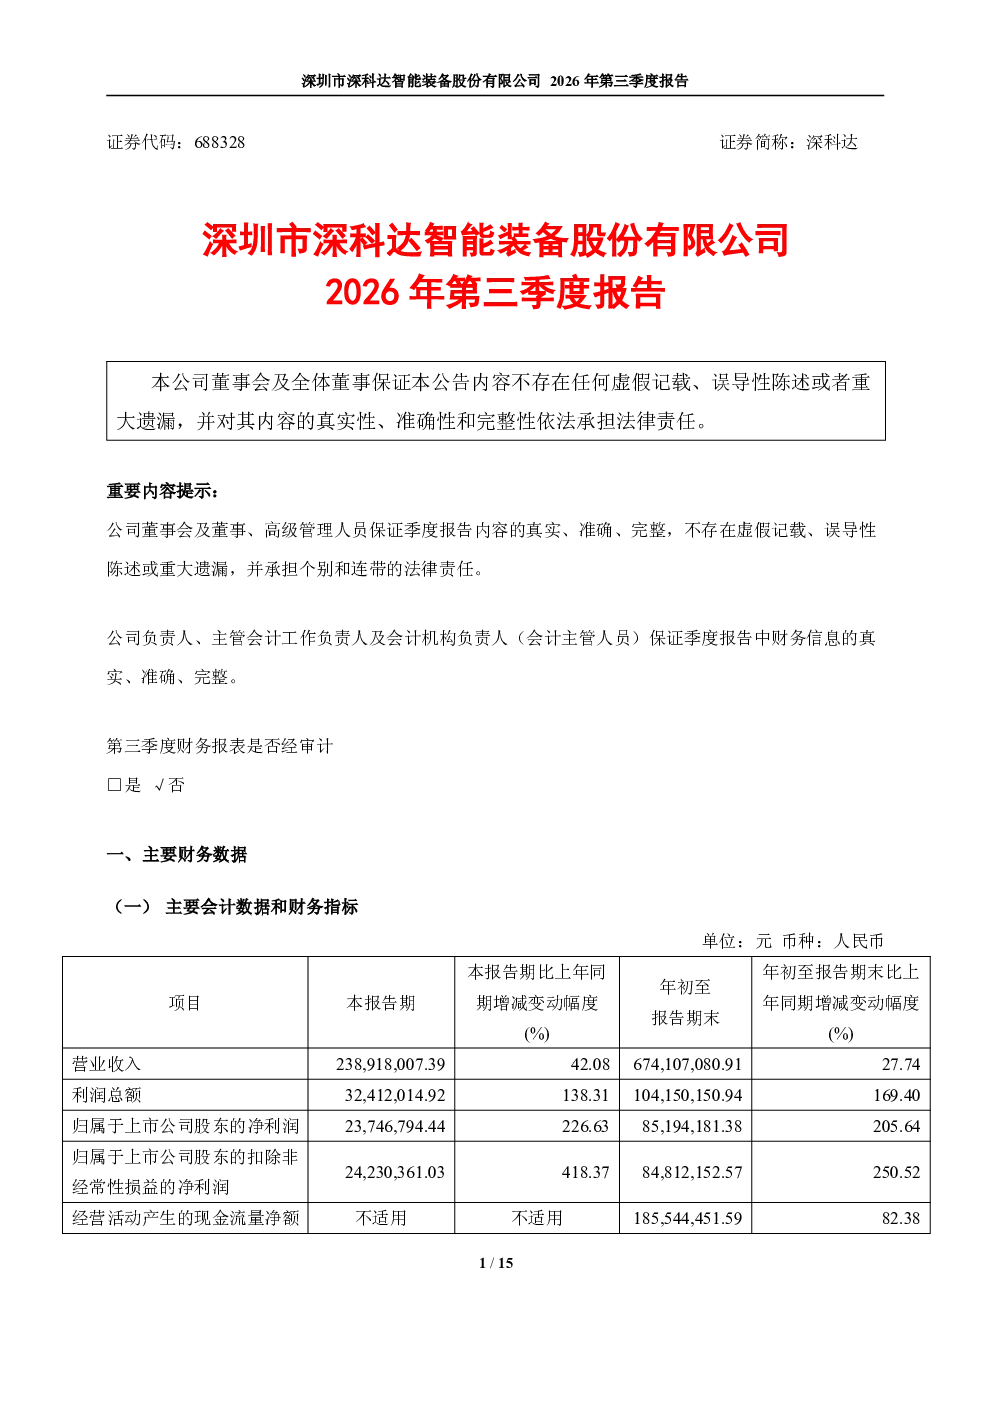
深科达2026年第三季度报告显示,公司半导体设备业务表现强劲,第三季度新增订单21,619.38万元,同比增长161.48%。其中,存储设备新增订单4,661.36万元,同比增长1639.31%;平移式分选机新增订单4,104万元,同比增长224.17%。在手订单达到33,052.21万元,同比增长195.40%。此外,核心零部件业务中,EL/EH直线电机模组2026年累计出货规模突破6,000万元,应用于高端制造场景。对位平台已通过内部验证测试并完成客户端交付。报告未披露具体会计数据和财务指标,但提及半导体设备业务和非经常性损益项目适用。
深科达半导体设备赛道行业发展趋势如何?
深科达所处的半导体设备赛道,随着全球半导体产业的持续复苏和技术升级,市场需求呈现快速增长态势。特别是在存储设备、测试分选机等领域,技术壁垒高,国产替代空间广阔。深科达作为国内领先的半导体设备供应商,其业务增长与行业发展趋势高度契合。公司第三季度新增订单和在手订单的显著增长,反映出其在行业中的竞争优势和客户认可度。未来,随着公司在存储设备、平移式分选机等领域的持续突破,有望进一步巩固市场地位。
深科达报告重点分析了哪些业务方向?
深科达报告重点分析了半导体设备业务和核心零部件业务的发展情况。半导体设备业务方面,报告详细披露了存储设备、平移式分选机等产品的订单增长情况,显示公司在该领域的快速扩张。在手订单的持续增长,特别是北美HDD客户成为存储设备第一大客户,体现了公司产品的市场竞争力。核心零部件业务方面,EL/EH直线电机模组的出货规模突破6,000万元,对位平台完成客户端交付,表明公司在高端制造场景的应用能力不断提升。
深科达当前市场现状如何?
深科达当前市场现状表现为业务高速增长,特别是在半导体设备业务方面,公司订单量和在手订单均实现大幅增长,显示出强劲的市场需求。公司在存储设备、平移式分选机等细分领域的技术优势明显,客户认可度高。同时,核心零部件业务也取得进展,EL/EH直线电机模组和对位平台的应用场景不断拓展。尽管报告未披露具体财务数据,但公司在行业中的地位和增长趋势值得关注。
深科达研报存在哪些风险提示?
深科达研报中存在的主要风险提示包括:首先,报告未披露具体会计数据和财务指标,投资者难以全面评估公司财务状况。其次,股东转融通业务出借股份情况未披露,可能存在潜在的市场风险。此外,半导体设备行业竞争激烈,技术更新迅速,公司需持续保持技术领先优势。最后,报告未披露新会计准则调整信息,可能对财务数据产生影响,需关注相关变化。