猜你想问
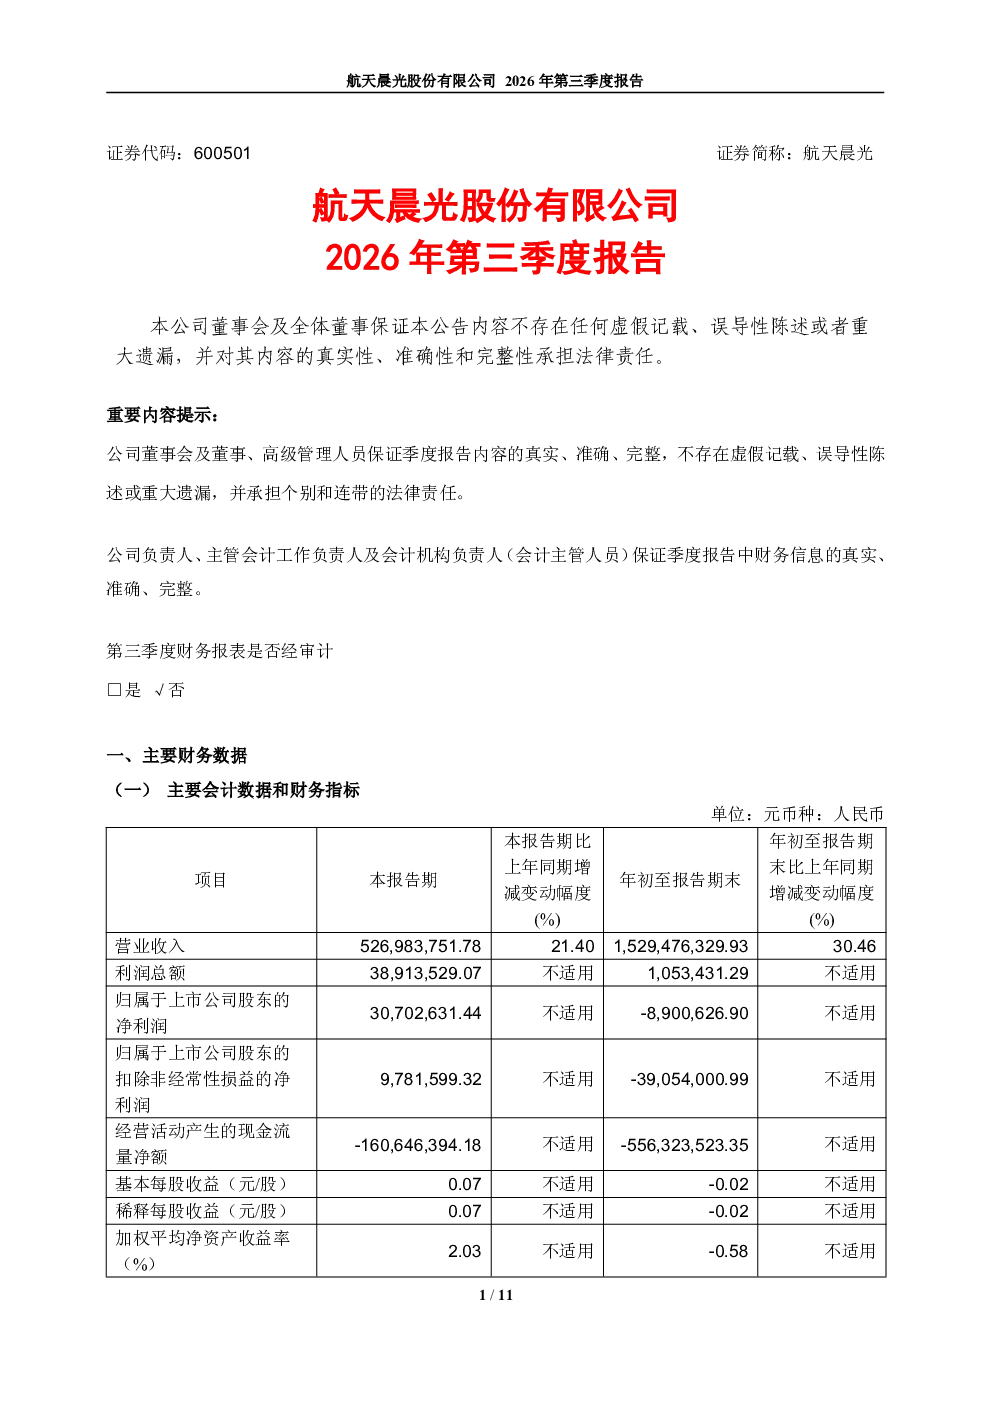
航天晨光2026年第三季度报告主要披露了哪些财务数据?
该报告提供了主要会计数据和财务指标,但未详细列出具体数据。特别指出的是,江苏晨鑫公司享受的增值税先征后返政策返还额5,262,459.78元被计入经常性损益中的“其他收益”。然而,报告并未说明这些主要会计数据和财务指标的变动情况及原因,缺乏深入分析。
航天晨光所属赛道的发展趋势如何?
报告未直接分析赛道发展趋势,但可关注航天晨光在报告期内的主要财务表现和经营情况,结合行业政策、技术进展等因素综合判断。目前报告显示其财务报表未经审计,且未执行新会计准则的调整,可能影响数据的时效性和可比性。
航天晨光这份报告重点分析了哪些方向?
报告重点提供了未经审计的季度财务报表,包括合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)和合并现金流量表(2026年1—9月)。但未披露股东信息,也未执行新会计准则的财务报表调整,分析维度相对有限。
当前航天晨光的市场现状如何?
报告显示航天晨光财务报表未经审计,且未说明主要会计数据和财务指标的变动原因,这可能影响市场对其经营状况的判断。同时,未披露股东信息也减少了市场对股权结构的了解,这些因素可能对市场认知产生一定影响。
航天晨光这份报告有哪些风险提示?
报告存在多项风险提示:首先,第三季度财务报表未经审计,数据可靠性需谨慎评估;其次,未披露股东信息,无法判断股权结构变化和潜在控制权风险;此外,未执行新会计准则的调整,可能导致财务数据与行业其他公司可比性不足,需注意这些潜在风险。
你可能感兴趣
航天晨光:航天晨光股份有限公司2026年一季度报告
财报2026-04-25
航天晨光:航天晨光股份有限公司2024年第三季度报告
财报2024-10-30
航天晨光:2020年第三季度报告
财报2020-10-30
航天晨光:2010年第三季度报告
财报2010-10-29
航天晨光:2009年第三季度报告
财报2009-10-28
航天晨光:2012年第三季度报告
财报2012-10-30
航天晨光:航天晨光2005年第三季度报告
财报2005-10-25
航天晨光:2018年第三季度报告
财报2018-10-30
航天晨光:航天晨光2004年第三季度报告
财报2004-10-14
航天晨光:2017年第三季度报告
财报2017-10-28