猜你想问
雷赛智能2026年第三季度报告核心内容有哪些?
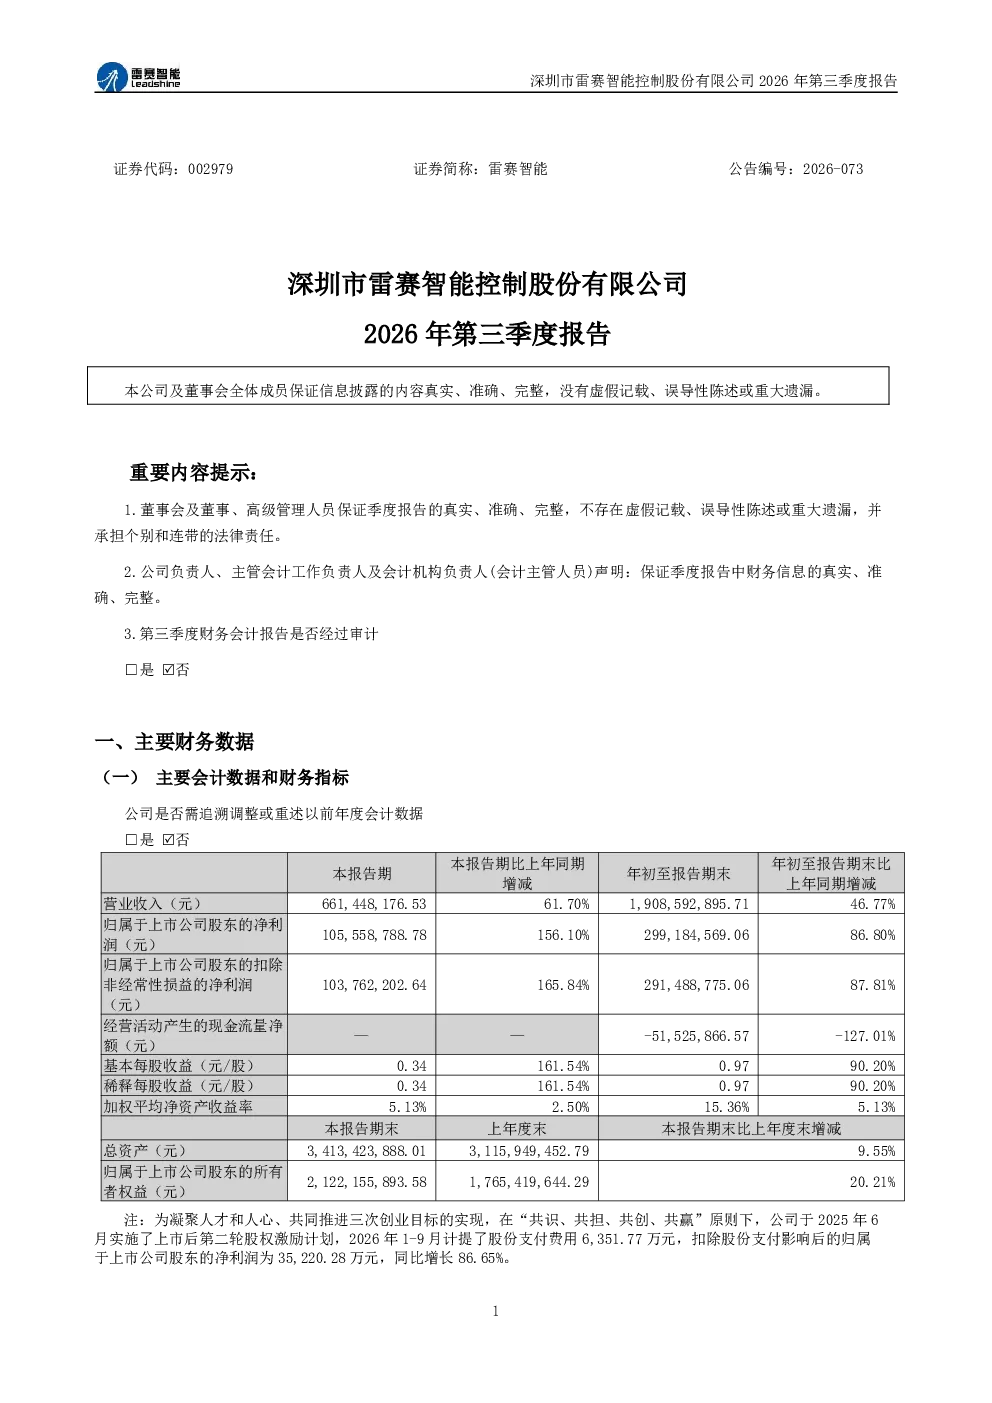
雷赛智能2026年前三季度实现营业收入19.09亿元,同比增长46.77%;归母净利润2.99亿元,同比增长86.80%。伺服系统1-9月累计实现营业收入10.08亿元,同比增长58.64%,Q3单季度实现营业收入3.47亿元,同比增长66.47%;第三季度归母净利润1.06亿元,同比增长156.10%。公司综合毛利率为39.21%,同比提升0.13个百分点。受益于AI产业革命和工业自动化国产替代政策,公司订单实现较大突破,聚焦半导体、高端机床、泛人形机器人等战略新兴领域,相关业务收入占比稳步提升。公司实施“两提两降”经营策略,毛利率保持稳定,推动经营效益持续向好。
雷赛智能所处赛道/行业发展趋势如何?
雷赛智能受益于AI产业革命和工业自动化国产替代政策,订单实现较大突破。AI产业革命推动下游行业设备厂商资本投入增加,工业自动化国产替代加速,为伺服系统等核心零部件厂商带来发展机遇。公司聚焦半导体、高端机床、泛人形机器人等战略新兴领域,这些领域正处于快速发展阶段,市场空间广阔。公司持续拓展重点战略性行业及新兴业务领域,营业收入加速增长,未来有望受益于行业景气度提升。
雷赛智能报告重点分析了哪些方向?
雷赛智能报告重点分析了公司财务数据、经营情况、股东信息及未来发展战略。财务数据显示公司营收和利润高速增长,毛利率保持稳定。经营情况方面,公司受益于AI产业和国产替代政策,订单大幅增长,聚焦半导体、高端机床、泛人形机器人等新兴领域。公司实施“两提两降”策略,有效对冲成本压力,提升盈利质量。此外,报告还披露了公司拟发行股票募资扩产、补充流动资金等中长期发展战略,展现公司持续提升核心竞争力的决心。
雷赛智能当前市场现状如何?
雷赛智能当前市场现状表现为业绩高速增长与经营稳健并存。公司营收和利润增速显著,展现出在AI产业革命和工业自动化国产替代背景下的强劲竞争力。聚焦半导体、高端机床、泛人形机器人等新兴领域,业务结构持续优化,战略新兴领域收入占比稳步提升。公司毛利率保持稳定并略有提升,经营杠杆效应持续释放,盈利质量显著改善。同时,公司股东结构稳定,无重大股权变动,显示出市场对公司发展前景的认可。
雷赛智能研报存在哪些风险提示?
雷赛智能研报中未明确指出具体风险,但可从行业及公司经营角度分析潜在风险。行业层面,AI产业和工业自动化国产替代进程存在不确定性,可能影响下游设备厂商投资决策,进而影响公司订单。市场竞争方面,伺服系统行业参与者众多,技术迭代迅速,公司需持续保持技术领先和产品竞争力。此外,原材料价格波动、汇率变化等宏观因素也可能对公司经营业绩产生影响。公司募投项目若进展不及预期,可能影响未来业绩表现。