猜你想问
英力特2026年第三季度报告主要讲了什么内容?
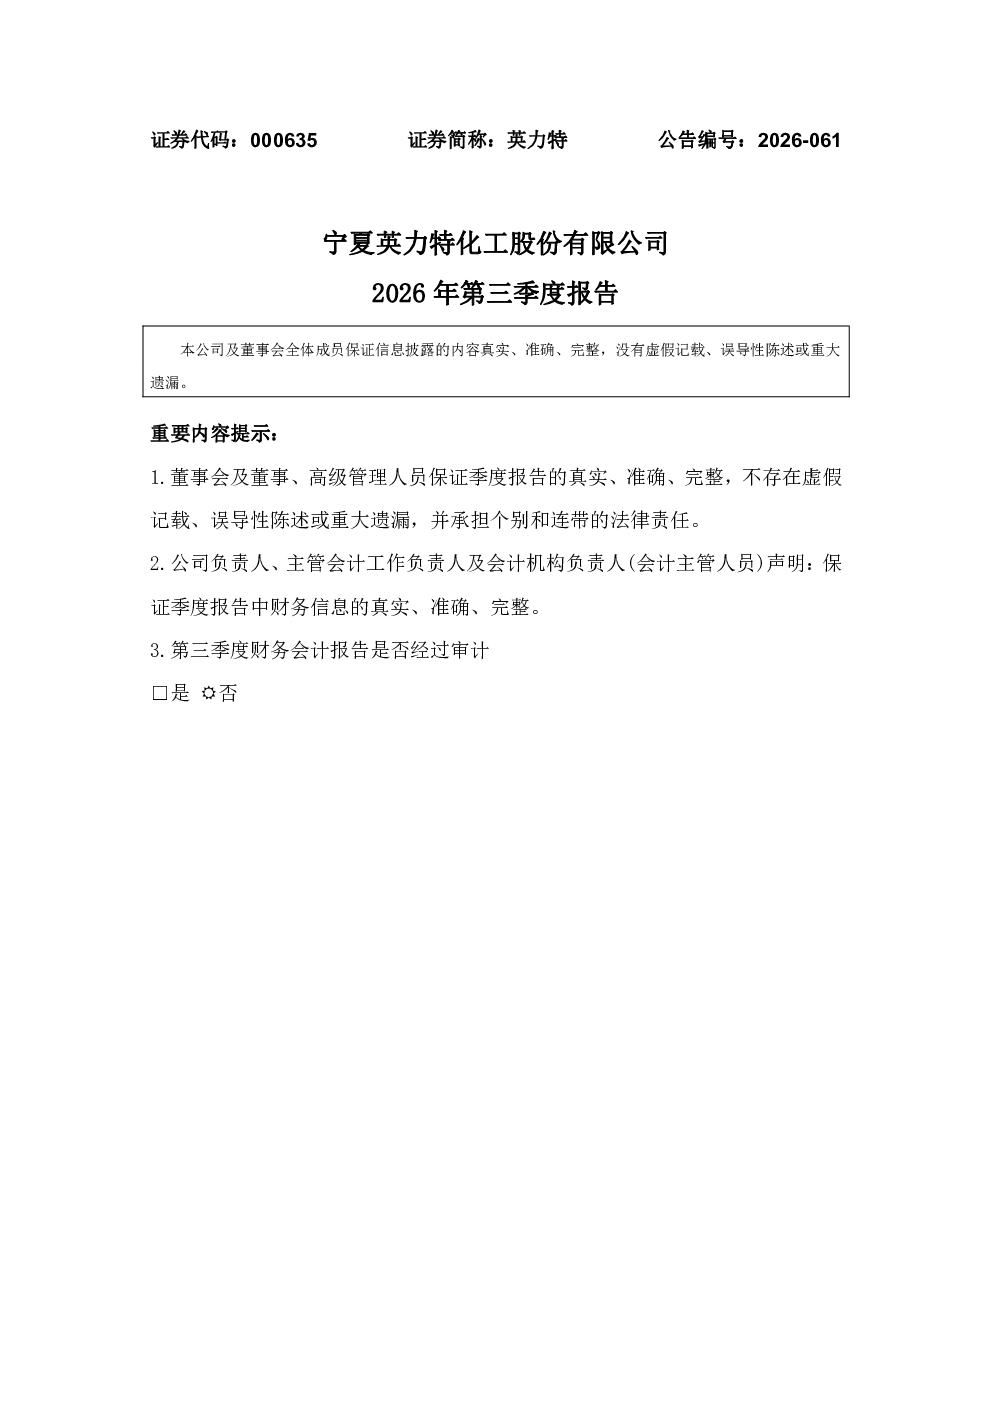
该报告详细披露了英力特2026年第三季度的财务状况,包括资产负债表、利润表和现金流量表的关键数据及变动情况。报告显示,公司货币资金、预付款项增加,衍生金融资产清零,短期借款大幅上升。利润表方面,税金及附加、研发费用上升,投资收益下降,资产减值损失增加。此外,报告还提及公司控股股东可能发生变更,但第三季度财务报告未经审计。
英力特所在赛道的发展趋势如何?
英力特所属赛道为能源化工领域,当前行业面临原材料价格波动、环保政策趋严等挑战。随着新能源和绿色低碳技术的推进,传统化工企业需加速转型升级。英力特在报告中披露的研发投入增加、碳排放权交易等举措,显示其正积极适应行业变化。未来,行业整合将加剧,技术领先和成本控制能力成为核心竞争力。
英力特这份报告的重点分析方向是什么?
报告重点分析了英力特的财务结构变化和经营风险。资产负债表显示公司短期偿债压力加大,存货跌价准备增加提示市场风险。利润表方面,研发费用上升反映公司战略投入,但投资收益下降需关注其资金使用效率。此外,控股股东变更事项也需持续关注,这些因素可能影响公司未来经营稳定性。
当前英力特的市场现状如何?
从财务数据看,英力特第三季度经营呈现分化特征:一方面货币资金、专项储备增加,显示部分业务稳健;另一方面短期借款、预收款项下降,反映市场回款压力。公司首次执行新会计准则,但年初数据未调整,可能影响同比可比性。同时,PVC期货平仓导致公允价值变动收益消失,需关注其对业绩的短期影响。
英力特研报存在哪些风险提示?
报告提示的主要风险包括:短期偿债压力,短期借款大幅增加可能引发流动性风险;存货跌价风险,资产减值损失上升反映库存管理挑战;政策变动风险,环保及能源政策调整可能影响行业格局;控股股东变更不确定性,若股份转让完成可能带来管理层变动。此外,新会计准则执行初期可能存在数据可比性问题。
你可能感兴趣
英 力 特:2026年一季度报告
财报2026-04-21
英力特:英 力 特2006年第三季度报告
财报2006-10-26
英 力 特:2019年第三季度报告全文
财报2019-10-24
英 力 特:2018年第三季度报告全文
财报2018-10-26
英力特:英 力 特2005年第三季度报告
财报2005-10-18
英 力 特:2010年第三季度报告全文
财报2010-10-15
英 力 特:2020年第三季度报告
财报2020-10-27
英 力 特:2007年第三季度报告
财报2007-10-10
英 力 特:2023年第三季度报告(更正后)
财报2023-12-26
英 力 特:2021年第三季度报告
财报2021-10-26