猜你想问
佳士科技2026年第三季度报告核心内容有哪些?
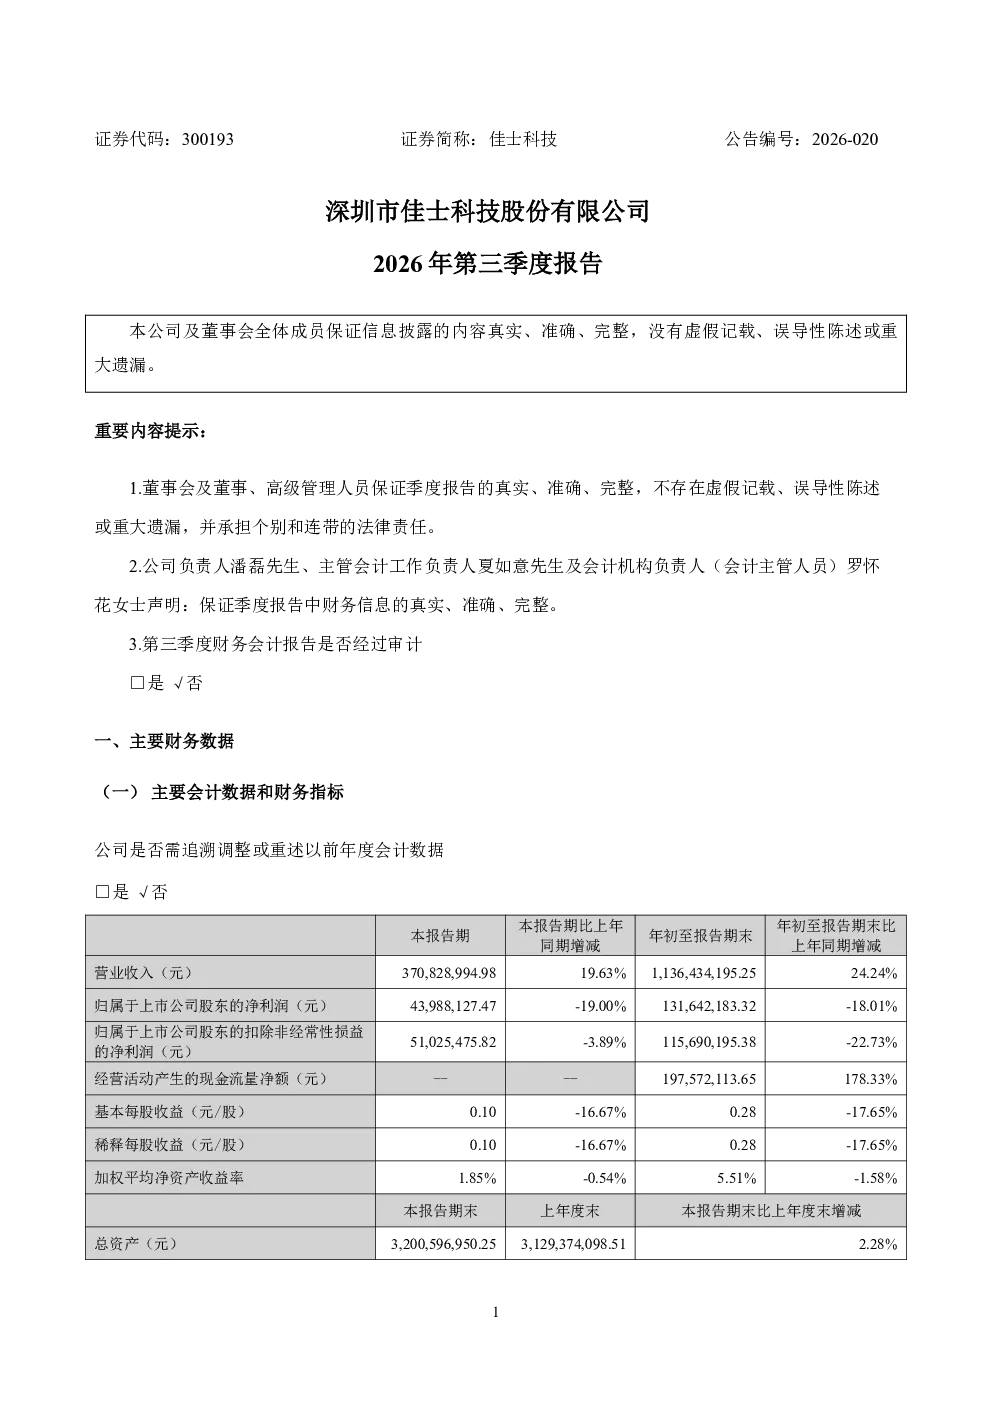
本季度报告由深圳市佳士科技股份有限公司董事会及全体成员保证信息披露的真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏。报告确认第三季度财务会计报告未经审计。主要财务数据包括适用非经常性损益定义的会计指标,其中增值税进项加计抵减和个税手续费返还在非经常性损益项目中。报告还包含资产负债表、利润表和现金流量表项目的重大变动情况及原因说明。股东信息部分未涉及股东总数及前十名股东持股情况表,也未涉及优先股股东信息。限售股份变动情况适用专门说明。报告确认自2026年起首次执行新会计准则,但未调整年初财务报表相关项目。
佳士科技所属赛道行业发展趋势如何?
本报告未明确提及所属行业赛道,但可从报告内容推断佳士科技业务涉及增值税进项加计抵减和个税手续费返益等政策性内容,可能属于受国家财税政策影响较大的制造业或服务业领域。2026年新会计准则的执行表明行业正经历会计规范升级,需关注未来准则变化对同行业公司财务数据的可比性影响。报告中未披露股东及限售股变动,可能反映公司股权结构相对稳定,但需结合行业整体并购重组趋势判断潜在的市场竞争格局变化。
佳士科技这份报告重点分析了哪些方向?
本报告重点披露了第三季度主要财务数据及变动情况,包括非经常性损益构成、资产负债表、利润表和现金流量表关键项目的变动原因说明。报告特别强调自2026年起首次执行新会计准则,但未调整年初数据,提示投资者需关注准则变更对历史数据可比性的影响。股东信息部分未披露具体持股数据,可能反映公司股权结构透明度有待提升。报告未涉及其他重要事项,整体聚焦于财务数据披露和会计政策变动说明。
当前佳士科技市场现状如何?
本报告确认第三季度财务会计报告未经审计,披露的财务数据未经第三方验证,市场投资者需谨慎参考。报告中未披露股东及限售股变动情况,可能反映公司股权结构相对稳定,但缺乏具体持股数据难以判断大股东变动风险。报告未涉及行业竞争对手对比分析,无法直接评估佳士科技在市场中的竞争地位。新会计准则的执行提示行业正经历会计规范升级,需关注准则变化对同行业公司财务数据的可比性影响。
佳士科技这份研报有哪些风险提示?
本报告存在多项风险提示:首先,第三季度财务会计报告未经审计,披露数据未经第三方验证,可能存在准确性偏差。其次,报告未披露股东总数及前十名股东持股情况表,也未涉及优先股股东信息,可能反映公司股权结构透明度有待提升,存在潜在股权变动风险。再次,报告确认自2026年起首次执行新会计准则,但未调整年初财务报表相关项目,提示投资者需关注准则变更对历史数据可比性的影响。最后,报告未涉及其他重要事项,可能存在未披露的潜在经营风险。