猜你想问
华之杰2026年第三季度报告主要披露了哪些内容?
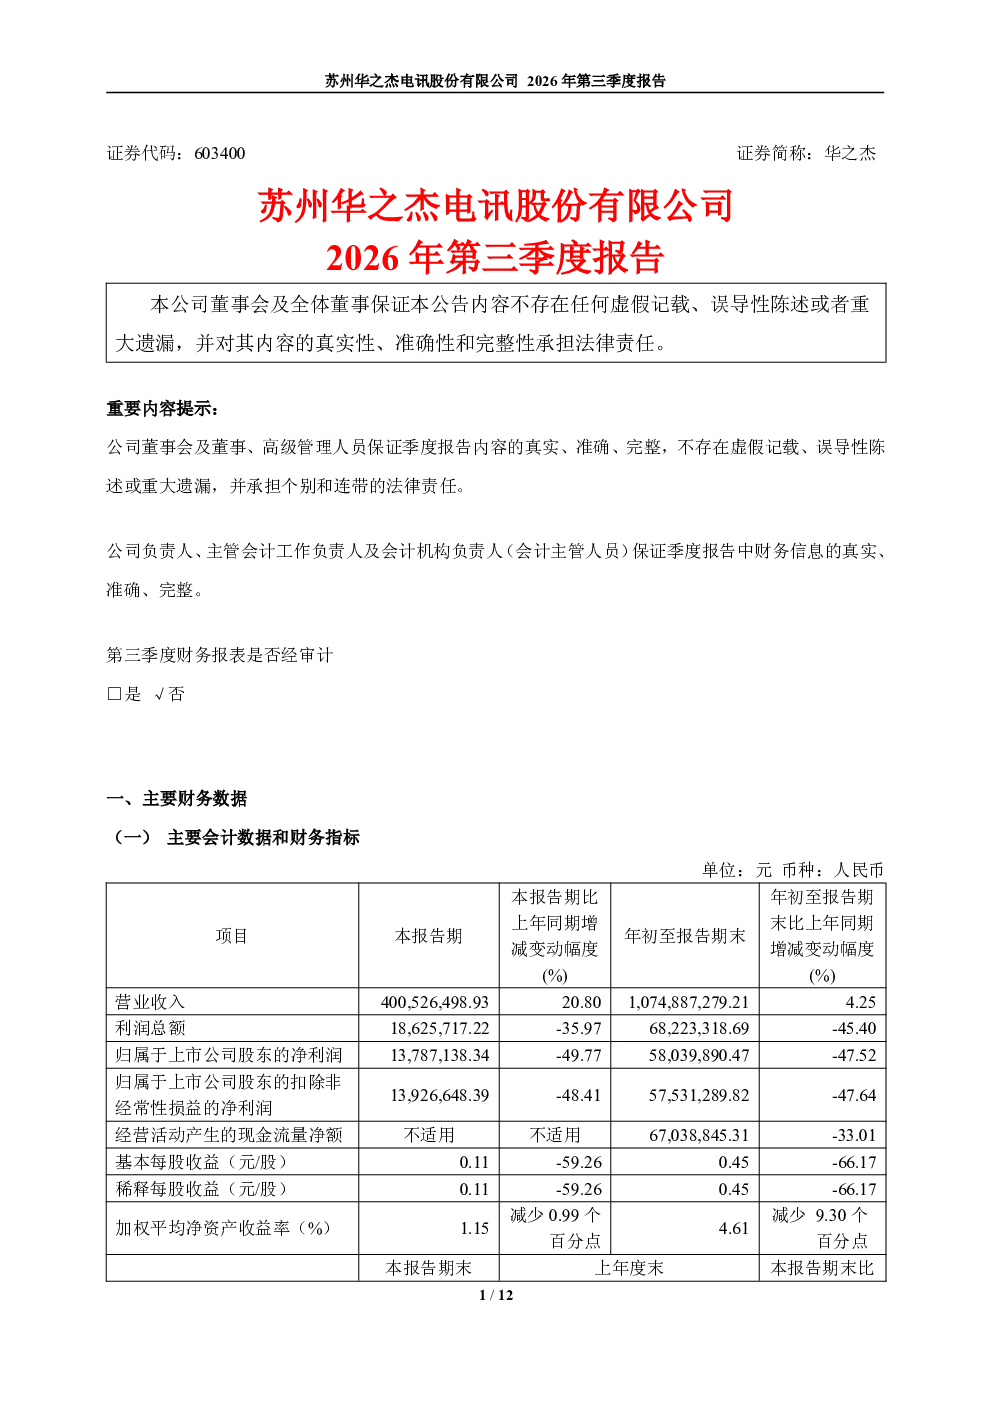
华之杰2026年第三季度报告披露了主要会计数据和财务指标,但具体数据未展示。报告还涉及股东信息,包括股东总数及前十名股东持股情况,其中公司回购专用证券账户持有股份566,417股,占总股本的0.44%。部分股东名称已变更。此外,报告提醒公司拟收购苏州格丽明电子科技有限公司切入半导体测试配套领域,已通过董事会决议收购方案,但暂不召开股东会审议。报告还提供了已审计的第三季度财务报表,包括合并资产负债表、合并利润表和合并现金流量表,但具体数据未展示。公司未执行新会计准则或准则解释涉及的财务报表调整。
华之杰报告中的赛道发展趋势如何?
华之杰报告显示,公司拟通过收购苏州格丽明电子科技有限公司切入半导体测试配套领域,旨在拓展业务边界,提升抗风险能力和整体盈利水平。此举表明公司在半导体测试领域有明确的战略布局,符合当前半导体行业快速发展的大趋势。半导体测试作为半导体产业链的关键环节,市场需求持续增长,技术迭代加速。华之杰的布局有望增强其在半导体测试领域的竞争力,并受益于行业增长带来的机遇。不过,具体的市场竞争格局和行业发展趋势仍需结合更详细的市场分析进行判断。
华之杰报告重点分析了哪些方向?
华之杰报告重点分析了公司主要财务数据、股东信息、收购计划及季度财务报表。在财务数据方面,报告披露了主要会计数据和财务指标,但具体数据未展示,也未详细说明非经常性损益项目及变动原因。股东信息方面,报告列出了股东总数及前十名股东持股情况,并提及部分股东名称变更。收购计划方面,公司拟收购苏州格丽明电子科技有限公司,已通过董事会决议,但暂不召开股东会审议。财务报表方面,报告提供了已审计的合并资产负债表、合并利润表和合并现金流量表,但具体数据未展示。报告未提及公司执行新会计准则的情况。
华之杰报告反映的市场现状如何?
华之杰报告反映的市场现状主要体现在公司业务拓展和财务状况方面。公司拟收购苏州格丽明电子科技有限公司,显示其积极拓展半导体测试配套领域的战略意图,旨在提升业务范围和抗风险能力。股东信息方面,公司回购专用证券账户持有股份占总股本比例较低,表明公司股权结构相对分散。报告未披露具体财务数据,但提供了已审计的季度财务报表框架,表明公司在财务报告方面较为规范。不过,由于具体数据未展示,无法对公司的财务状况和市场竞争力进行深入评估。
华之杰报告有哪些风险提示?
华之杰报告存在几项风险提示。首先,报告未披露具体财务数据,包括主要会计数据和财务指标,也未详细说明非经常性损益项目及变动原因,这可能导致投资者难以全面评估公司的财务状况和盈利能力。其次,公司拟收购苏州格丽明电子科技有限公司的计划尚处于审计和评估阶段,交易尚未完成,存在不确定性。此外,公司暂不召开股东会审议本次收购方案,待工作完成后将再次召开董事会和股东会,这可能影响收购进程的透明度和效率。这些因素均可能对公司的未来发展和投资价值产生影响。