猜你想问
中国汽研Q2业绩具体表现如何?
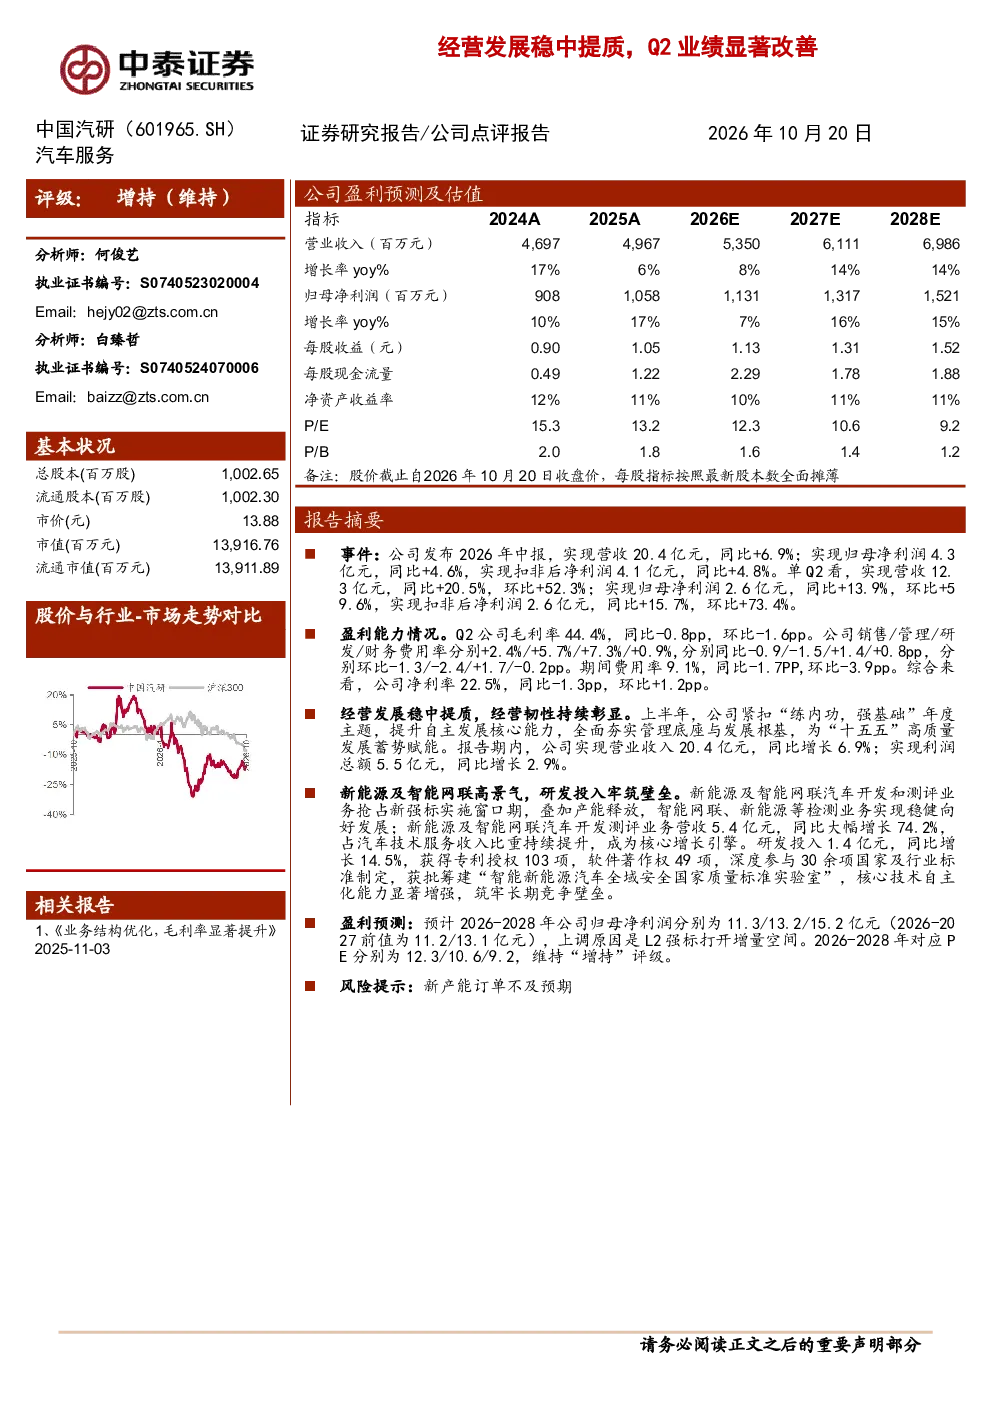
中国汽研2026年中报显示,Q2营收12.3亿元,同比增长20.5%,环比增长52.3%;归母净利润2.6亿元,同比增长13.9%,环比增长59.6%。上半年营收同比增长6.9%,利润总额同比增长2.9%。毛利率44.4%,净利率22.5%,期间费用率9.1%
新能源及智能网联业务发展情况?
新能源及智能网联业务营收5.4亿元,同比增长74.2%,成为核心增长引擎。研发投入1.4亿元,同比增长14.5%,获得专利授权103项,软件著作权49项,深度参与30余项国家及行业标准制定。公司获批筹建“智能新能源汽车全域安全国家质量标准实验室”,核心技术自主化能力显著增强。
报告对行业发展趋势有何分析?
报告指出,中国汽研紧扣“练内功,强基础”主题,提升自主发展能力。新能源及智能网联业务成为核心增长引擎,研发投入持续加大,专利及标准制定成果显著。这反映了行业对智能化、网联化及安全标准提升的迫切需求,以及中国汽研在其中的关键作用。
报告主要关注哪些分析方向?
报告主要关注中国汽研Q2业绩显著改善的具体数据,包括营收、净利润的同比环比增长情况,毛利率、净利率、期间费用率的变动。同时,重点分析了新能源及智能网联业务的营收贡献、研发投入与成果,以及公司在核心技术自主化方面的进展。
研报提示的主要风险是什么?
研报提示的主要风险是新产能订单不及预期。虽然公司Q2业绩表现亮眼,但未来增长仍依赖于市场需求和产能扩张的实际情况。若新产能订单无法达到预期水平,可能对公司未来的营收和利润增长造成压力。
你可能感兴趣
中国银行业2023年上半年发展回顾与展望报告:稳中提质,蓄势前行
金融德勤2023-10-06
2025年三季度银行业研究:经营稳中提质,银行业信用质量保持稳定
金融大公信用2025-12-03
经营稳中提质,供给持续丰富
国联证券2024-01-09
21年OLED出货量全球第二,技术驱动经营稳中提质
国信证券2022-03-31
华熙生物:经营提质增效,助力Q2业绩持续改善【中金轻工零售美妆 樊俊豪】
未知机构2022-07-21
中国经济“半年报”:奋楫笃行,稳中提质
安永2025-08-01
宏观资讯:人民日报:稳中提质态势明显 中国经济失速论不攻自破
信达期货2016-10-21
负债端稳中提质,资产端收益稳健
金融国信证券2025-03-28
奋楫笃行稳中提质:2025年上半年中国经济报告
安永2025-08-01
2023年年报及2024年一季报点评:稳中提质,关注营销执行落地
食品饮料民生证券2024-04-29