猜你想问
这份研报主要分析了哪些金属新材料?
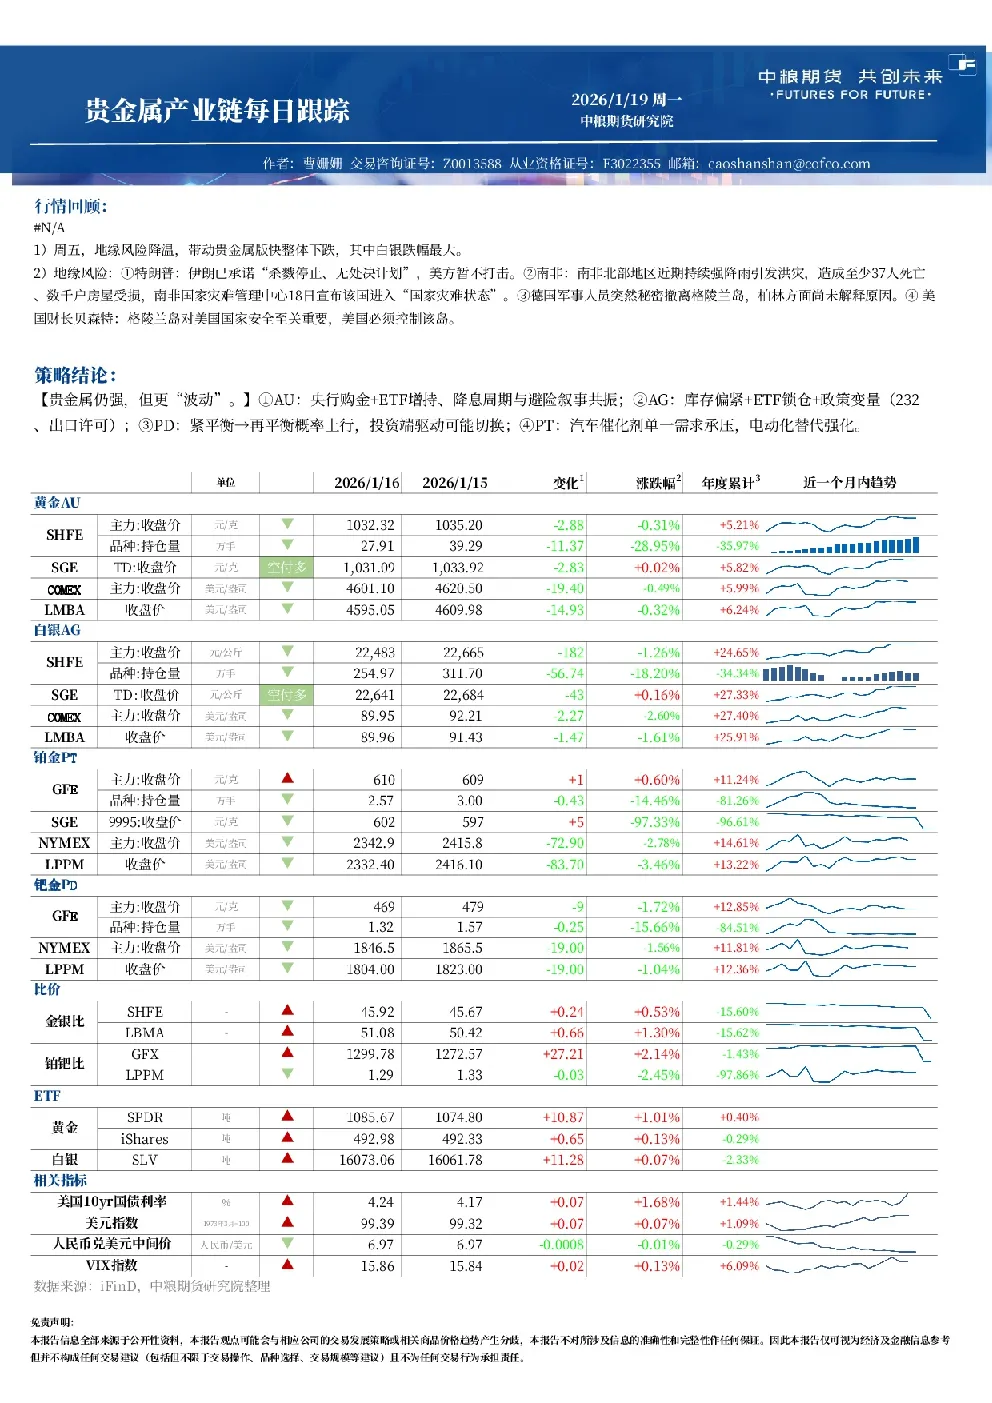
研报覆盖了贵金属、铜、铝、锡、镍等金属新材料产业链。贵金属方面,分析了黄金和白银的行情与策略;铜价进入调整阶段,关注美伦价差收敛和高价格波动;铝产业链延续跌势,原铝高位震荡,氧化铝偏弱;锡价易涨难跌但需警惕库存高位风险;镍累库压力未解,基本面疲弱,镍价高位震荡。
报告对动力电池行业的发展趋势有何看法?
报告显示动力电池行业保持高增长态势,12月产量环比增长14.4%,同比增长62.1%,1-12月累计产量同比增长60.1%,销量同比增长63.6%。动力电池累计装车量同比增长40.4%。碳酸锂基本面维持强势,淡季去库,但盘面因监管限仓、流动性问题波动率高位,价格变化脱离基本面,关注资金动向,交易层面补前期缺口仍是较好的进场机会。
报告重点分析了哪些金属新材料的市场现状?
报告重点分析了贵金属整体下跌,白银跌幅最大;铜价沪铜主力合约下跌0.49%至100280元/吨,智利铜矿罢工影响供应;铝产业链延续跌势,安哥拉铝产业园投产增加全球电解铝供给;沪锡主力合约下跌6.38%至379400元/吨,海外地缘冲突扰动持续;沪镍主力合约下跌-0.24%至146880元/吨,加拿大镍矿项目获批重塑供应链。
研报提示了哪些市场风险?
研报提示贵金属仍强但更“波动”,需关注地缘风险和库存变化;铜价进入调整阶段,高价格下波动剧烈;铝产业链“上强下弱”,淡季与高价抑制下游开工;锡价易涨难跌但需警惕库存高位风险;镍累库压力未解,基本面疲弱,短期印尼政策预期与高库存现实博弈;动力电池碳酸锂价格因监管限仓、流动性问题波动率高位,价格变化脱离基本面。
报告对金属新材料行业的投资分析方向有何建议?
报告建议关注贵金属的央行购金、ETF增持、降息周期与避险叙事共振;铜价进入调整阶段建议暂时观望,中长期逢低多配;铝原铝高位震荡,氧化铝偏弱;锡价易涨难跌但需警惕库存高位风险;镍累库压力未解,镍价高位震荡;动力电池碳酸锂基本面强势但盘面波动率高位,关注资金动向,交易层面补前期缺口仍是较好的进场机会。