猜你想问
这份研报主要分析了哪些金属新材料产业链?
这份研报主要分析了贵金属(黄金、白银、铂金、钯金)、铜、铝、锡、镍和碳酸锂等金属新材料产业链的最新动态。报告详细探讨了各品种的基本面、供需关系、政策影响以及市场走势,为投资者提供了全面的行业分析视角。
报告对贵金属行业的趋势有何看法?
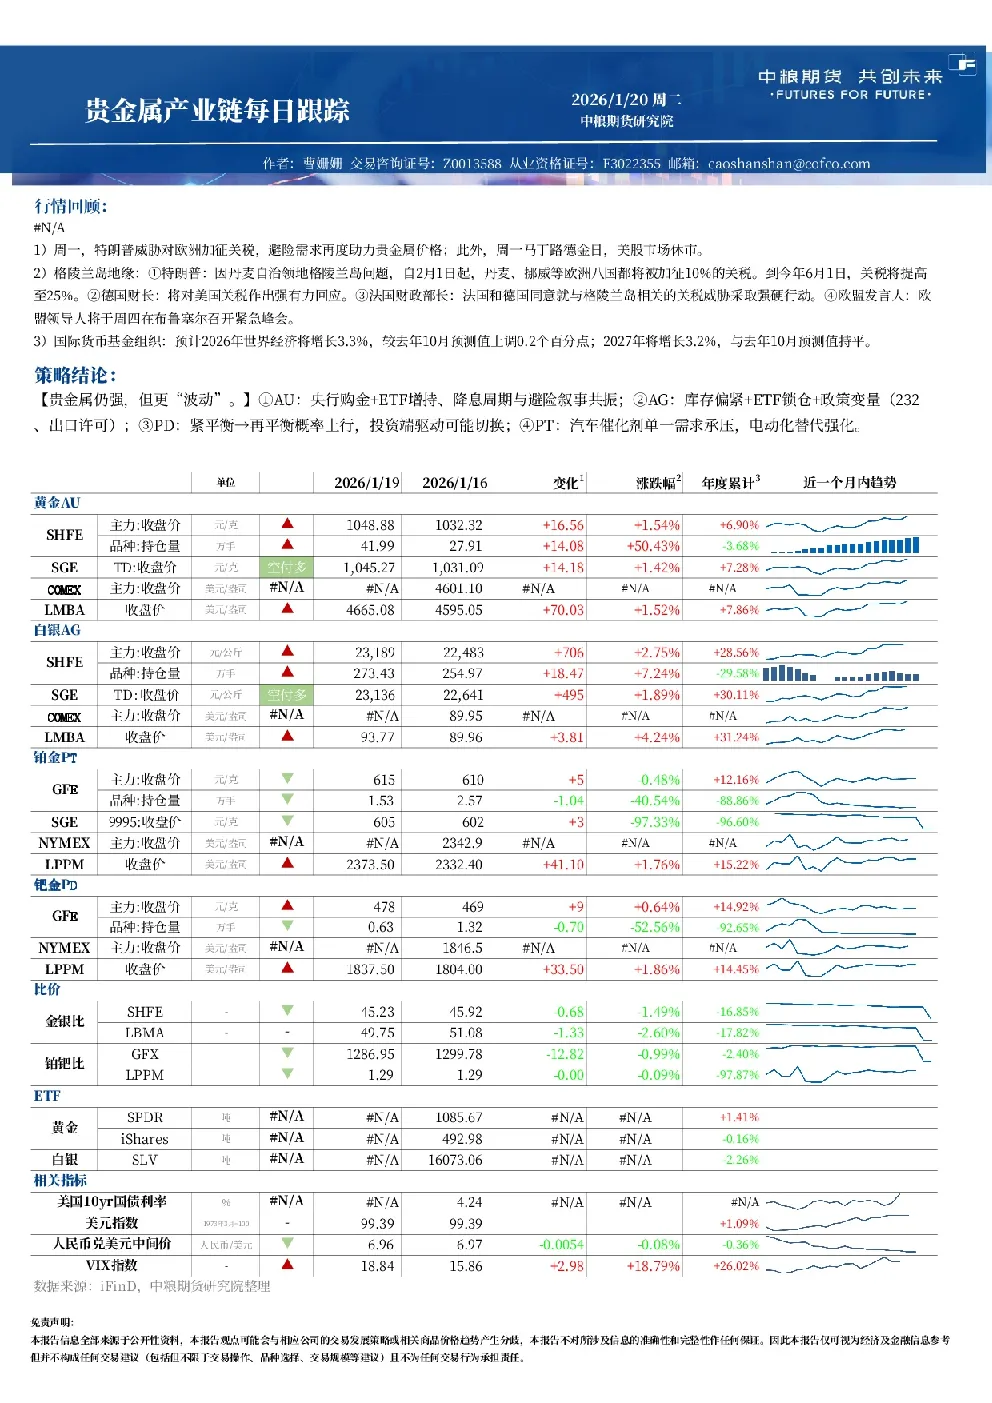
报告认为贵金属整体仍具较强表现,但波动性可能加剧。黄金受益于央行购金、ETF增持和降息周期的避险需求;白银则因库存偏紧、ETF锁仓及政策变量(如232、出口许可)而表现活跃;铂金市场可能从紧平衡转向再平衡,投资端驱动或将切换;钯金则面临汽车催化剂需求承压和电动化替代强化的挑战。
报告中铜价的分析重点是什么?
报告重点关注沪铜主力合约上涨至101680元/吨的驱动因素,指出关键触发价可能来自13,000美元的刺激导致废铜回收增加、现货供应缓解,市场进入高位震荡。同时,摩根士丹利预计2026年数据中心铜消费量将达74万吨,废铜回收有望填补增量,而关税延迟或豁免、美伦价差收敛等因素也可能影响铜价走势。
铝价目前的市场状况如何?
报告指出沪铝主力合约价格未提及具体变动,但分析了铝产业链的整体状况。氧化铝延续下跌,电解铝上涨,铝合金震荡偏强。国内电解铝产能接近天花板,海外扩产受限,铝锭社会库存累库,氧化铝供应宽松导致成本压制,预计铝价将高位震荡。此外,南山铝业印尼电解铝项目投资约4.36亿美元,也反映了行业项目动态。
研报中提到的风险提示有哪些?
研报强调期货交易存在较高风险,投资者应自主评估风险承受能力。同时指出市场具有不确定性,过往策略观点的吻合并不保证当前策略的正确性。此外,公司或关联机构可能涉及相关品种交易,这些因素都应纳入投资者考量范围,以规避潜在风险。
你可能感兴趣
中粮期货金属新材料产业链每日跟踪
中粮期货2025-04-23
中粮期货金属新材料产业链每日跟踪
中粮期货2025-03-18
中粮期货金属新材料产业链每日跟踪
中粮期货2025-03-20
中粮期货金属新材料产业链每日跟踪
中粮期货2025-04-01
中粮期货金属新材料产业链每日跟踪
中粮期货2025-07-02
中粮期货金属新材料产业链每日跟踪
中粮期货2025-05-06
中粮期货金属新材料产业链每日跟踪
中粮期货2025-03-13
中粮期货金属新材料产业链每日跟踪
中粮期货2025-04-14
中粮期货金属新材料产业链每日跟踪
中粮期货2025-04-24
中粮期货金属新材料产业链每日跟踪
中粮期货2025-03-19