猜你想问
这份研报主要讲了什么内容?
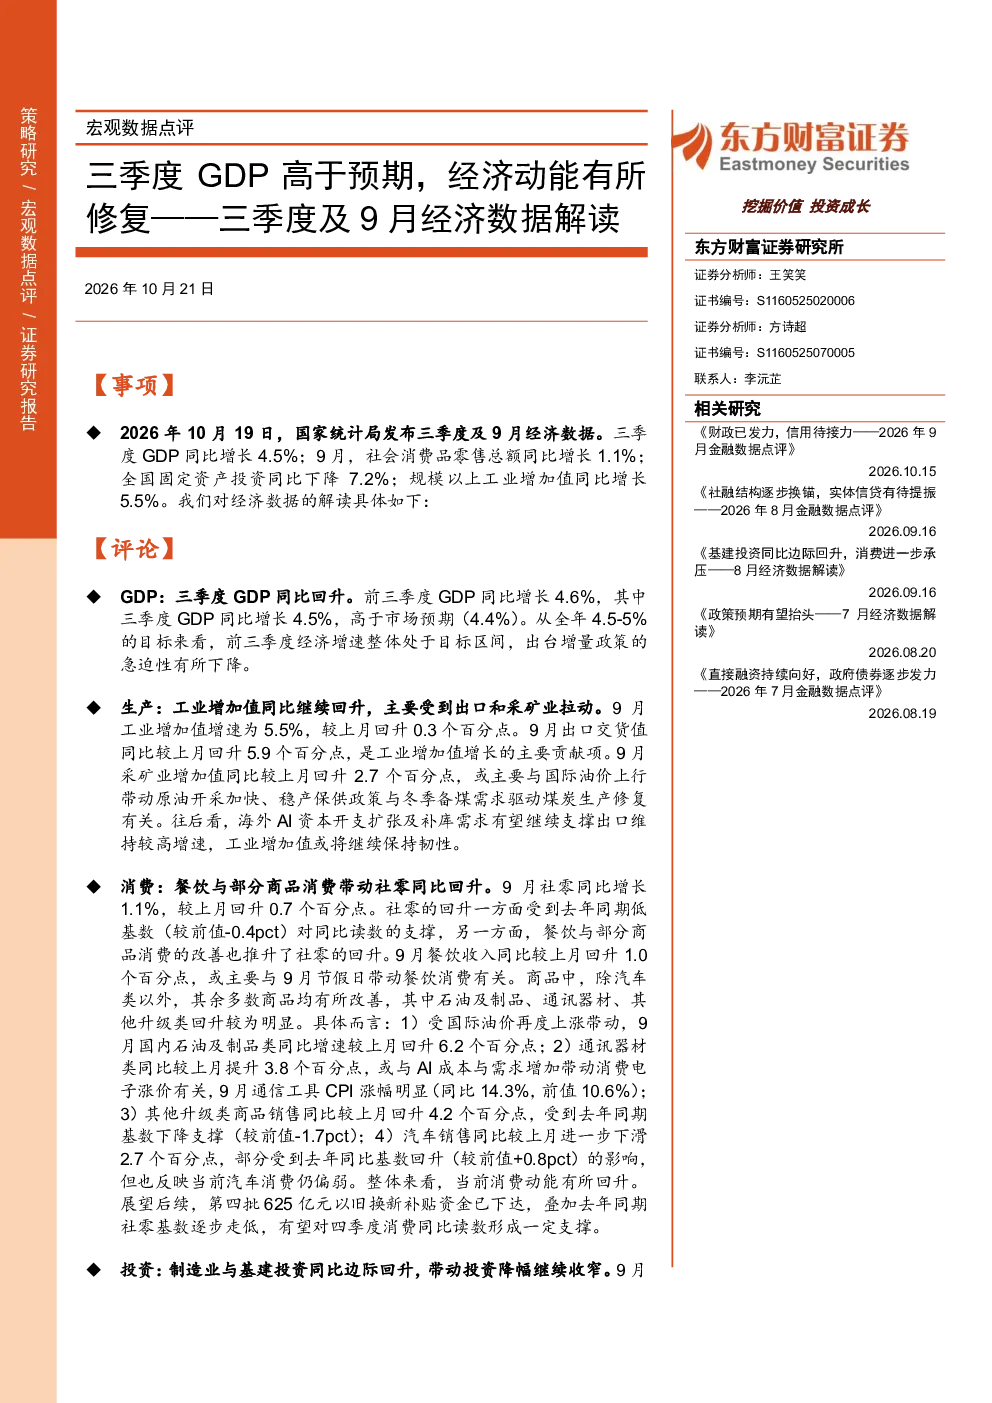
这份研报主要解读了三季度及9月的经济数据,指出三季度GDP同比增长4.5%,高于市场预期,经济增速整体处于全年目标区间。报告分析了9月经济动能有所修复,但增量政策出台空间可能较小的现状。具体数据包括GDP环比回升、工业增加值增长、消费改善、投资下降收窄以及房地产价格变化等,并指出当前经济下行压力可控,全年增长目标具备基础,但需关注地缘冲突、政策落地节奏及内需改善情况。
报告对经济行业发展趋势有何分析?
报告指出三季度经济增速整体处于全年目标区间,9月经济动能有所修复,但增量政策出台空间可能较小。生产方面,工业增加值增长主要受出口和采矿业拉动,海外AI资本开支和补库需求或继续支撑出口。消费方面,受低基数和部分商品改善推动,但汽车销售下滑。投资方面,制造业和基建投资边际回升,政策性金融工具加快投放或推动实物工作量。房地产方面,70个大中城市房价同比降幅收窄,但销售仍偏弱,新政效果待观察。整体来看,当前经济下行压力可控,但需关注地缘冲突、政策落地节奏及内需改善情况。
报告重点分析了哪些方向?
报告重点分析了三季度GDP增长情况、9月经济动能修复情况、政策出台空间、主要经济数据变化及后续展望。具体包括GDP环比回升、工业增加值增长、消费改善、投资下降收窄以及房地产价格变化等。报告指出当前经济下行压力可控,全年增长目标具备基础,但增量政策出台空间有限,需关注地缘冲突、政策落地节奏及内需改善情况。报告还分析了海外AI资本开支和补库需求对出口的支撑作用,以及以旧换新补贴和低基数对四季度消费的潜在影响。
当前市场现状如何判断?
当前市场现状表现为三季度GDP增长高于预期,经济增速整体处于全年目标区间,9月经济动能有所修复。但增量政策出台空间可能较小,经济下行压力可控,全年增长目标具备基础。生产方面,工业增加值增长主要受出口和采矿业拉动;消费方面,受低基数和部分商品改善推动,但汽车销售下滑;投资方面,制造业和基建投资边际回升;房地产方面,房价同比降幅收窄,但销售仍偏弱。整体来看,经济恢复态势有所显现,但仍需关注地缘冲突、政策落地节奏及内需改善情况。
研报提示了哪些风险?
研报提示的风险主要包括地缘冲突、政策落地节奏及内需改善情况。地缘冲突可能对全球经济环境和供应链造成不确定性,影响出口和投资。政策落地节奏的不确定性可能影响经济恢复进程,当前增量政策出台空间有限,需关注专项债、特别国债等政策集中落地效果。内需改善情况仍需观察,消费方面汽车销售下滑,房地产销售仍偏弱,需关注后续改善动力。此外,海外AI资本开支和补库需求的持续性也存在不确定性,可能影响出口表现。当前经济下行压力可控,但上述风险因素仍需持续关注。