猜你想问
这份报告的核心内容是什么?
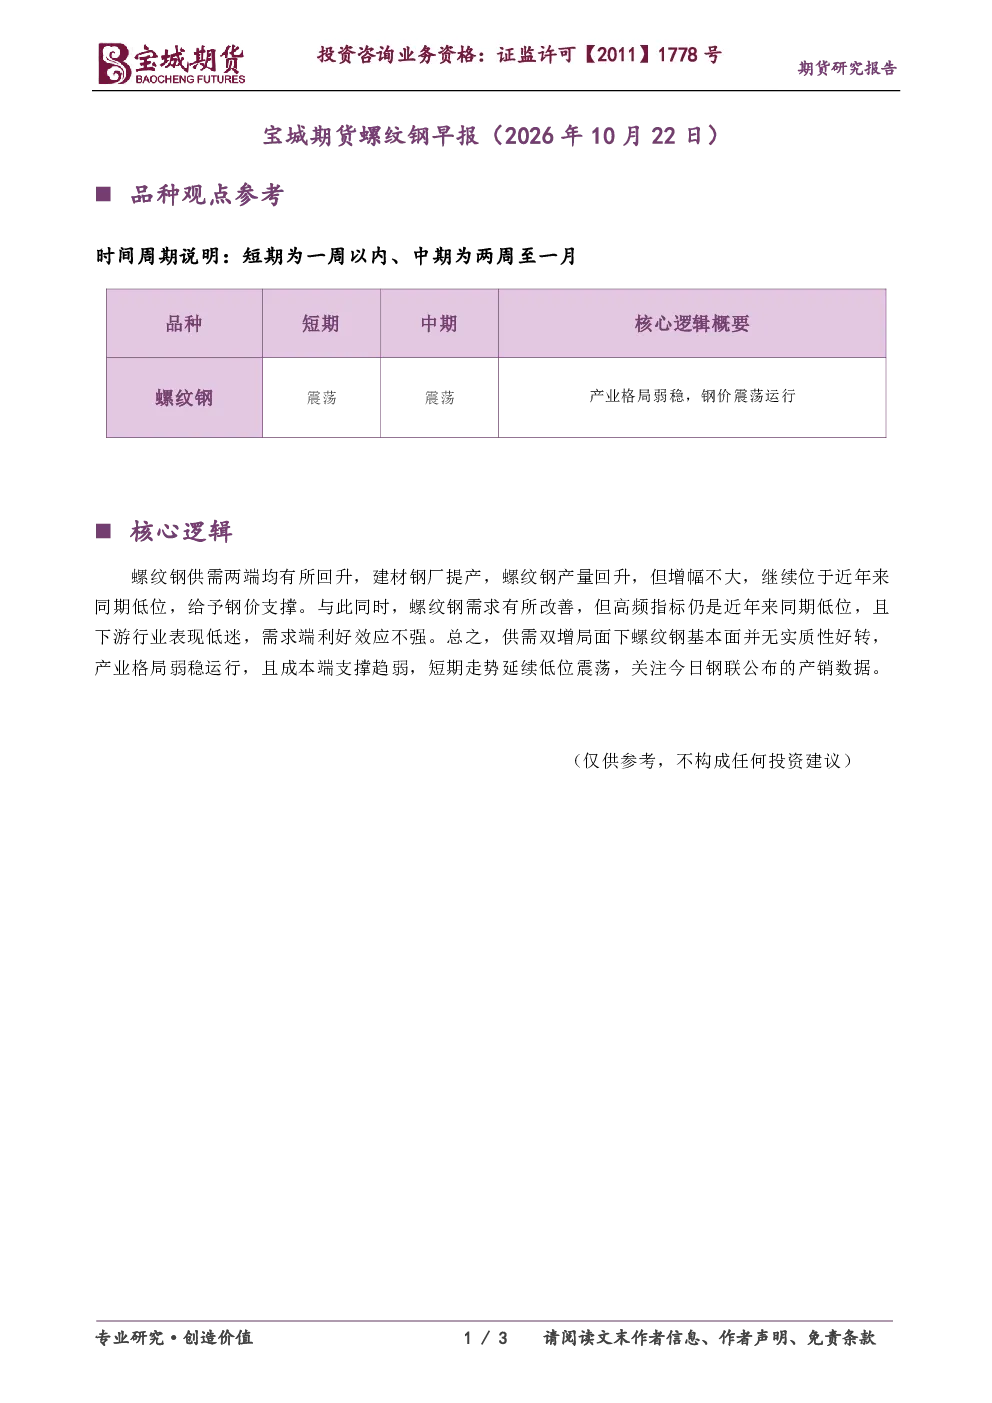
本报告分析螺纹钢供需两端变化。供给端,建材钢厂提产导致螺纹钢产量回升,但增幅不大,维持近年同期低位,对钢价形成支撑。需求端,螺纹钢需求有所改善,但高频指标仍处于近年同期低位,下游行业表现低迷,需求端利好效应不强。总体来看,供需双增局面下螺纹钢基本面未实质性好转,产业格局弱稳运行,成本端支撑趋弱,短期走势延续低位震荡,需关注钢联公布的产销数据。
螺纹钢行业未来发展趋势如何?
螺纹钢行业未来发展趋势分析显示,建材钢厂提产对供给端形成一定支撑,但产量增幅有限,维持低位运行。需求端虽有改善迹象,但高频指标和下游行业表现均显示其处于近年同期低位,表明行业整体需求仍显疲软。成本端支撑趋弱进一步制约行业上行空间,预计短期内螺纹钢市场将延续低位震荡格局,产业格局弱稳运行,需持续关注供需变化及成本支撑力度。
报告重点分析了哪些方向?
报告重点分析了螺纹钢供需两端变化及其影响。供给端关注建材钢厂提产对产量的影响,以及产量回升幅度和所处的历史同期水平。需求端则分析高频指标变化、下游行业表现及需求端利好效应。此外,报告还探讨了成本端支撑变化对市场的影响,并结合钢联公布的产销数据,综合判断短期螺纹钢走势,指出基本面未实质性好转,短期走势延续低位震荡。
当前螺纹钢市场现状如何判断?
当前螺纹钢市场现状判断显示,供需两端均有所回升,但回升幅度有限,供给端产量维持在近年同期低位,需求端高频指标仍处于近年同期低位,下游行业表现低迷。总体来看,螺纹钢基本面未出现实质性好转,产业格局维持弱稳运行,成本端支撑趋弱,市场短期走势延续低位震荡,需关注供需变化及成本支撑力度。
阅读这份报告需要注意哪些风险?
阅读本报告需注意以下风险:首先,报告内容基于现有数据和信息进行分析,但市场情况可能发生变化,导致分析结果与实际市场表现存在偏差。其次,螺纹钢市场受宏观经济、政策调控、原材料价格等多重因素影响,单一因素变化可能对市场走势产生重大影响。此外,报告结论仅供参考,不构成任何投资建议,投资者应结合自身风险承受能力和投资目标独立判断,谨慎决策。