猜你想问
美国9月CPI数据对全球市场有何影响?
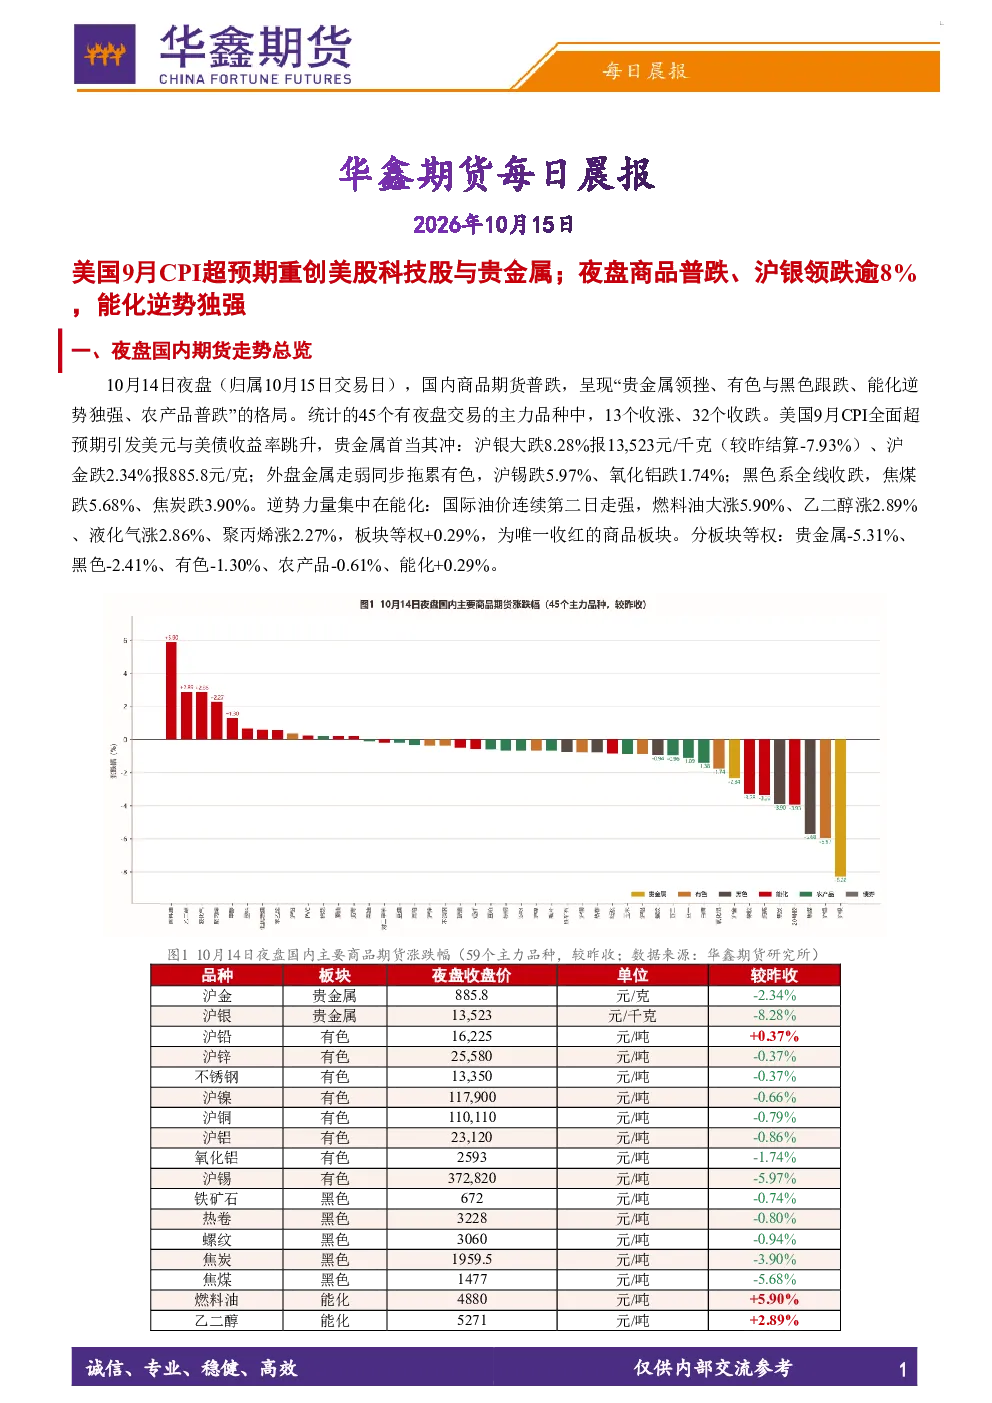
美国9月CPI数据超预期,引发市场对美联储加息预期重定价,导致美元与美债收益率跳升。这一事件对全球风险资产估值产生系统性压制,特别是美股科技股和贵金属承压明显。贵金属领跌主要由于美元走强和美债实际利率上行,压制了无息资产吸引力。国内商品市场也受此影响,贵金属板块领跌,而能化板块凭借油价地缘溢价逆势走强,但两条主线的可持续性均不高。
夜盘商品期货走势呈现哪些分化特征?
夜盘商品期货走势呈现明显分化,贵金属领跌逾8%,沪银跌幅最大,主要受美元走强和美债实际利率上行影响。有色板块受外盘金属走弱拖累,沪锡领跌。黑色板块全线收跌,焦煤和焦炭跌幅较大。能化板块逆势独强,国际油价续涨带动燃料油、乙二醇等品种上涨。农产品板块普跌,白糖领跌。这种分化本质是利率压制与成本支撑两条主线的碰撞。
报告重点分析了哪些市场板块的走势?
报告重点分析了海外和国内多个市场板块的走势。海外市场包括美股科技股受CPI超预期重创,美债收益率跳升,美元指数创近期新高,贵金属板块重挫。国内市场则分析了贵金属、有色、黑色、化工品和农产品板块的走势,其中贵金属跟随外盘重挫,有色沪锡领跌,黑色系全线收跌,能化板块逆势走强,农产品板块普跌。报告还分析了各板块背后的驱动因素和后市展望。
当前市场面临哪些主要风险因素?
当前市场面临的主要风险因素包括:美联储加息预期升温对全球风险资产的系统性压制,特别是对美股科技股和贵金属的冲击;美元走强和美债收益率上行对无息资产的压制;国内商品市场利率压制与成本支撑的矛盾导致板块分化;油价地缘溢价的可持续性存疑;贵金属急跌已部分定价加息预期,但需警惕进一步下行风险;科技股与AI信用链条的风险传导值得关注。
报告对投资者有哪些风险提示?
报告提示投资者需关注市场利率环境变化对资产估值的影响,特别是贵金属和科技股的估值压力。国内商品市场板块分化明显,需警惕利率压制和成本支撑的博弈风险。能化板块虽短期强势,但需警惕油价高位波动风险。投资者应控制仓位、防御为先,不宜在贵金属急跌时恐慌追空,需关注科技股与AI信用链条的风险传导,以及黑色和农产品板块短期缺乏增量利多的情况,以观望和逢反弹减仓为主。