猜你想问
华伍股份2026年第三季度报告核心内容有哪些?
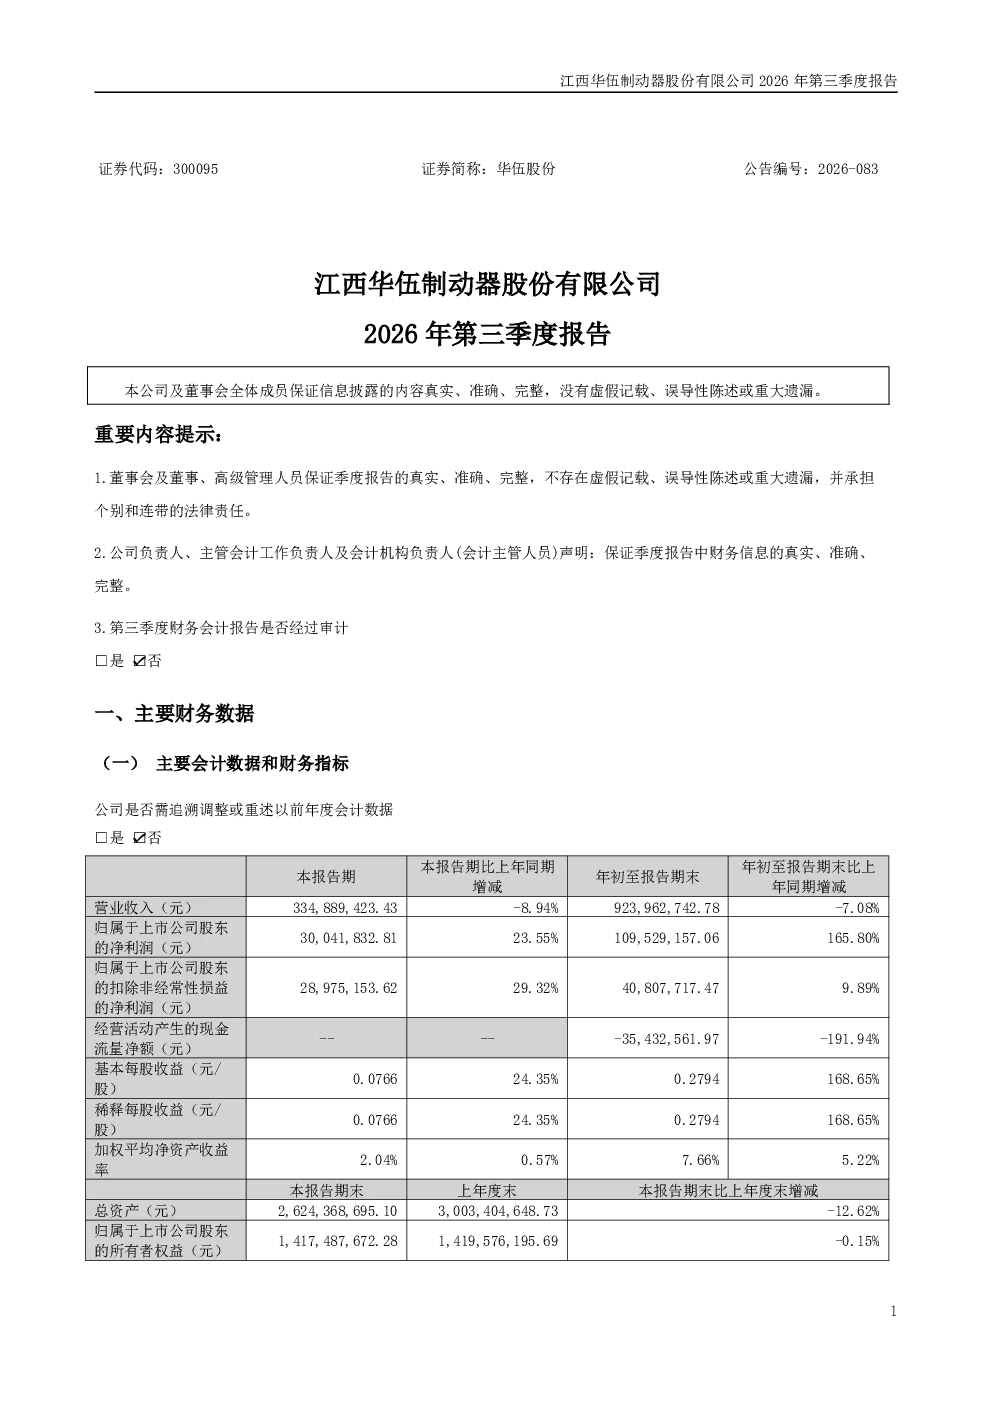
华伍股份2026年第三季度报告显示,公司前三季度归母净利润同比增长165.80%至1.10亿元,工业制动器主业盈利能力提升,高毛利产品占比提高。扣除非经常性损益后净利润为4080.77万元,环比大幅增长,主要得益于子公司收缩降本及出表。起重运输板块营收同比增长11.81%,达到3.84亿元;矿卡板块收入同比增长172.99%,达到6709.64万元,订单金额快速破亿,成为新的利润增长引擎。报告还披露公司拟回购股份8000万至15000万元用于员工持股及股权激励,已累计回购7334200股,占总股本1.8595%。子公司长沙天映及贵州华伍被实质合并破产清算,不再纳入合并报表。
华伍股份所属赛道行业发展趋势如何?
华伍股份所属赛道为工业制动器及起重运输设备领域,行业发展趋势呈现智能化、自动化、绿色化方向。随着智能制造和工业4.0的推进,对高性能、高可靠性制动器的需求持续增长。同时,新能源、环保政策推动下,工业设备向节能环保方向发展。华伍股份在工业制动器主业盈利能力提升,高毛利产品占比提高,矿卡板块收入快速增长等方面表现良好,符合行业发展趋势。但需关注市场竞争加剧、技术迭代加快等挑战。
华伍股份报告重点分析了哪些方向?
华伍股份报告重点分析了公司主业盈利能力提升、高毛利产品占比提高、子公司收缩降本及出表带来的扣非净利润增长等积极方面。报告还重点关注了矿卡板块作为新的利润增长引擎的发展情况,以及公司拟回购股份用于员工持股及股权激励的长期战略布局。此外,子公司破产清算及重整投资权益竞拍流拍等事项也受到关注,反映了公司在处置低效资产、优化业务结构方面的努力。
华伍股份当前市场现状如何?
华伍股份当前市场现状表现为工业制动器主业盈利能力持续提升,矿卡板块收入快速增长,成为新的利润增长点。公司通过提升高毛利产品占比、收缩降本等措施改善盈利水平。但报告也显示,公司整体营业收入同比下滑,主要受安德科技出表及低毛利率产品占比下降影响。此外,子公司破产清算及重整投资权益竞拍流拍等事项,表明公司在处置低效资产方面仍面临挑战,市场需关注其后续整合效果。
华伍股份研报存在哪些风险提示?
华伍股份研报存在的主要风险提示包括:子公司破产清算及重整投资权益竞拍流拍可能导致投资损失;矿卡板块虽然收入增长迅速,但市场波动及政策变化可能影响其持续增长;公司拟回购股份用于股权激励,若效果不及预期可能影响公司治理;起重运输板块市场竞争激烈,技术迭代加快可能带来业绩波动风险。此外,公司整体营业收入下滑也提示市场需关注其业务结构优化及市场拓展的有效性。