猜你想问
安德利2026年第三季度报告主要讲了什么?
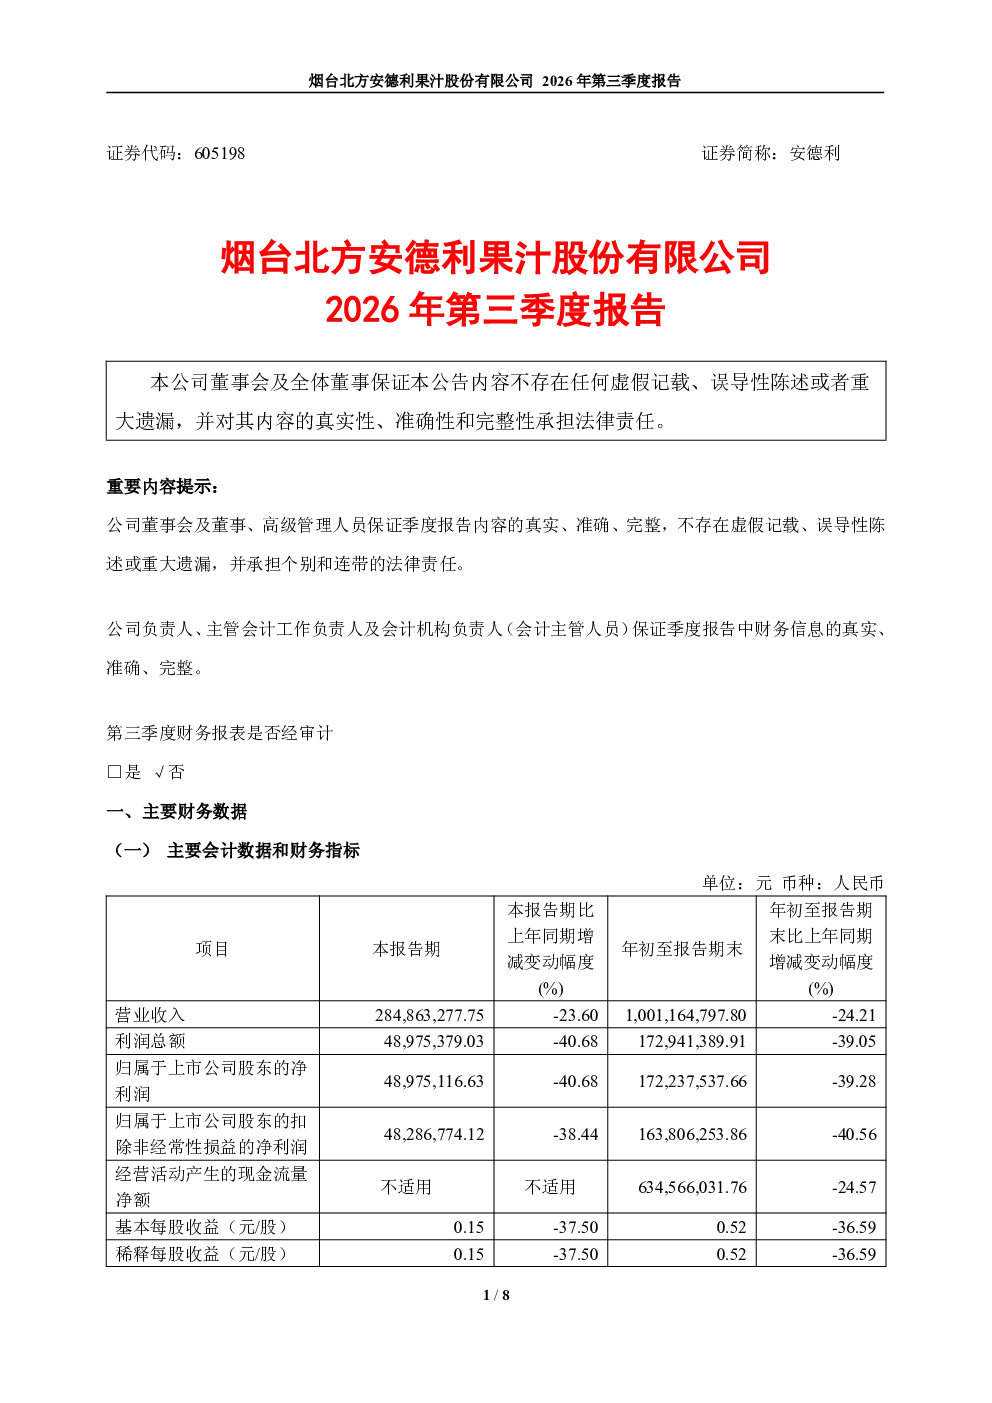
本报告主要披露了安德利在2026年9月18日完成对宁波甬强科技有限公司62.0611%股权的收购,交易对价为792,787,965.88元人民币。交易采用分期付款加尾款共管及业绩承诺的安排,首期款项已支付,剩余尾款将在股权交割后5个工作日内支付。目前标的公司正在办理工商登记手续。此外,报告还披露了未经审计的第三季度财务报表,包括合并资产负债表、合并利润表及合并现金流量表(2026年1—9月),但未提及新会计准则调整事项。目前公司无其他需特别提醒投资者的信息。
安德利所在行业的发展趋势如何?
安德利所在行业的发展趋势需结合具体行业背景分析。从本次收购宁波甬强科技来看,可能涉及新材料、高端装备制造或新能源等领域。这些赛道通常受益于国家政策支持、技术迭代加速及下游需求增长。例如,新材料领域可能因新能源汽车、半导体等产业需求提升而迎来发展机遇;高端装备制造则可能受益于智能制造、工业自动化升级。但具体趋势需关注行业政策动态、技术突破及市场竞争格局变化。
这份报告重点分析了哪些方向?
本报告重点分析了安德利对宁波甬强科技的股权收购事项及其财务状况。收购方面,报告详细披露了交易对价、付款方式、业绩承诺等核心条款,以及标的公司工商登记进展。财务方面,报告披露了未经审计的第三季度合并报表,但未提及会计准则调整影响。报告未涉及宏观经济分析或竞争对手对比,核心内容聚焦于本次收购的执行情况及财务披露,未提供行业深度分析或公司战略布局解读。
当前市场对安德利有何判断?
当前市场对安德利的判断主要基于其披露的股权收购及财务信息。收购宁波甬强科技显示公司可能寻求产业链延伸或技术协同,但交易规模及后续整合效果尚待观察。财务方面,未经审计的第三季度报表需谨慎解读,未披露的审计调整事项可能影响财务数据准确性。市场需关注收购完成后标的公司业绩承诺达成情况,以及安德利整合能力对协同效应的释放。目前无其他重大风险提示,但需持续跟踪公司经营动态及行业竞争变化。
这份研报有哪些风险提示?
本报告披露的风险提示主要集中于股权收购相关事项。首先,宁波甬强科技的业绩承诺存在不确定性,若实际业绩未达预期可能影响安德利投资回报。其次,收购整合过程中可能面临文化冲突、管理协同等挑战,影响整合效率。财务方面,未经审计的报表数据可能存在调整风险,需关注后续审计结果。此外,行业政策变化、市场竞争加剧也可能对公司经营产生影响。目前报告未披露其他特定风险,但投资者需关注上述潜在风险因素。