猜你想问
永安行2026年半年度业绩报告核心内容是什么?
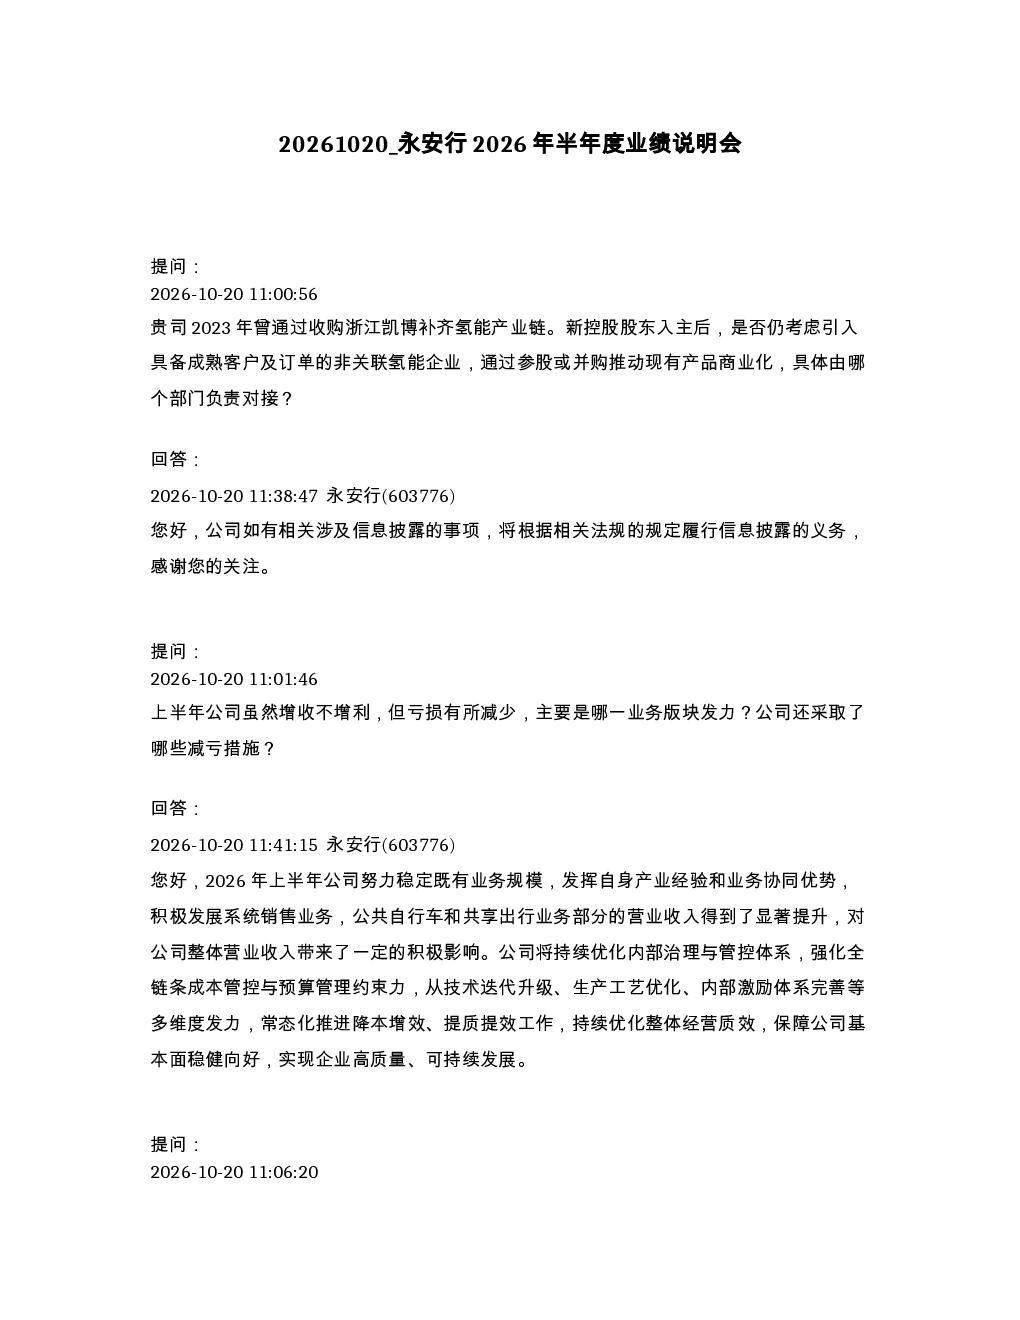
2026年上半年,永安行实现增收不增利,亏损减少。主要得益于系统销售业务发力,公共自行车和共享出行业务收入提升。公司采取优化内部治理、强化成本管控、技术迭代升级、生产工艺优化等措施减亏增效。
永安行所在赛道行业发展趋势如何?
公共自行车和共享出行受宏观经济环境和终端需求变动影响,公共自行车项目增量不足、存量缩减。未来将加快在智能制造等新增业务发展,使其成为公司未来发展的主力。
永安行报告重点分析了哪些方向?
报告重点分析了系统销售业务放量、传统业务收缩(公共自行车、共享出行收入下降)、氢能业务战略调整(收入连续两年收缩)、以及未来以智能制造支撑利润持续改善等方向。
永安行当前市场现状如何?
永安行系统销售业务收入显著提升但毛利率低,氢能板块收入收缩,传统业务受需求变动影响。公司通过减亏措施优化经营,但新增业务发展仍需持续投入以实现长期稳健。
永安行研报有哪些风险提示?
氢能业务战略定位未明确,C端投入计划未披露,传统业务收缩风险,宏观经济环境对公共自行车和共享出行的影响,以及新增业务发展不确定性等。公司表示将持续优化战略布局和加强内控管理。
你可能感兴趣
000663 永安林业 2026年半年度业绩说明会投资者活动关系记录表
未知机构2026-09-09
600927 永安期货 永安期货股份有限公司投资者关系活动记录表-2026年半年度业绩说明会
未知机构2026-09-08
603162 海通发展 福建海通发展股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-10
ST柳化2026年半年度业绩说明会
未知机构2026-08-10
嘉环科技2026年半年度业绩说明会
未知机构2026-08-12
新经典2026年半年度业绩说明会
未知机构2026-08-13
四方科技2026年半年度业绩说明会
未知机构2026-08-14
有研新材2026年半年度业绩说明会
未知机构2026-08-14
金杯电工2026年半年度业绩说明会核心纪要
未知机构2026-07-31
605228 神通科技 神通科技2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-08-04