猜你想问
Travelers最新报告有哪些关键数据?
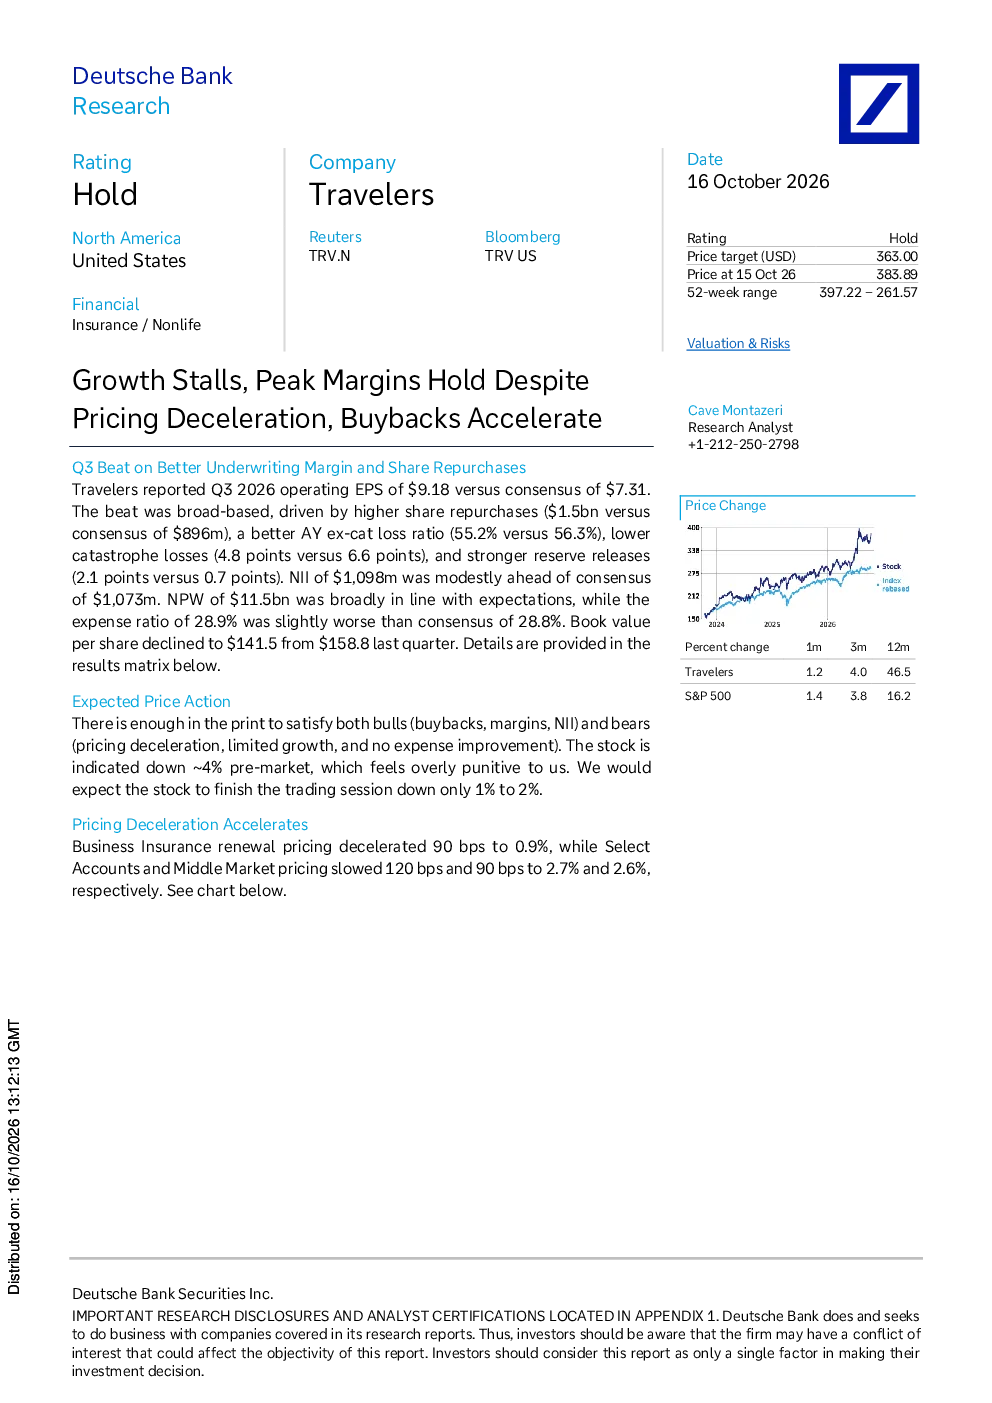
Travelers最新报告显示,2026年第三季度每股运营收益为9.18美元,超出市场预期7.31美元。主要驱动因素包括150亿美元的股票回购,高于预期的89.6亿美元;非车险综合损失率改善至55.2%,优于56.3%;巨灾损失减少4.8个百分点,低于6.6个百分点;准备金释放力度加大2.1个百分点,高于0.7个百分点;净利息收入10.98亿美元,略高于预期的10.73亿美元;净贷款价值11.5亿美元,符合预期;费用率28.9%,略低于预期的28.8%。但每股账面价值从158.8美元下降至141.5美元。
保险行业未来发展趋势如何?
保险行业未来发展趋势显示,商业保险定价面临压力,续保定价下降90个基点至0.9%,精选客户定价下降120个基点至2.7%,中端市场定价下降90个基点至2.6%。这反映了市场竞争加剧和客户需求变化。同时,非车险损失率改善和巨灾损失减少是行业积极因素,推动承保利润率维持高位。企业需通过技术创新和精细化管理提升效率,以应对定价压力和竞争挑战。
报告主要分析了哪些方向?
报告主要分析了Travelers的承保利润率维持高位,并通过加速股票回购来回报股东。报告重点关注非车险损失率改善和巨灾损失减少的积极因素,以及商业保险定价下降带来的挑战。此外,报告还评估了公司费用率控制情况,尽管有所下降但仍需关注。这些分析帮助投资者理解公司当前经营状况和未来增长潜力。
当前市场对Travelers的评价如何?
当前市场对Travelers的评价呈现分化。多头关注公司股票回购增加、利润率维持高位和非利息收入的增长,而空头则担忧商业保险定价下降、增长有限和费用率改善不明显。尽管盘前股价下跌约4%,但预计交易日结束时将仅下跌1%至2%。市场整体认为公司表现超预期,但需关注定价压力和竞争环境变化。
报告提示哪些风险?
报告提示的主要风险包括商业保险定价下降带来的承保压力,以及市场竞争加剧可能导致的收入增长放缓。此外,巨灾损失的不确定性仍是行业面临的主要风险之一。费用率虽有所改善,但长期成本控制仍需加强。投资者需关注公司如何应对这些挑战,以及非车险业务能否持续改善以抵消车险业务的风险。