猜你想问
泰国宝石及珠宝出口报告主要分析了哪些内容?
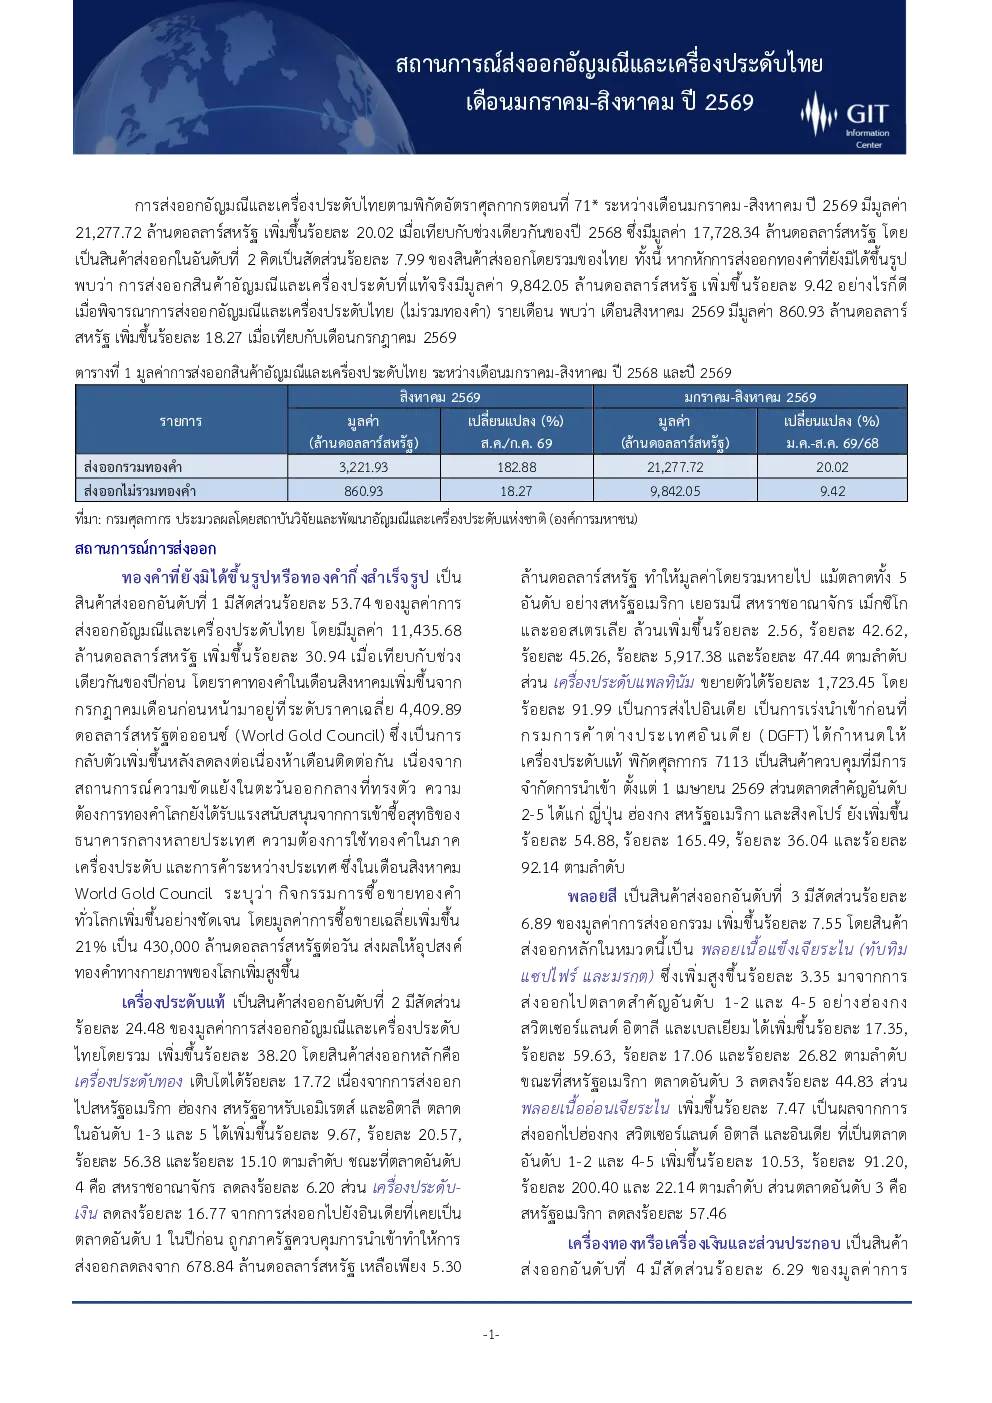
报告主要分析了2026年1-8月泰国宝石及珠宝出口的整体情况,包括出口额、主要出口产品(黄金、铂金、钻石等)的占比和增长情况,以及主要出口市场(印度、香港、德国等)的出口额变化。报告指出尽管整体出口额未增长,但美国、德国、英国等前五大市场均实现增长,钻石首饰出口增长显著,主要出口至印度。黄金出口占比最高,铂金首饰出口额同比增长7.55%,香港市场出口额增长10.91%
当前珠宝行业的发展趋势如何?
当前珠宝行业呈现高端化、多元化发展趋势。尽管全球原材料价格上涨导致部分消费者减少购买,但高端珠宝市场仍保持增长,反映消费者对高品质、设计独特产品的需求。全球经济增长和央行购买黄金为珠宝市场提供支撑,但需关注地缘政治风险和原材料价格波动。泰国珠宝出口在2026年1月至8月期间总价值增长20.02亿美元,其中非黄金产品出口增长9.42亿美元
报告重点分析了哪些出口产品?
报告重点分析了黄金、铂金、钻石和银饰等主要出口产品的出口情况。黄金(未加工/半成品)出口额占比53.74%,同比增长30.94%;铂金首饰出口额占比6.89%,同比增长7.55%;钻石出口额占比2.94%,同比增长5.98%。钻石首饰出口增长显著,增幅达1,723.45%,主要出口至印度。银饰出口增长情况各异,印度市场因政府政策调整,出口额下降9.17%
当前珠宝市场的主要现状如何?
当前珠宝市场呈现区域分化特征。印度市场出口额下降9.17%,因政府将铂金首饰列为受控商品并实施进口限制,但通过自贸协定漏洞仍进口大量黄金首饰。香港市场出口额增长10.91%,主要受铂金首饰、钻石首饰和黄金首饰出口推动。德国市场出口额增长40.52%,主要来自银饰(71%)、金饰和铂金废料。美国市场出口额下降4.24%,主要因铂金首饰和钻石首饰出口下降。泰国珠宝出口在2026年1月至8月期间总价值增长20.02亿美元,其中非黄金产品出口增长9.42亿美元
投资泰国珠宝行业需关注哪些风险?
投资泰国珠宝行业需关注地缘政治风险和原材料价格波动。全球原材料价格上涨可能导致消费者购买力下降,影响珠宝销售。同时,地缘政治风险可能影响国际贸易环境,对泰国珠宝出口造成不确定性。此外,各国政策变化(如印度对铂金首饰的进口限制)也可能对出口市场产生影响。尽管高端珠宝市场保持增长,但需警惕宏观经济波动和消费者需求变化带来的风险