猜你想问
这份研报的核心内容是什么?
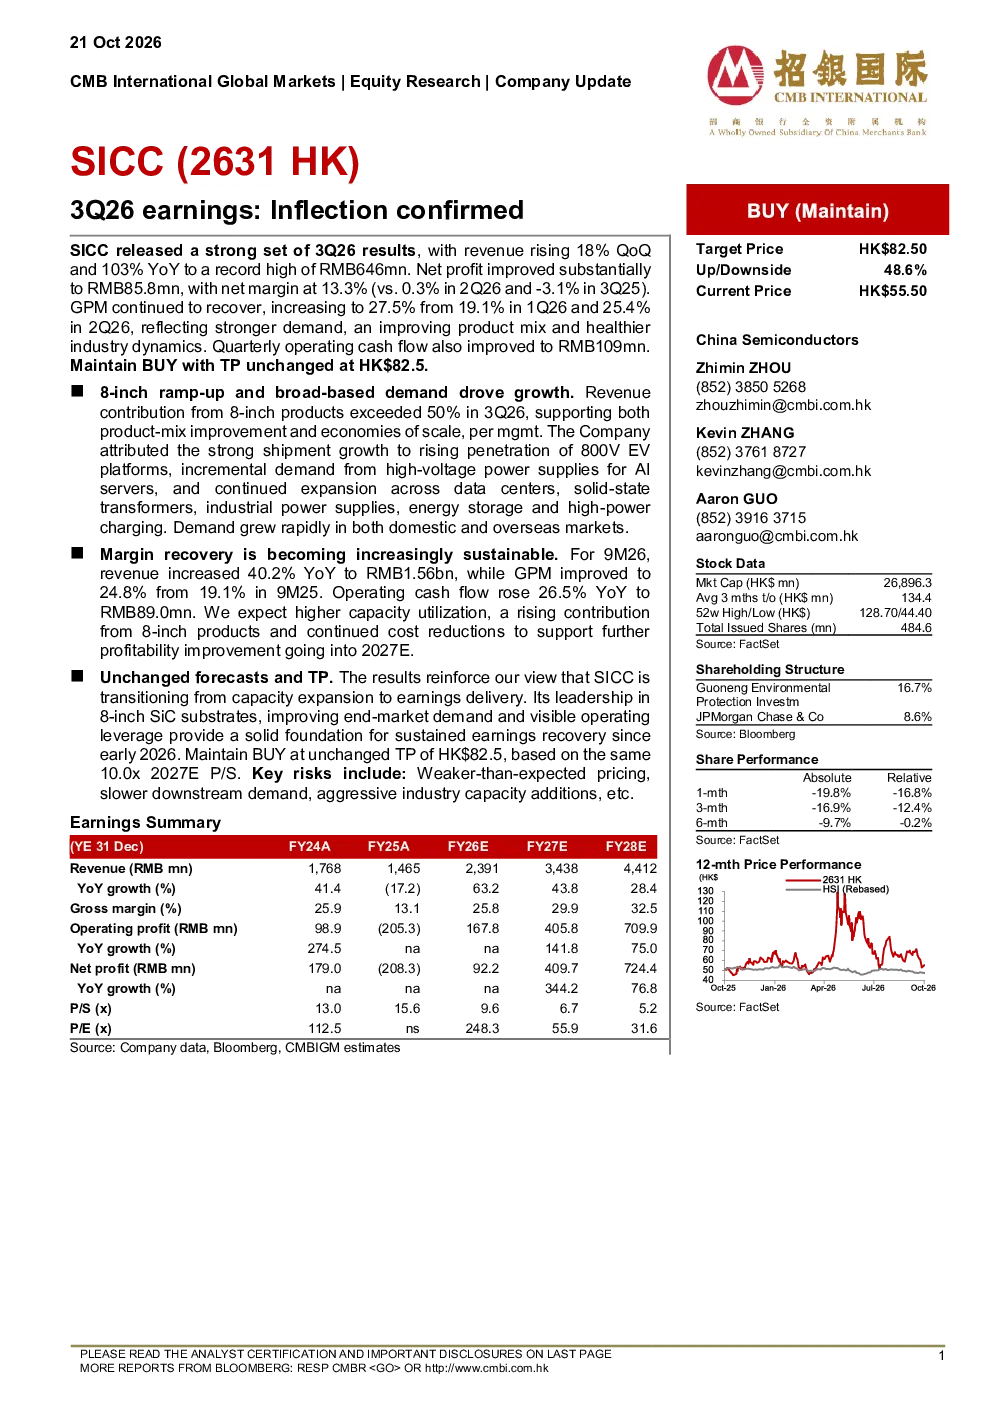
这份研报分析了天岳先进2026年第三季度的财报,显示营收环比增长18%,同比增长103%,达到创纪录的6.46亿元人民币。净利润大幅提升至8580万元人民币,净利率为13.3%。毛利率持续恢复至27.5%,经营现金流改善至1.09亿元人民币。报告强调了8英寸产品放量及广泛需求,推动强劲出货量增长,并指出需求增强、产品组合改善和行业动态健康是毛利率提升的原因。
碳化硅赛道的发展趋势如何?
碳化硅赛道正经历强劲增长,天岳先进在8英寸碳化硅衬底领域保持领导地位。报告指出,800V电动汽车平台渗透率提升、高压电源对AI服务器需求的增量、数据中心、固态变压器、工业电源、储能和高功率充电领域的持续扩张,推动了产品需求。国内外市场需求均快速增长,显示出碳化硅技术在多个领域的广泛应用前景。
研报重点分析了哪些方向?
研报重点分析了天岳先进8英寸产品的放量及其对营收和利润的贡献。报告指出,8英寸产品营收占比超过50%,支持了产品组合改善和规模经济。同时,报告也关注了毛利率和经营现金流的改善,以及公司成本削减和产能利用率提升对盈利能力的潜在支持。
当前碳化硅市场的现状如何?
当前碳化硅市场呈现供需两旺的态势。天岳先进的财报数据显示,公司营收和利润大幅增长,毛利率和净利率持续提升,经营现金流改善。这反映出市场需求旺盛,公司产品受到市场认可。同时,报告也提到行业产能扩张和竞争加剧,这些因素可能对市场格局产生影响。
研报提到了哪些风险提示?
研报提示了几个潜在风险,包括价格不及预期、下游需求放缓、行业产能激进扩张等。这些风险可能对碳化硅市场的供需平衡和公司盈利能力产生影响。例如,如果下游需求放缓,可能导致产品价格下降或库存增加;而行业产能过度扩张可能引发竞争加剧,压缩利润空间。
你可能感兴趣
Macau Gaming Sector:Cotai approaches inflection point
休闲服务大和证券2015-09-18
Inflection Point Acquisition Corp III-A 2026年季度报告
美股财报2026-05-14
Inflection Point Acquisition Corp VI-A 2026年季度报告
美股财报2026-05-14
Inflection Point Acquisition Corp III-A美股招股说明书(2025-04-25版)
美股招股说明书2025-04-25
Inflection Point Acquisition Corp IV-A 2025年季度报告
美股财报2025-11-12
计算机行业Inflection AI:打造最“走心”的AI对话机器人
信息技术中泰证券2023-08-07
Inflection Point Acquisition Corp IV-A 2025年度报告
美股财报2026-03-12
Inflection Point Acquisition Corp III-A 2025年季度报告
美股财报2025-11-14
MACAU GAMING:Inflection point or seasonality?
巴黎银行2015-07-21