猜你想问
比音勒芬2026年第三季度报告主要财务数据有哪些?
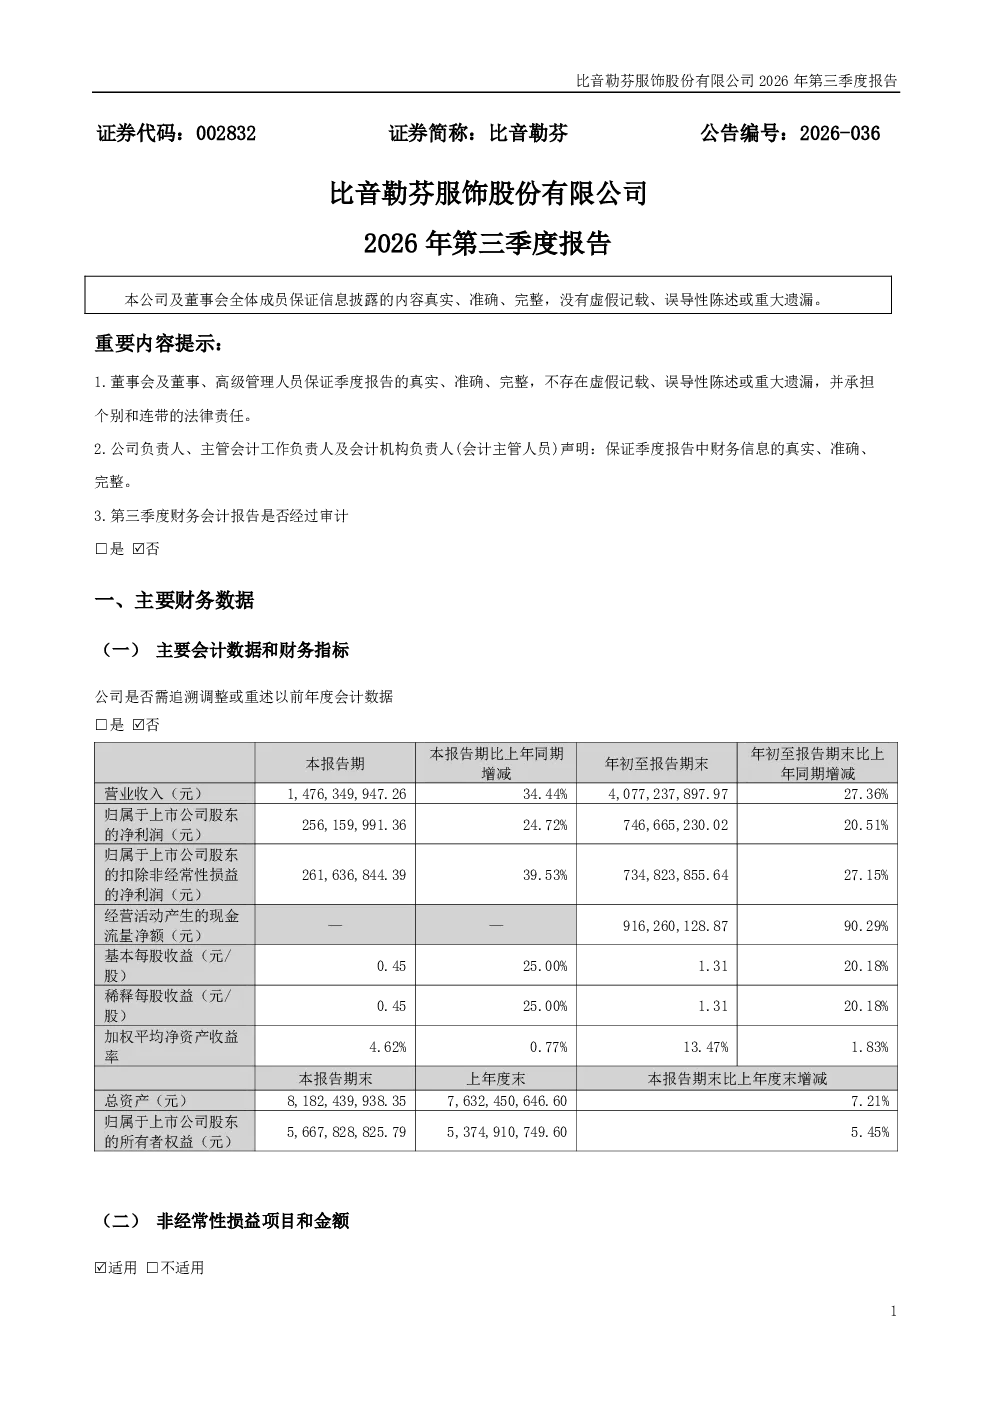
报告显示,比音勒芬2026年第三季度营业收入为1,476,349,947.26元,同比增长34.44%;归属于上市公司股东的净利润为256,159,991.36元,同比增长24.72%;扣除非经常性损益的净利润为261,636,844.39元,同比增长39.53%。经营活动产生的现金流量净额为916,260,128.87元,同比增长90.29%。基本每股收益和稀释每股收益均为0.45元,同比增长25.00%。加权平均净资产收益率为4.62%(报告期),13.47%(年初至报告期末)。
比音勒芬所属赛道发展趋势如何?
比音勒芬所属行业发展趋势需结合具体赛道分析,报告未明确行业,但可关注其财务数据反映的增长态势。报告期内,公司交易性金融资产增长90.13%,存货增长33.12%,主要系销售规模增长。经营活动现金流大幅提升,显示业务扩张能力。但需注意,其他综合收益同比下降115.09%,主要因汇率变动,提示外部环境风险。整体看,公司业务呈现稳健增长,但需关注宏观经济及行业周期性波动影响。
比音勒芬报告重点分析了哪些方向?
报告重点分析了公司财务表现及经营状况。营收和利润均实现同比增长,尤其扣非净利润增速较高,显示盈利能力提升。经营活动现金流大幅改善,表明资金链健康。存货和应付票据增长较快,需关注其与销售增长的匹配度。此外,报告还披露了股东信息,谢秉政等前十大股东持股情况,以及谢氏家族一致行动关系,对公司股权结构有重要参考价值。
当前比音勒芬市场现状如何?
从市场现状看,比音勒芬第三季度表现亮眼,营收利润双增,现金流大幅改善,显示公司经营稳健。但需关注非经常性损益波动,报告期政府补助减少,公允价值变动收益增加,提示业绩稳定性可能受外部因素影响。同时,财务费用增长显著,主要因利息收入及汇兑收益减少,需警惕融资成本上升风险。整体而言,公司短期增长可期,但需关注行业竞争及宏观环境变化。
比音勒芬研报有哪些风险提示?
研报提示的主要风险包括:1)汇率波动风险,报告期内其他综合收益大幅下降即受此影响;2)融资成本上升风险,财务费用增长显著;3)销售规模扩张带来的存货及应收账款管理压力;4)非经常性损益依赖政府补助、公允价值变动等,持续性存疑;5)行业竞争加剧可能影响市场份额和盈利能力。此外,谢氏家族一致行动关系可能影响公司治理结构稳定性,需持续关注。