猜你想问
春风动力2026年第三季度报告核心内容有哪些?
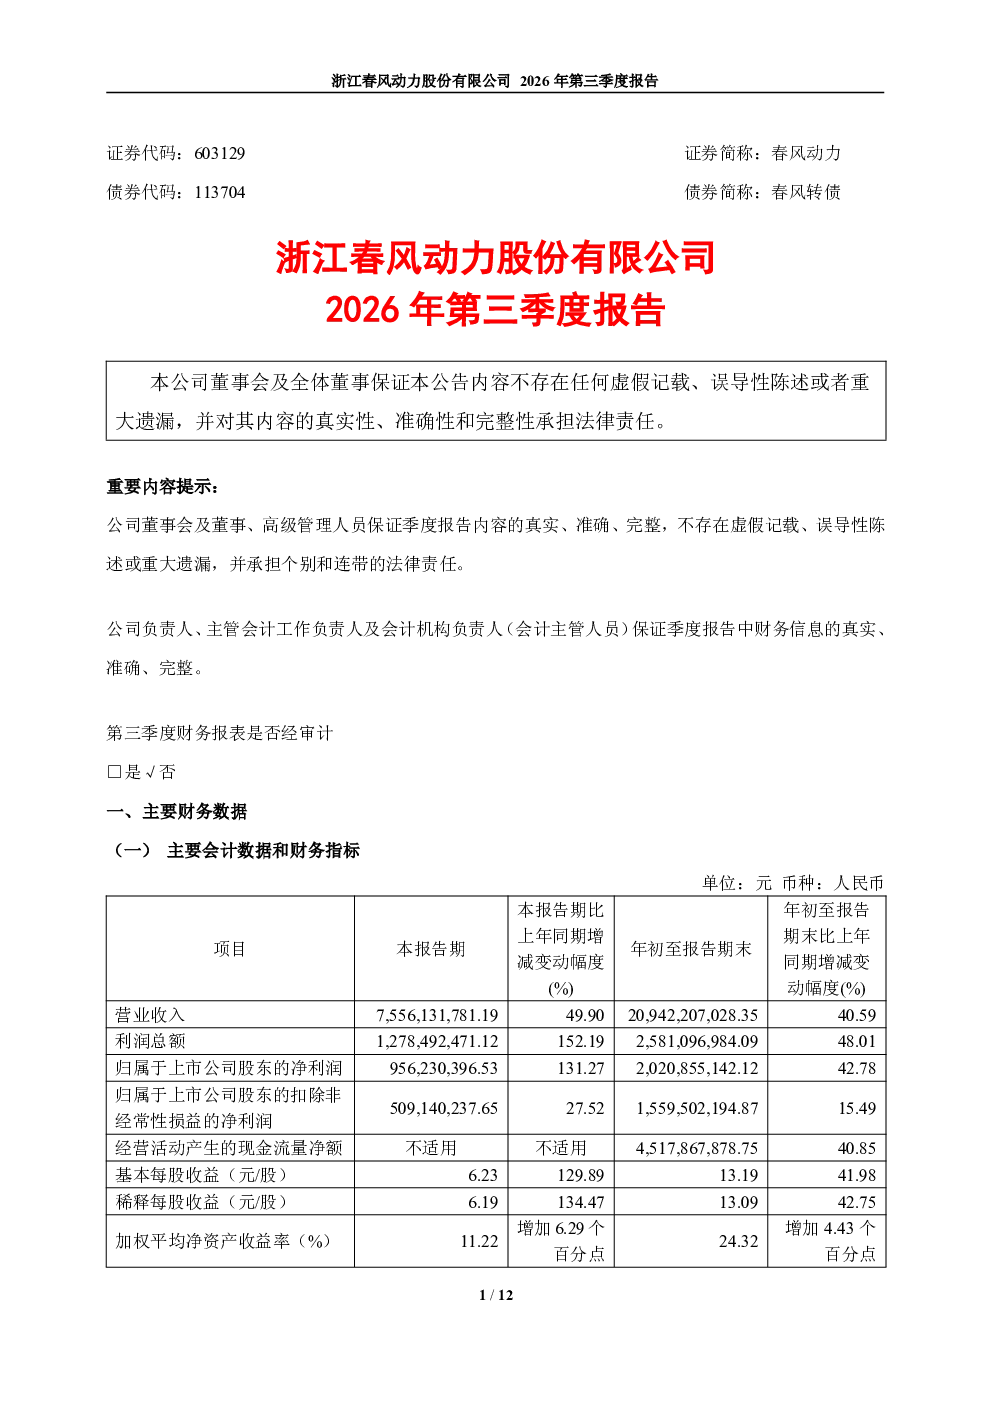
该报告显示春风动力营业收入同比增长49.90%,达到本报告期水平,年初至报告期末增长40.59%。利润总额增长152.19%,净利润增长131.27%,基本每股收益达6.23元,同比增长129.89%。公司总资产和所有者权益分别增长40.29%和20.28%。美国关税退税是利润增长的重要因素,贡献了623.94亿元的非经常性损益。报告还披露了详细的资产负债表、利润表和现金流量表数据,显示公司财务状况稳健,现金流充裕。
春风动力所处赛道行业发展趋势如何?
春风动力所在行业呈现稳步增长态势,公司业务规模持续扩大,营业收入和利润总额均实现显著增长。美国关税退税政策对公司业绩产生积极影响,凸显了公司在国际市场中的竞争优势。行业未来发展预计将受益于技术升级和政策支持,市场竞争格局将更加激烈,头部企业有望凭借规模和品牌优势进一步巩固市场地位。公司需持续提升产品竞争力,拓展海外市场,以应对行业变化带来的挑战。
春风动力报告重点分析了哪些方向?
报告重点分析了公司财务表现和增长驱动因素。营业收入和净利润的快速增长主要得益于销售规模扩大和美国关税退税。非经常性损益中,关税退税占比显著,反映了公司在国际市场的重要性。报告还关注了公司资产负债结构和现金流状况,显示公司财务健康,偿债能力较强。此外,股东信息部分披露了控股股东和实际控制人情况,有助于投资者了解公司股权结构和管理层稳定性。
春风动力当前市场现状如何判断?
从市场现状看,春风动力业务呈现高速增长,盈利能力大幅提升,现金流充裕,资产负债结构健康。公司在美国市场受益于关税退税政策,业绩表现亮眼。行业层面,公司所处赛道发展前景良好,但竞争日益激烈。公司需关注国际市场政策变化,持续提升产品技术含量,以巩固竞争优势。整体而言,公司基本面良好,但需警惕行业竞争加剧和外部环境变化带来的潜在风险。
春风动力研报有哪些风险提示?
报告提示的主要风险包括国际市场政策不确定性,特别是美国关税政策可能的变化,对海外业务产生的影响。行业竞争加剧可能导致市场份额和利润率下滑。此外,公司业务增长依赖销售规模扩大,若市场需求波动可能影响业绩稳定性。技术更新迭代快,公司需持续投入研发以保持产品竞争力。最后,宏观经济环境变化也可能对公司经营产生间接影响,需保持警惕。