猜你想问
天岳先进2026年第三季度报告核心内容有哪些?
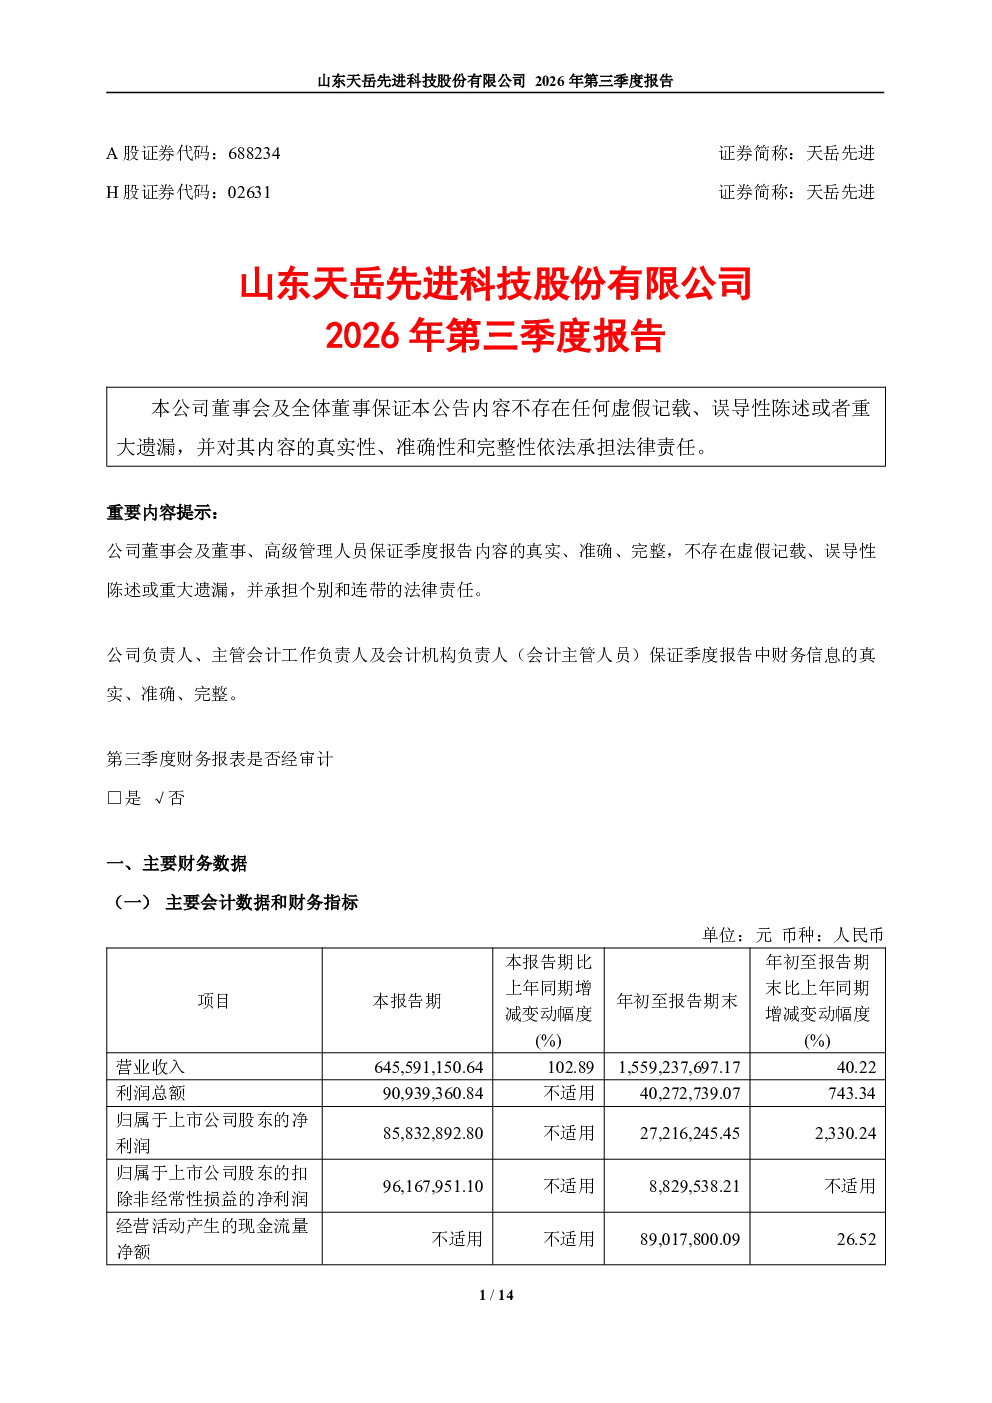
报告显示天岳先进第三季度营业收入6.46亿元,同比增长102.89%,利润总额9093.96万元,同比增长743.34%,净利润8583.29万元,同比增长2330.24%。营收增长主要得益于新能源汽车800V高压平台渗透率提升,AI服务器高压电源需求增加,以及光储、大功率超充需求释放。利润增长则源于营收提升和产品结构优化,毛利率保持稳定增长。研发投入本报告期4113.83万元,同比下降13.32%
天岳先进所处赛道/行业发展趋势如何?
天岳先进所处赛道为车规级导电衬底和碳化硅衬底,受益于新能源汽车800V高压平台渗透率提升和AI服务器需求增长,行业呈现快速发展态势。光储、大功率超充等应用场景的释放进一步拉动衬底出货规模。碳化硅衬底成本显著下降,部分应用场景接近硅基器件的经济临界点,行业竞争加剧但技术迭代带来新机遇。公司持续推进产能布局和技术储备,有望抓住产业发展机遇。
天岳先进报告重点分析了哪些方向?
报告重点分析了公司营收和利润大幅增长的核心驱动因素,包括下游应用场景需求的快速增长和产品结构的优化。具体来看,新能源汽车800V高压平台渗透率提升带动车规级导电衬底放量,AI服务器高压电源成为核心新增需求,光储、大功率超充需求释放等多下游协同拉动衬底出货规模增长。同时,报告也关注了公司成本控制情况,碳化硅衬底成本实现显著下降,部分应用场景接近硅基器件的经济临界点。
天岳先进当前市场现状如何?
天岳先进当前市场现状表现为业绩高速增长,营收和利润均实现大幅提升,显示出强劲的市场竞争力。公司产品在新能源汽车、AI服务器等领域的应用不断拓展,市场需求旺盛。同时,公司持续推进产能扩张和技术研发,为未来发展奠定基础。但行业竞争加剧,碳化硅衬底成本下降空间有限,需持续关注技术迭代带来的市场变化。
天岳先进研报存在哪些风险提示?
报告提示,天岳先进虽业绩表现亮眼,但研发投入同比下降,需关注技术迭代风险。行业竞争加剧可能导致产品价格下降,影响盈利能力。碳化硅衬底成本虽下降但部分应用场景仍高于硅基器件,经济临界点尚未完全突破。此外,公司投资活动现金流量净额为负,需关注未来投资项目的回报情况。市场竞争和成本压力是公司未来需重点应对的挑战。