猜你想问
拱东医疗2026年第三季度报告核心内容有哪些?
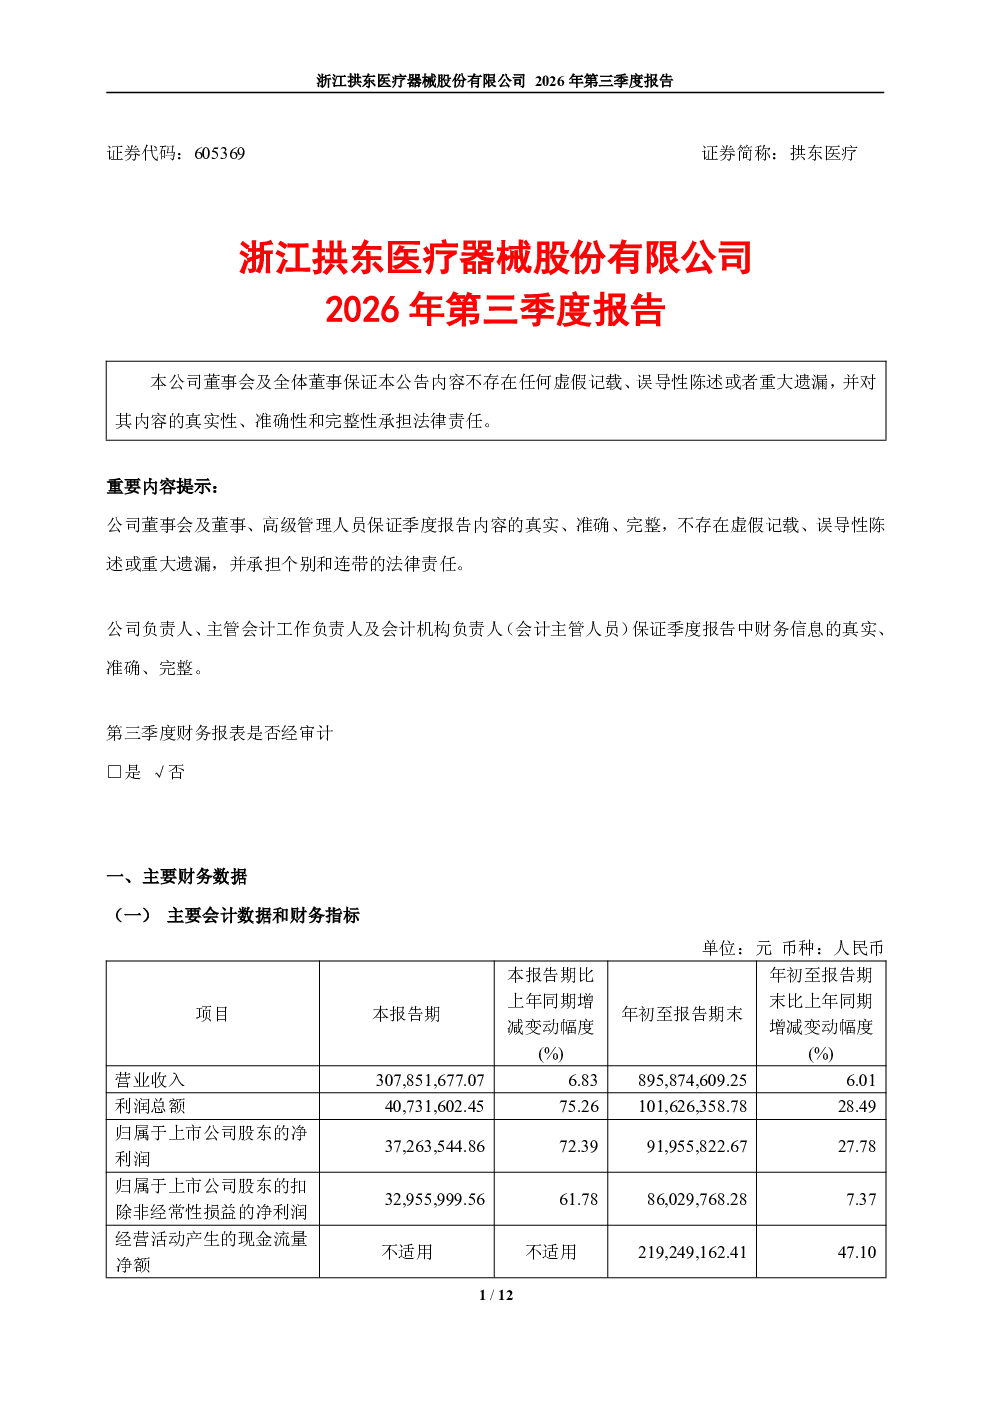
拱东医疗2026年第三季度报告显示公司经营状况显著改善。主要财务数据包括营业收入30.79亿元同比增长6.8%,利润总额4.07亿元同比增长75.26%,归属于上市公司股东的净利润3.73亿元同比增长72.39%,扣除非经常性损益的净利润3.30亿元同比增长61.78%,经营活动产生的现金流量净额2.19亿元同比增长47.10%,基本每股收益和稀释每股收益0.177元同比增长70.00%,加权平均净资产收益率2.16%同比增加0.87个百分点。海外子公司TPI业务优化及美国海关退税是利润增长主要原因,同时公司拓展客户和开发新订单,收入规模增长。
医疗器械行业发展趋势如何?
医疗器械行业发展趋势呈现多元化和技术创新特点。随着人口老龄化和健康意识提升,市场需求持续增长。政策支持如集采和医保支付改革推动行业规范化发展。技术创新是核心驱动力,人工智能、大数据、3D打印等技术在医疗器械领域的应用日益广泛,提升诊疗效率和精准度。国内外市场竞争加剧,企业需加强研发能力和品牌建设。国内企业出海步伐加快,海外市场成为新的增长点。但行业也面临监管趋严、成本压力等挑战。
拱东医疗报告重点分析了哪些方向?
拱东医疗报告重点分析了公司盈利能力和现金流状况的显著改善。报告显示利润总额、净利润、扣非净利润均大幅增长,主要得益于海外子公司TPI业务优化及美国海关退税增厚利润,同时公司拓展客户和开发新订单,收入规模增长。经营活动现金流净额增加,主要由于营业收入增长、应收账款回款良好,以及降本增效优化供应商账期。此外,报告还分析了公司股东结构,前十大股东持股集中度较高,显示公司股权结构稳定。
拱东医疗当前市场现状如何?
拱东医疗当前市场现状表现为经营状况显著改善,盈利能力和现金流状况显著提升。公司收入和利润均实现同比增长,海外业务优化和国内市场拓展是主要增长动力。股东结构稳定,前十大股东持股集中度较高,显示公司治理结构良好。但需关注行业竞争加剧和监管政策变化带来的挑战。公司资产和所有者权益规模稳步增长,财务报表显示营业利润、利润总额和净利润均显著增长,经营活动现金流净额增加,但投资和筹资活动现金流净额为负,需持续关注资金链状况。
拱东医疗研报有哪些风险提示?
拱东医疗研报需关注海外市场风险和政策监管风险。海外业务依赖度较高,可能面临国际市场波动和贸易政策变化带来的不确定性。美国海关退税政策变化可能影响利润水平。国内市场竞争激烈,公司需持续提升产品竞争力和市场份额。此外,医疗器械行业监管政策趋严,可能对公司研发和销售活动产生影响。公司需加强合规管理,应对政策变化带来的挑战。研发投入大但成果转化不确定性较高,需关注研发风险。