猜你想问
福耀玻璃2026年第三季度报告核心内容有哪些?
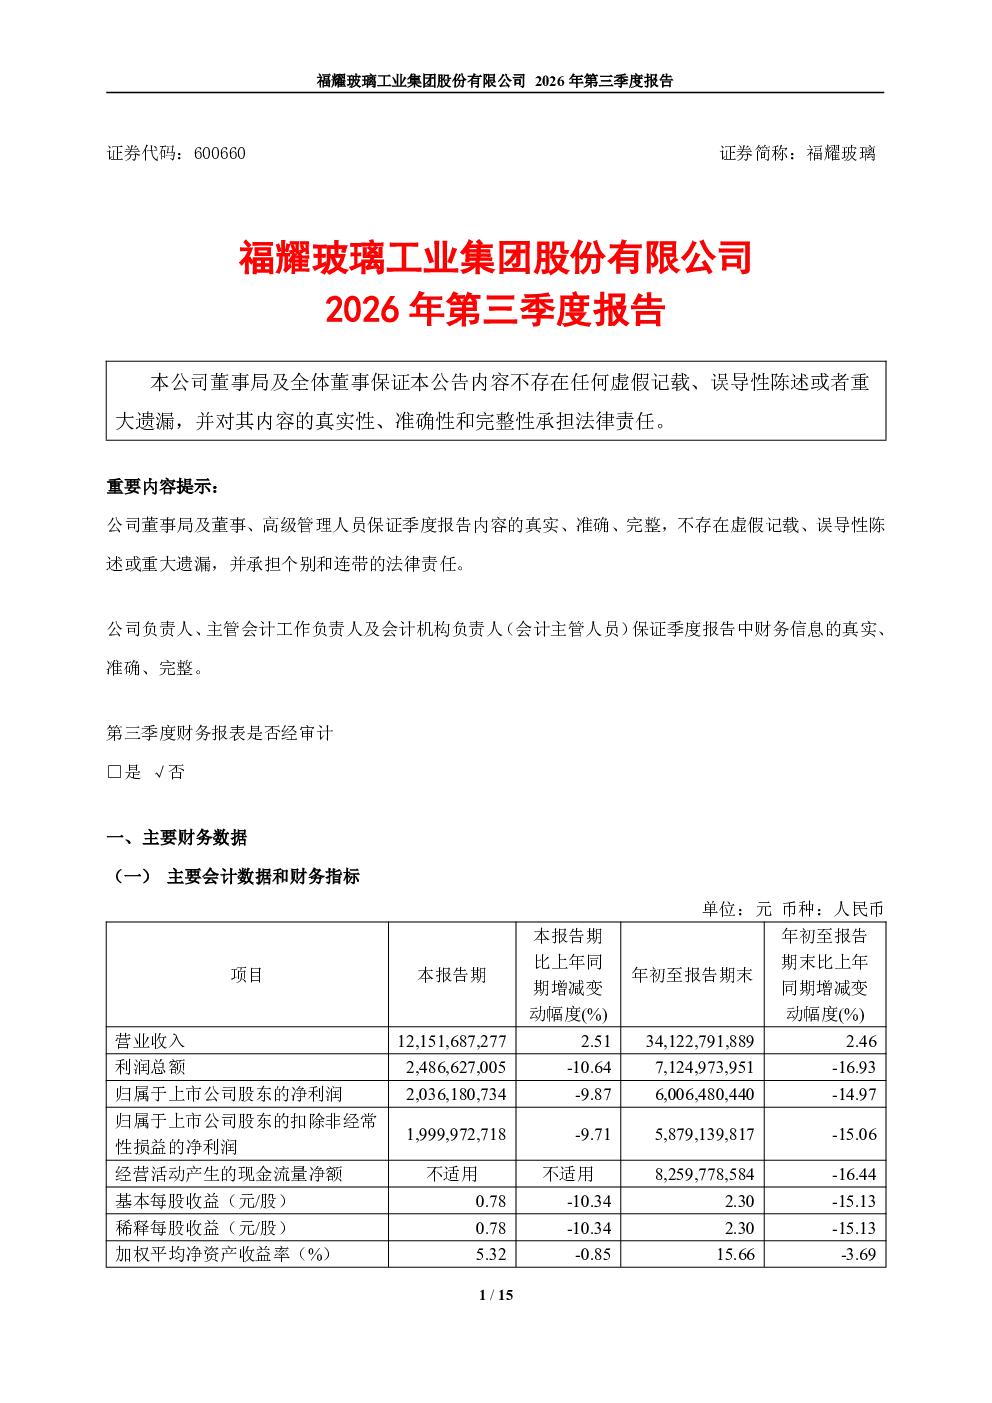
福耀玻璃2026年第三季度报告显示,公司营业收入12,151,687,277元,同比增长2.5%;利润总额2,486,627,005元,同比下降10.64%;归属于上市公司股东的净利润2,036,180,734元,同比下降9.8%。报告期内基本每股收益0.78元,同比下降10.34%,加权平均净资产收益率为5.32%。此外,非经常性损益合计36,208,016元(本期)和127,340,623元(年初至报告期末)。
福耀玻璃所属赛道行业发展趋势如何?
福耀玻璃所属汽车玻璃行业,受益于新能源汽车渗透率提升和汽车智能化趋势,市场需求持续增长。行业竞争格局稳定,头部企业如福耀玻璃凭借技术优势和规模效应保持领先地位。未来,随着汽车轻量化、电动化发展,对高性能玻璃需求将进一步提升,行业整体保持向好态势。
福耀玻璃报告重点分析了哪些方向?
福耀玻璃报告重点分析了公司财务状况,显示营收微增但利润下滑,主要受原材料成本上升和汇兑损失影响。报告还关注股东结构变化,前十大股东中香港中央结算有限公司持股15.39%,三益发展有限公司持股14.97%。此外,报告提及公司首次执行新会计准则,对年初财务报表进行调整,影响部分财务数据可比性。
当前福耀玻璃市场现状如何?
福耀玻璃市场现状显示,公司资产负债表总资产74,911,626,015元,同比增长6.92%;所有者权益37,470,946,260元,同比下降0.23%。利润表反映年初至报告期末营业收入34,122,791,889元,同比增长2.46%,但利润总额7,124,973,951元,同比下降16.93%。现金流量表显示经营活动现金流量净额8,259,778,584元,同比下降16.44%。
福耀玻璃研报有哪些风险提示?
福耀玻璃研报提示的主要风险包括:原材料价格波动风险,如玻璃原料、燃料成本上涨可能压缩利润空间;汇兑风险,报告期内发生汇兑损失10,669.82万元,外币业务存在不确定性;市场竞争风险,汽车玻璃行业集中度较高,需关注新进入者挑战;新会计准则执行风险,首次执行新准则可能影响财务数据可比性,需谨慎解读历史数据。