猜你想问
民丰特纸2026年第三季度报告核心内容是什么?
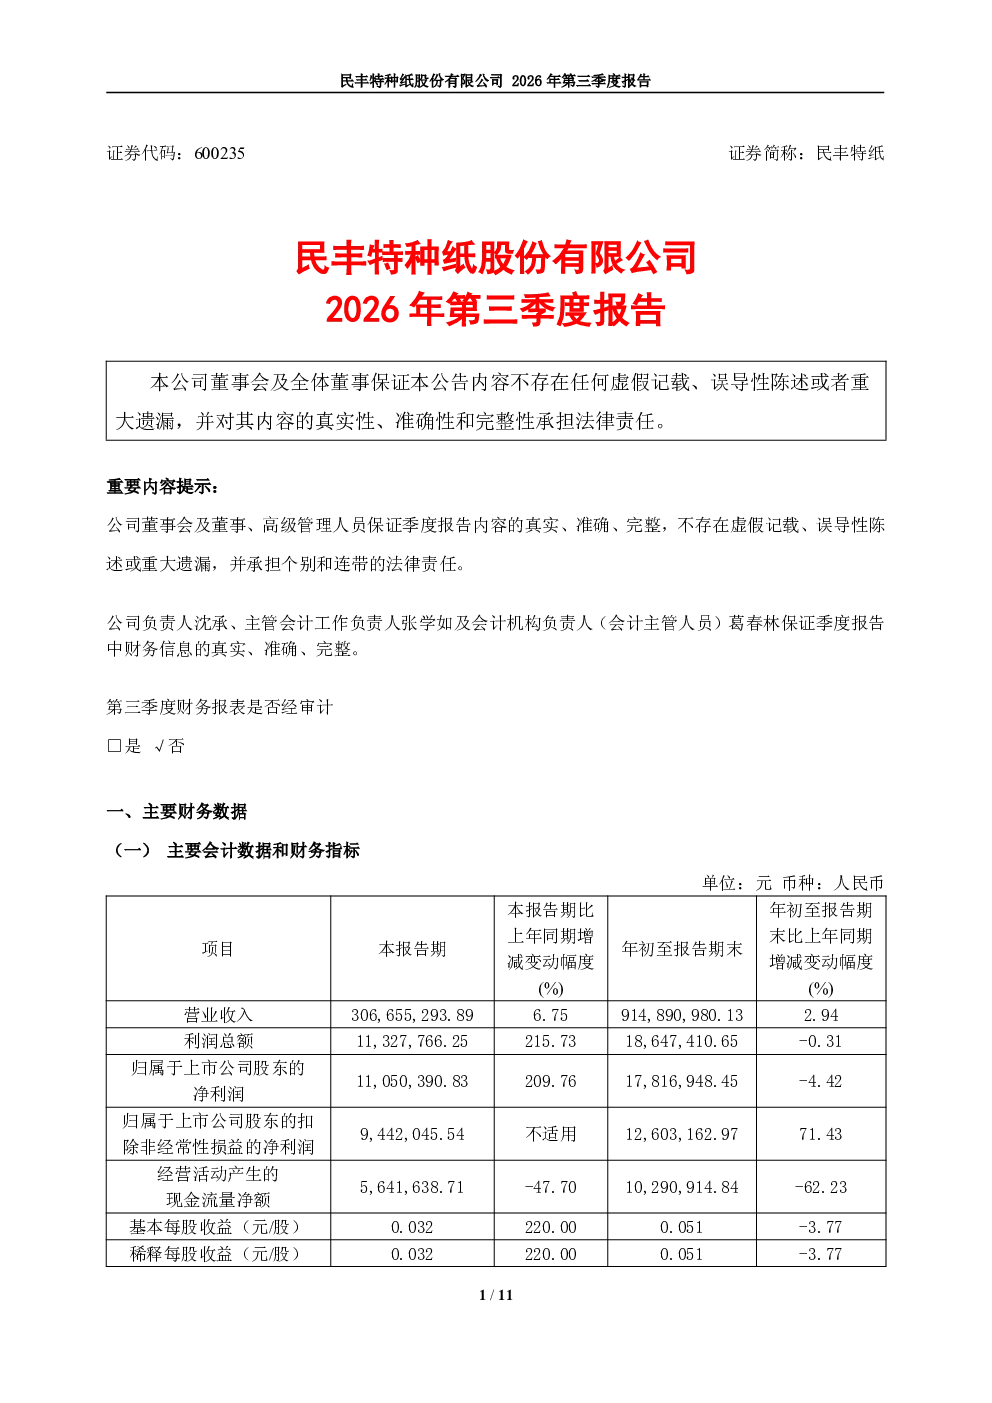
民丰特纸2026年第三季度报告显示,公司营业收入30.67亿元,同比增长6.76%;利润总额1.13亿元,同比增长215.73%;归属于上市公司股东的净利润1.11亿元,同比增长209.76%。报告期内,卷烟纸销量上升和描图纸平均售价提高,提升了毛利率水平。然而,经营活动产生的现金流量净额同比下降47.70%,年初至报告期末现金流量净额同比下降62.23%。
民丰特纸所属赛道的发展趋势如何?
民丰特纸所属的特种纸行业,近年来受益于下游应用领域的需求增长,如烟草、包装等。行业整体呈现向高端化、差异化方向发展趋势,技术创新和产品升级成为企业竞争的关键。随着环保政策趋严,绿色特种纸产品将迎来更多市场机遇。民丰特纸作为行业龙头,在产品研发和市场拓展方面持续投入,有望受益于行业整体发展。
民丰特纸报告重点分析了哪些方向?
报告重点分析了公司财务数据,包括营业收入、利润总额、净利润等关键指标的增长情况,以及经营活动产生的现金流量净额的变动原因。此外,报告还分析了非经常性损益项目对净利润的影响,以及公司资产负债表、利润表和现金流量表的主要数据。报告指出,公司产品销量和售价提升是利润增长的主要驱动因素,但现金流状况需持续关注。
民丰特纸当前的市场现状如何?
民丰特纸当前市场现状表现为营收和每股收益显著增长,主要得益于产品销量和售价的提升。公司在特种纸领域具有较强的市场竞争力,股东结构稳定,主要股东持股比例较高。然而,利润总额和经营活动产生的现金流量净额有所下降,反映出公司在成本控制和现金流管理方面面临挑战。整体来看,公司经营基本面稳健,但需关注行业竞争和宏观经济环境变化。
民丰特纸研报有哪些风险提示?
民丰特纸研报提示的风险点主要包括:经营活动产生的现金流量净额下降,可能影响公司的短期偿债能力和资金周转;行业竞争加剧可能导致产品价格下降和利润空间压缩;原材料价格波动和环保政策变化可能增加公司经营成本。此外,公司对特定下游行业的依赖较高,若下游行业需求萎缩可能对公司业绩产生不利影响。投资者需关注公司现金流状况和行业发展趋势。