猜你想问
新能源汽车出口退税下调对车企有哪些影响?
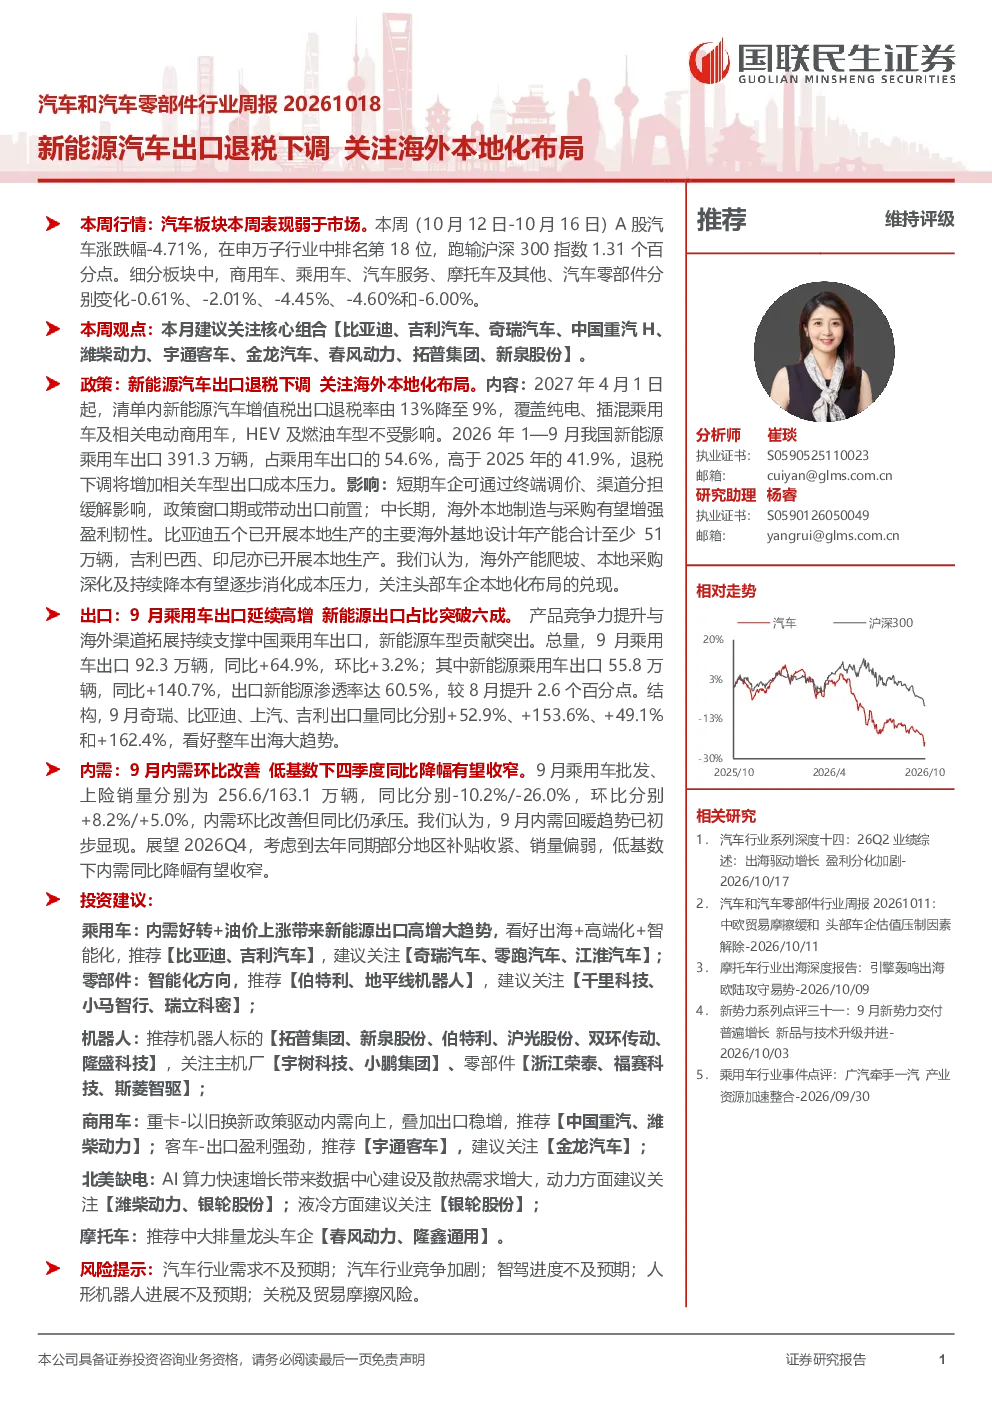
新能源汽车出口退税下调将增加车企出口成本压力,短期可通过调价、渠道分担缓解,中长期需关注海外本地化布局以增强盈利韧性。9月新能源乘用车出口55.8万辆,同比+140.7%,渗透率达60.5%,出口仍是重要增长点。车企需调整策略,平衡出口与内需,关注海外制造与采购布局的兑现。
新能源汽车行业未来发展趋势是什么?
新能源汽车行业未来将加速进入1-10产业化落地阶段,智驾平权加速,海内外进展持续共振,RoboX有望重塑产业生态。海外本地制造与采购将增强盈利韧性,商用车行业延续“内销稳健修复+出口高速增长”双轮驱动格局。AI算力增长推动数据中心散热需求,液冷技术成为关键。中大排量摩托车市场快速扩容,自主品牌受益。
本报告重点分析了哪些方向?
本报告重点分析了新能源汽车出口退税下调政策影响、海外本地化布局需求、乘用车内外需表现、智能化与机器人产业链发展、商用车出口与内需双轮驱动、数据中心液冷技术趋势以及中大排量摩托车市场机遇。推荐组合包括比亚迪、吉利汽车、中国重汽、潍柴动力、宇通客车等,关注奇瑞汽车、拓普集团等本地化布局标的。
当前新能源汽车市场现状如何?
当前新能源汽车市场呈现出口强劲增长态势,9月出口92.3万辆,同比+64.9%,新能源乘用车出口55.8万辆,同比+140.7%,渗透率达60.5%。但国内内需仍承压,9月批发、上险销量同比分别-10.2%/-26.0%,环比改善。行业需平衡出口成本与本地化布局,关注政策调整与市场变化。
本报告提示哪些风险?
本报告提示的主要风险包括出口退税政策持续调整对车企盈利能力的影响,海外市场本地化布局执行不及预期,国内内需恢复缓慢拖累整体销量,以及智能化、机器人等新技术发展不及预期。此外,AI算力增长带来的数据中心散热需求变化也可能影响相关产业链企业。车企需灵活应对政策变化,加强海外市场风险管控。
你可能感兴趣
新能源汽车出口退税调整落地 关注海外本地化布局 国联民生汽车 崔琰团队
未知机构2026-10-13
10-31 新能源汽车出口退税调整落地关注海外本地化布局国联民生汽车崔琰团队 10632
未知机构2026-10-16
汽车行业周报:新能源汽车出口退税率下调,持续看好主机厂海外本地化
交运设备长城证券2026-10-20
中国汽车出口 退税下调正式落地 预计分三个阶段提高均价
未知机构2026-10-14
整车主线周报:新能源汽车出口退税退坡,小鹏MONA L05预售发布会
交运设备东吴证券2026-10-19
国盛汽车 新能源汽车出口退税调整专家解读
未知机构2026-10-13
海外配用电加速本地化布局,新能源提升集成能力
电气设备华安证券2025-05-04
北交所定期报告:中欧汽车贸易磋商取得共识,新能源汽车出口退税率将下调
东吴证券2026-10-12
汽车行业月报:9月车市环比继续改善,新能源渗透率再创新高;海外本地化优势进一步凸显
交银国际2026-10-13
汽车出口退税调整影响解读
-2026-10-13