猜你想问
这份研报主要分析了哪些有色金属品种?
这份研报主要分析了铜、铝、镍、锌、锡等有色金属品种的市场动态和基本面情况。报告详细探讨了这些品种的供应、需求、库存、价格走势以及相关政策影响,为投资者提供了全面的市场分析视角。
当前铜市场的主要关注点是什么?
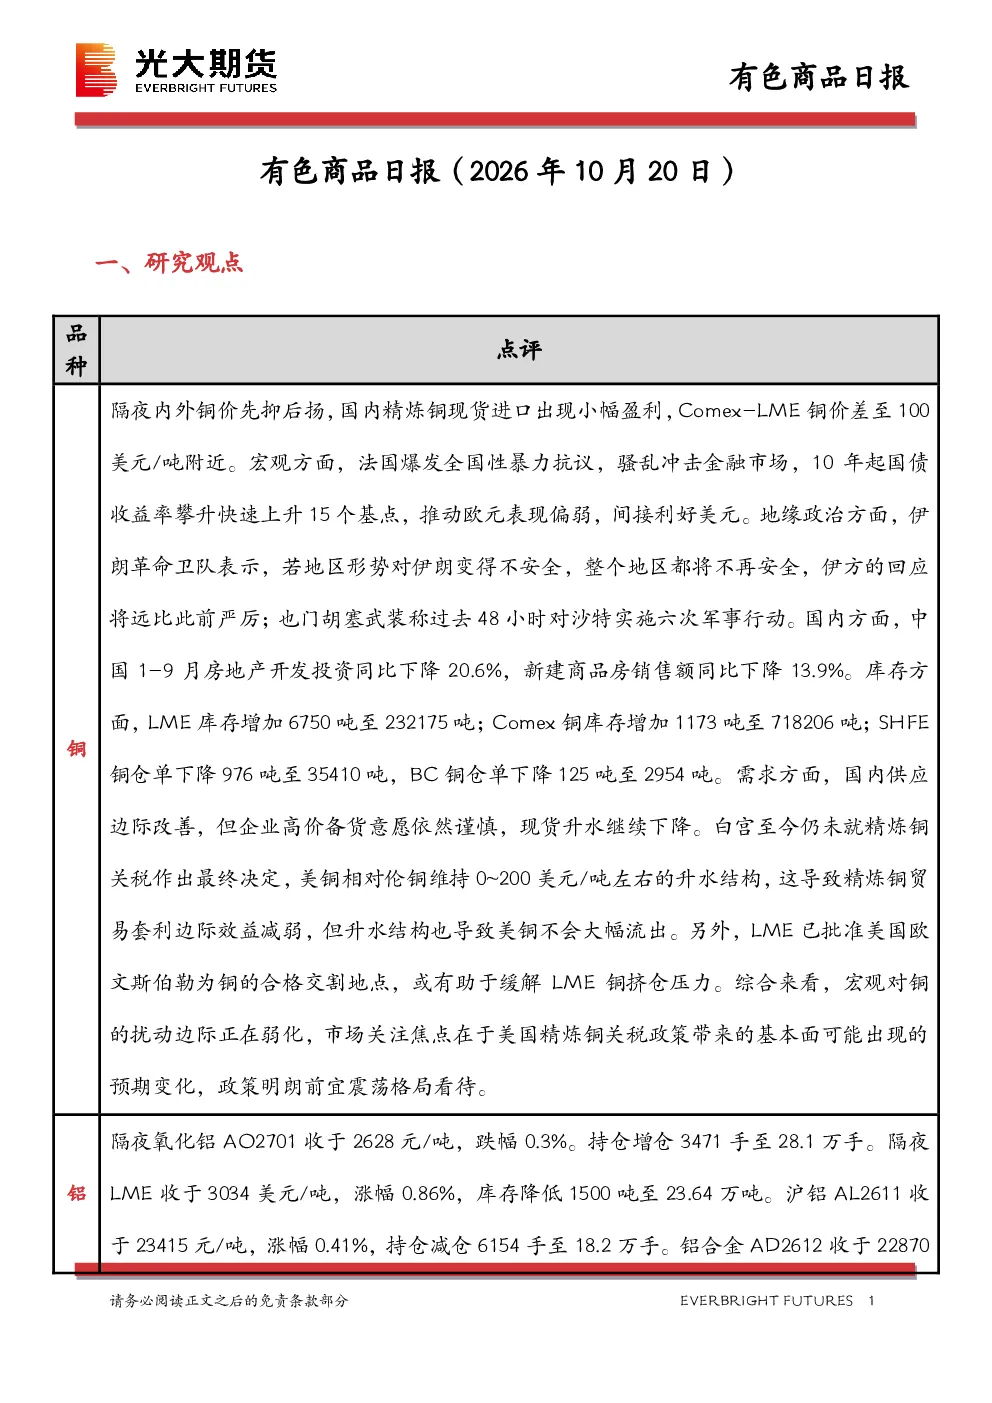
当前铜市场的主要关注点在于美国精炼铜关税政策可能带来的基本面预期变化。报告指出,在政策明朗前,铜市场宜以震荡格局看待。同时,国内供应边际改善但企业高价备货意愿谨慎,现货升水继续下降。美铜相对伦铜的升水结构也影响了精炼铜贸易套利的效益。此外,LME批准美国欧文斯伯勒为铜的合格交割地点,或有助于缓解LME铜挤仓压力。
铝行业未来的发展趋势如何?
铝行业未来的发展趋势显示,氧化铝节奏由磨底转向寻底,节后铝锭超季节性去库降至十年低位,仓单持续偏紧,11-12月差走扩,back结构进一步加深。但受美联储加息预期、海外复产节奏及国内铝锭去库斜率等因素影响,短期铝价仍以震荡节奏对待。报告还关注了广西9月末投料满产项目进入10月形成的增量,以及几矿海运费下滑对成本支撑的影响。
目前有色金属市场的整体状况是怎样的?
目前有色金属市场的整体状况呈现多空交织的震荡格局。以铜为例,LME和Comex库存均有所增加,SHFE铜仓单下降,但冶炼利润环比下降。铝市场方面,LME库存降低,沪铝主力合约价格上涨,但铝冶炼利润环比下降。镍市场库存增加,但产业链部分环节存在减产,短期或低位震荡运行。锌和锡市场则分别呈现上涨和下跌的态势,整体市场波动较大。
投资有色金属需要关注哪些风险?
投资有色金属需要关注多重风险。首先,宏观和地缘政治的扰动可能对市场产生边际影响。其次,美国精炼铜关税政策的不确定性可能改变铜的基本面预期。再次,铝行业的供需平衡仍受多种因素制约,如美联储加息预期、海外复产节奏等。此外,镍行业的供给端减产变量和印尼政策,以及宏观层面的扰动,都需投资者警惕。这些因素都可能对有色金属市场带来不确定性。
你可能感兴趣
有色商品日报(2026 年 10 月 15 日)
光大期货2026-10-15
有色商品日报(2026 年 10 月 14 日)
有色金属光大期货2026-10-14
工业硅、多晶硅日报(2026 年 10 月 20 日)
光大期货2026-10-20
有色商品日报(2026 年 9 月 22 日)
光大期货2026-09-22
有色商品日报(2026 年 5 月 19 日)
光大期货2026-05-19
有色商品日报(2026 年 9 月 16 日)
光大期货2026-09-16
农产品日报(2026 年 5 月 20 日)
光大期货2026-05-20
碳酸锂日报(2026 年 10 月 15 日)
光大期货2026-10-15
黑色商品日报(2025 年 10 月 24 日)
光大期货2025-10-24
黑色商品日报(2024 年 10 月 31 日)
光大期货2024-10-31