猜你想问
这份研报主要分析了哪些金融期权市场?
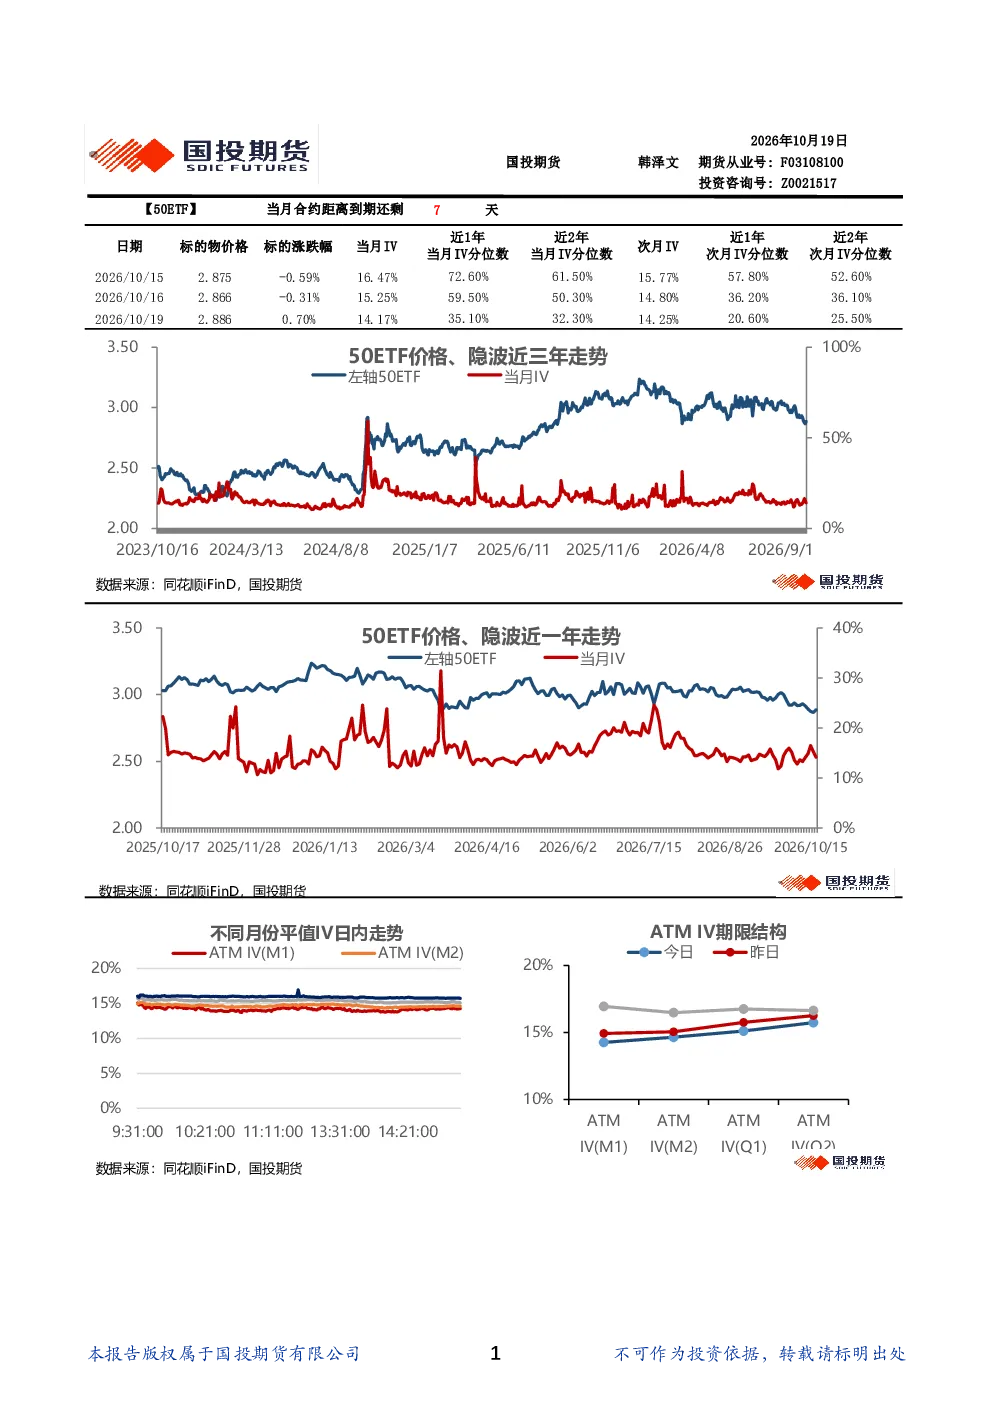
这份研报由国投期货韩泽文发布,主要分析了2026年10月19日的50ETF、沪300ETF、深300ETF、沪中证500ETF、深中证500ETF、创业板ETF、深证100ETF、科创50ETF、科创板50ETF、300指数、1000指数和上证50指数的期权市场波动率情况,包括近1年及近2年的当月和次月IV分位数,以及主力月份的skew指数和偏度计算结果。
报告显示的期权市场波动率趋势如何?
报告显示,大部分ETF的近1年及近2年当月IV分位数均处于较高水平,特别是中证500系列ETF的IV分位数远超平均水平,表明市场整体波动率偏高。从时间维度看,次月IV分位数普遍低于当月IV分位数,但部分ETF如创业板ETF、科创50ETF等次月IV分位数依然处于高位。偏度计算结果均为正,说明看涨期权隐波普遍高于看跌期权隐波,市场情绪偏向多头。
报告中哪些ETF的波动率表现最为突出?
报告中,沪中证500ETF和深中证500ETF的波动率表现最为突出,近1年和近2年的当月IV分位数均超过96%,且次月IV分位数也维持在高位。其次是创业板ETF、科创50ETF和1000指数,这些ETF的IV分位数普遍高于70%。从偏度来看,所有ETF的主力月份均显示看涨期权隐波高于看跌期权隐波,但中证500系列ETF的偏度数值最大,表明其市场情绪更为激进。
当前期权市场整体处于什么状态?
根据报告数据,当前期权市场整体处于波动率偏高状态,多数ETF的IV分位数远超正常水平,特别是中证500系列ETF的波动率已接近历史极值区域。从时间维度看,虽然次月IV分位数有所回落,但整体仍处于高位运行,表明市场不确定性较大。偏度为正的结果进一步印证了市场情绪偏向多头,投资者对看涨期权的需求相对较高。
投资者应如何关注这份研报中的风险提示?
投资者在关注这份研报时,应重点留意高波动率环境下的市场风险。由于多数ETF的IV分位数处于高位,期权合约的价格波动可能加剧,投资者需谨慎评估自身风险承受能力。同时,偏度为正的市场情绪可能放大潜在损失,建议投资者在策略制定时充分考虑市场情绪因素,避免过度追涨或恐慌性抛售。此外,应密切关注市场基本面变化,及时调整投资组合以应对潜在的市场风险。