猜你想问
银河期货国债期货日报主要分析了哪些内容?
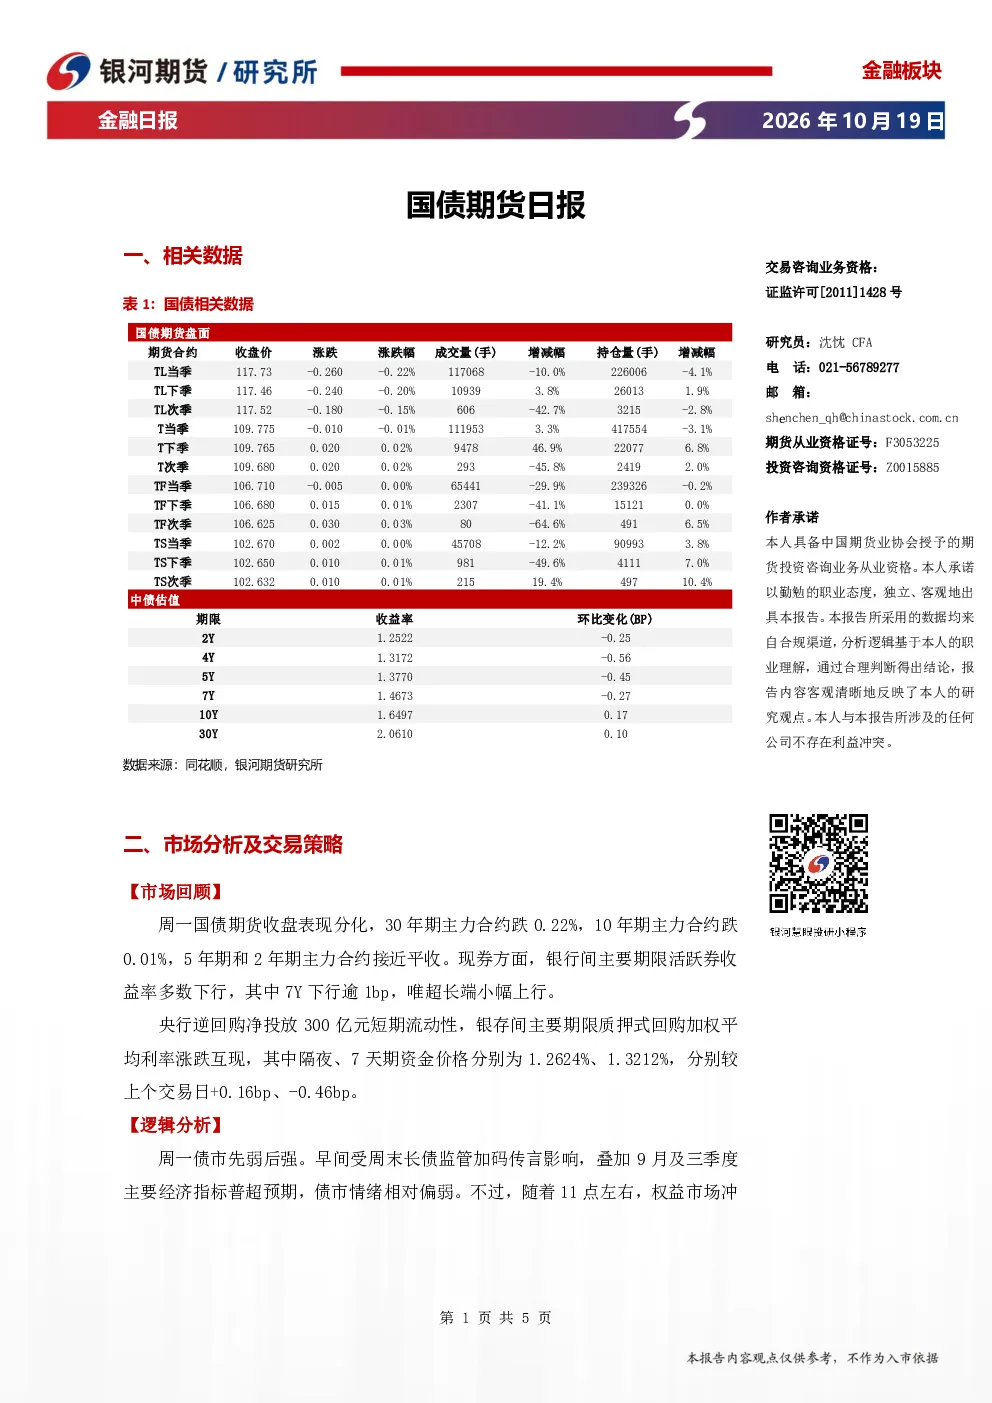
本报告主要分析了国债期货市场的一周表现,包括不同期限合约的收盘情况、现券收益率变动、央行货币政策操作以及相关经济指标对债市情绪的影响。报告还探讨了金融街论坛信息对市场情绪的提振作用,以及央行公开市场操作品种期限切换可能带来的政策利率调整影响。此外,报告还提及了设立流动性支持工具和推动债券市场互联互通等政策对债市的潜在影响。
国债期货市场未来发展趋势如何?
国债期货市场未来发展趋势受多种因素影响,包括宏观经济指标变化、货币政策调整以及政策利率的潜在调整。央行公开市场操作品种期限切换可能带来的政策利率调整,以及流动性支持工具的设立和债券市场互联互通的推进,都可能对国债期货市场产生影响。投资者需密切关注相关政策动向和市场情绪变化,以评估未来市场走势。
报告重点分析了国债期货市场的哪些方面?
报告重点分析了国债期货市场的收盘表现分化情况,特别是不同期限合约的涨跌情况,以及现券收益率的变化。此外,报告还深入探讨了央行货币政策操作对市场流动性的影响,以及金融街论坛信息对市场情绪的提振作用。报告还关注了央行公开市场操作品种期限切换可能带来的政策利率调整影响,以及流动性支持工具和债券市场互联互通等政策对市场的潜在影响。
当前国债期货市场处于什么状态?
当前国债期货市场处于分化状态,不同期限合约表现不一。早间受长债监管加码传言和经济指标超预期影响,债市情绪偏弱,但随后有所缓和,期债盘面反弹。现券收益率多数下行,央行逆回购净投放300亿元短期流动性,银存间主要期限质押式回购加权平均利率涨跌互现。市场对央行公开市场操作品种期限切换和流动性支持工具等政策反应积极,现券尾盘收益率快速回落。
阅读本报告需要注意哪些风险?
阅读本报告需要注意以下风险:国内政策变化超预期,可能对国债期货市场产生重大影响;地缘政治因素可能引发市场波动;通胀超预期可能改变市场预期和货币政策走向。投资者在关注市场走势的同时,需警惕这些潜在风险因素,并结合自身风险承受能力进行投资决策。