猜你想问
这份研报主要分析了哪些公司的最新情况?
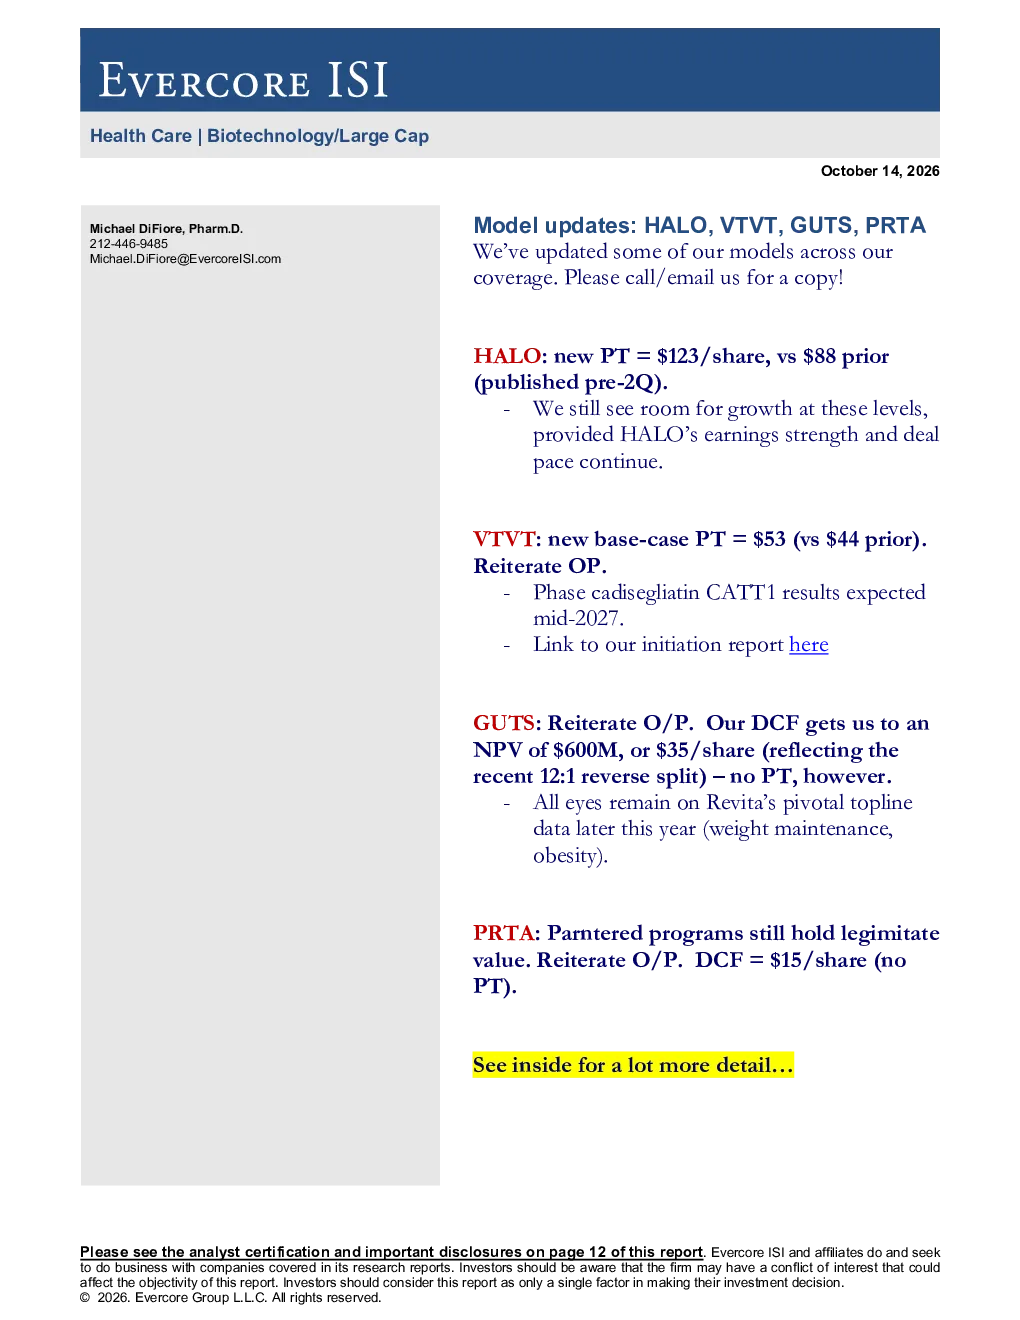
本研报重点分析了HALO、VTVT、GUTS、PRTA等生物技术大盘股的最新模型更新,涵盖了Revita的体重维持和肥胖症治疗结果、PRTA的合作项目价值评估、VTVT的PT调整及CATT1阶段结果预期、HALO的市盈率调整等内容,为投资者提供了全面的行业动态和公司表现信息。
医药生物行业目前的发展趋势如何?
医药生物行业目前展现出强劲的盈利能力和持续的交易节奏,版税收入和合作项目成为未来发展的重要支撑。HALO和VTVT的市盈率调整反映了对公司未来增长的信心,PRTA的以合作为主的战略带来新的增长点,整体行业估值水平合理,未来发展潜力巨大。投资者应关注行业关键数据和市场表现。
研报中提到了哪些重点分析方向?
研报重点分析了各公司的盈利能力和交易节奏,特别是版税收入和合作项目的价值评估。例如,PRTA的合作项目仍具有价值,DCF估值为每股15美元;VTVT的新基准情景下PT为每股53美元,重申“买入”评级;HALO的市盈率调整为每股123美元,此前为88美元,认为仍有增长空间。此外,还涵盖了各公司的模型更新与预测,如VTVT的CATT1阶段结果预期和HALO的盈利能力持续等。
当前市场对这类生物技术股的判断是什么?
当前市场对生物技术大盘股展现出积极关注,各公司均展现出强劲的盈利能力和持续的交易节奏。版税收入和合作项目为未来发展提供有力支撑,HALO和VTVT的市盈率调整反映了对公司未来增长的信心,PRTA的以合作为主的战略带来新的增长点。公司估值水平合理,未来发展潜力巨大,建议投资者关注其发布的关键数据和市场表现。
投资这类生物技术股需要关注哪些风险?
投资生物技术大盘股需关注研发进展不及预期、市场竞争加剧、政策监管变化等风险。例如,VTVT的CATT1阶段cadi segliatin结果预计2027年年中公布,若结果不达预期可能影响公司估值;PRTA的未调整版税收入和里程碑奖励存在不确定性,可能影响其盈利能力。此外,行业整体面临专利到期、新产品竞争等挑战,投资者需谨慎评估相关风险。