猜你想问
这份研报主要讲了什么内容?
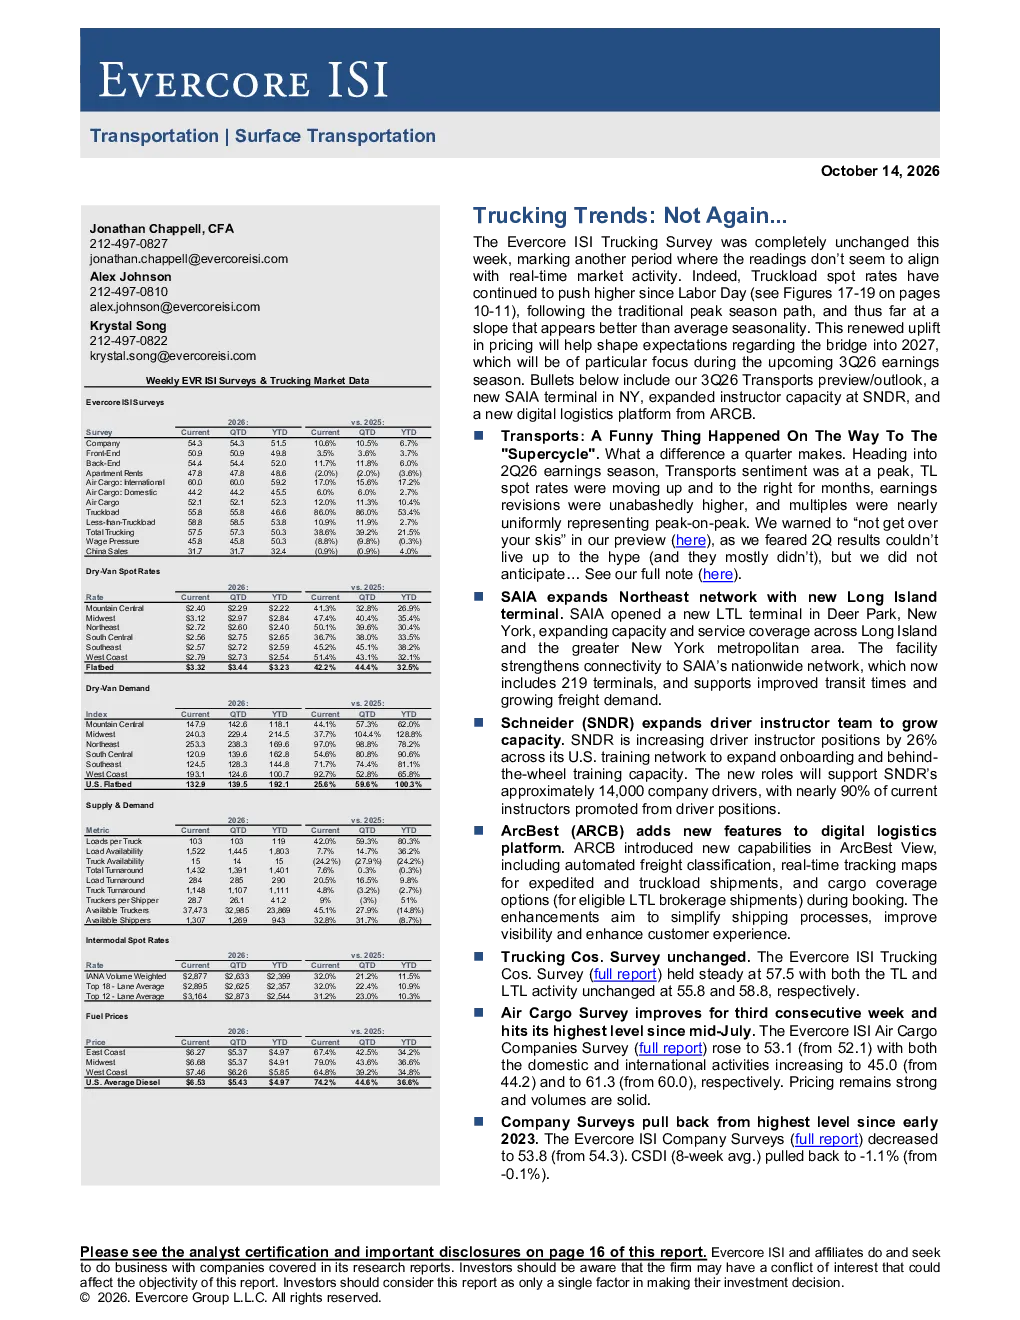
这份研报分析了2026年第二季度运输板块的市场情绪和卡车行业趋势。报告指出,尽管TL现货利率连续数月稳步上升,盈利预测调高,市盈率反映峰叠峰格局,但进入财报季时业绩未达预期,市场情绪出现波动。同时,自劳动节以来整车现货运价持续上涨,价格回升将影响人们对2027年之前桥梁期的预期。此外,报告还介绍了SAIA、施耐德、ArcBest等公司的最新动态,如SAIA在纽约迪尔帕克开设新的LTL码头,施耐德增加驾驶员培训师职位,以及ArcBest数字物流平台新增功能等。埃弗里奇ISI货运公司调查指数保持稳定,空运调查指数连续第三周改善,但公司调查指数回落。
卡车运输行业未来发展趋势如何?
卡车运输行业未来发展趋势显示,整车现货运价自劳动节以来持续上涨,遵循传统旺季路径,斜率优于平均水平,这可能影响人们对2027年之前桥梁期的预期。同时,SAIA在纽约迪尔帕克开设新的LTL码头,扩大长岛及周边纽约大都市区的运力与服务覆盖范围,增强与全国网络的连通性,支持更快的转运时间和不断增长的货运需求。施耐德增加26%的驾驶员培训师职位,以扩大入职培训和在车培训的容量,支持约14,000名公司驾驶员。这些动态表明行业在积极应对运力需求增长和效率提升的挑战。
研报重点分析了哪些方向?
研报重点分析了2026年第三季度运输预览/展望,重点关注2027年之前桥梁期的预期,即将到来的2026年第三季度财报季将成为焦点。此外,报告还分析了市场情绪与运输板块表现,指出进入财报季时运输板块情绪达到顶峰,但业绩未达预期,市场情绪出现波动。同时,报告也关注了卡车行业趋势、空运调查指数改善、公司调查指数回落等方向,并介绍了SAIA、施耐德、ArcBest等公司的最新动态。
当前运输市场现状如何判断?
当前运输市场现状显示,埃弗里奇ISI货运公司调查指数保持稳定,指数为57.5,其中整车(TL)和零担(LTL)活动指数分别为55.8和58.8,均未发生变化。空运调查指数连续第三周改善,达到自7月中旬以来的最高水平,指数升至53.1,中国内业务和国际业务活动指数分别增至45.0和61.3。价格保持坚挺,运量表现稳健。然而,埃弗里奇ISI公司调查指数降至53.8,CSDI(8周平均值)回落至-1.1%,显示市场存在一定压力。
研报提示了哪些风险?
研报提示的风险主要集中在市场情绪波动和业绩预期方面。报告指出,尽管TL现货利率连续数月稳步上升,盈利预测调高,市盈率反映峰叠峰格局,但进入财报季时业绩未达预期,市场情绪出现波动。此外,公司调查指数回落,CSDI(8周平均值)回落至-1.1%,也表明市场存在一定压力。这些因素可能对运输板块的未来表现产生影响。同时,运价上涨和运力需求增长也可能带来运营成本上升和效率压力,需要关注行业如何应对这些挑战。