猜你想问
Meta的Muse产品表现如何?
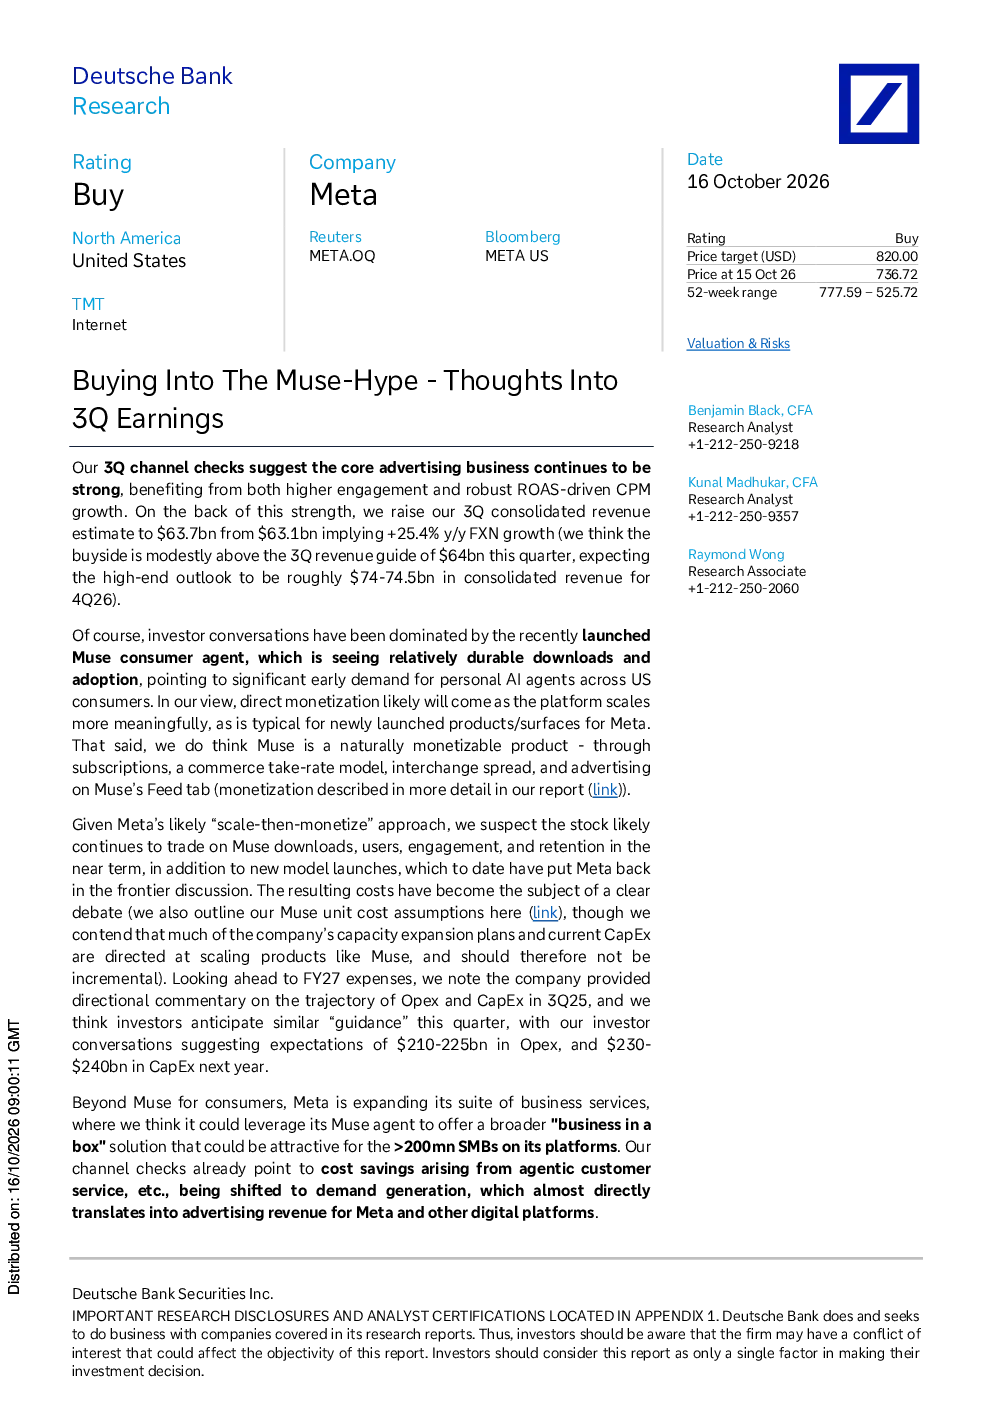
Meta的Muse产品下载和采用情况良好,表明美国消费者对个人AI代理存在巨大早期需求。Muse的活跃用户趋势健康,使用时长远超同类应用,显示出强劲的市场潜力。该产品天生易于盈利,可以通过订阅、商业抽成模式、交换价差以及在Muse的“动态”标签页上的广告变现。Meta可能采取“先扩张后变现”的策略,短期内股价可能继续基于Muse的下载量、用户数、用户参与度和用户留存率进行交易。
Meta第三季度财报有哪些关键数据?
Meta第三季度合并收入预估上调至637亿美元,同比增长25.4%。预计2026年第四季度的合并收入高端预期约为740-745亿美元。预计广告收入同比增长+24.8%(按固定汇率计算)。预计2027财年运营支出为2100亿美元,资本支出为2320亿美元。这些数据显示Meta的广告业务持续强劲,收入增长稳健,同时也在进行重大基础设施和研发投资。
Meta在AI领域的发展趋势如何?
Meta正日益被视为一家前沿实验室,可能带来更多有意义的订阅和企业收入机会。我们正处于一个丰富产品周期的起点,Meta在AI代理/企业/广告领域所进行的重大基础设施和研发投资可能带来的潜在回报。Meta正在扩展其商业服务系列,可能利用Muse代理来提供更广泛的服务,进一步巩固其在AI领域的领先地位。
当前Meta的市场现状如何?
Meta的核心广告业务持续强劲,得益于更高的用户参与度和稳健的以ROAS驱动的CPM增长。Muse消费者代理下载和采用情况良好,表明市场对个人AI代理存在巨大早期需求。Meta的股价短期内可能继续基于Muse的下载量、用户数、用户参与度和用户留存率进行交易,显示出市场对其创新产品的关注。
Meta研报存在哪些风险提示?
Meta在AI领域进行重大基础设施和研发投资,可能导致长期资本密集度增加。预计2027财年运营支出为2100亿美元,资本支出为2320亿美元,这可能对公司的财务状况产生影响。此外,Muse产品的潜在变现时间表尚不明确,市场对其能否持续保持高用户参与度和留存率存在一定的不确定性。Meta的企业雄心是否能顺利实现也存在一定风险。