猜你想问
尿素现货价格近期走势如何?
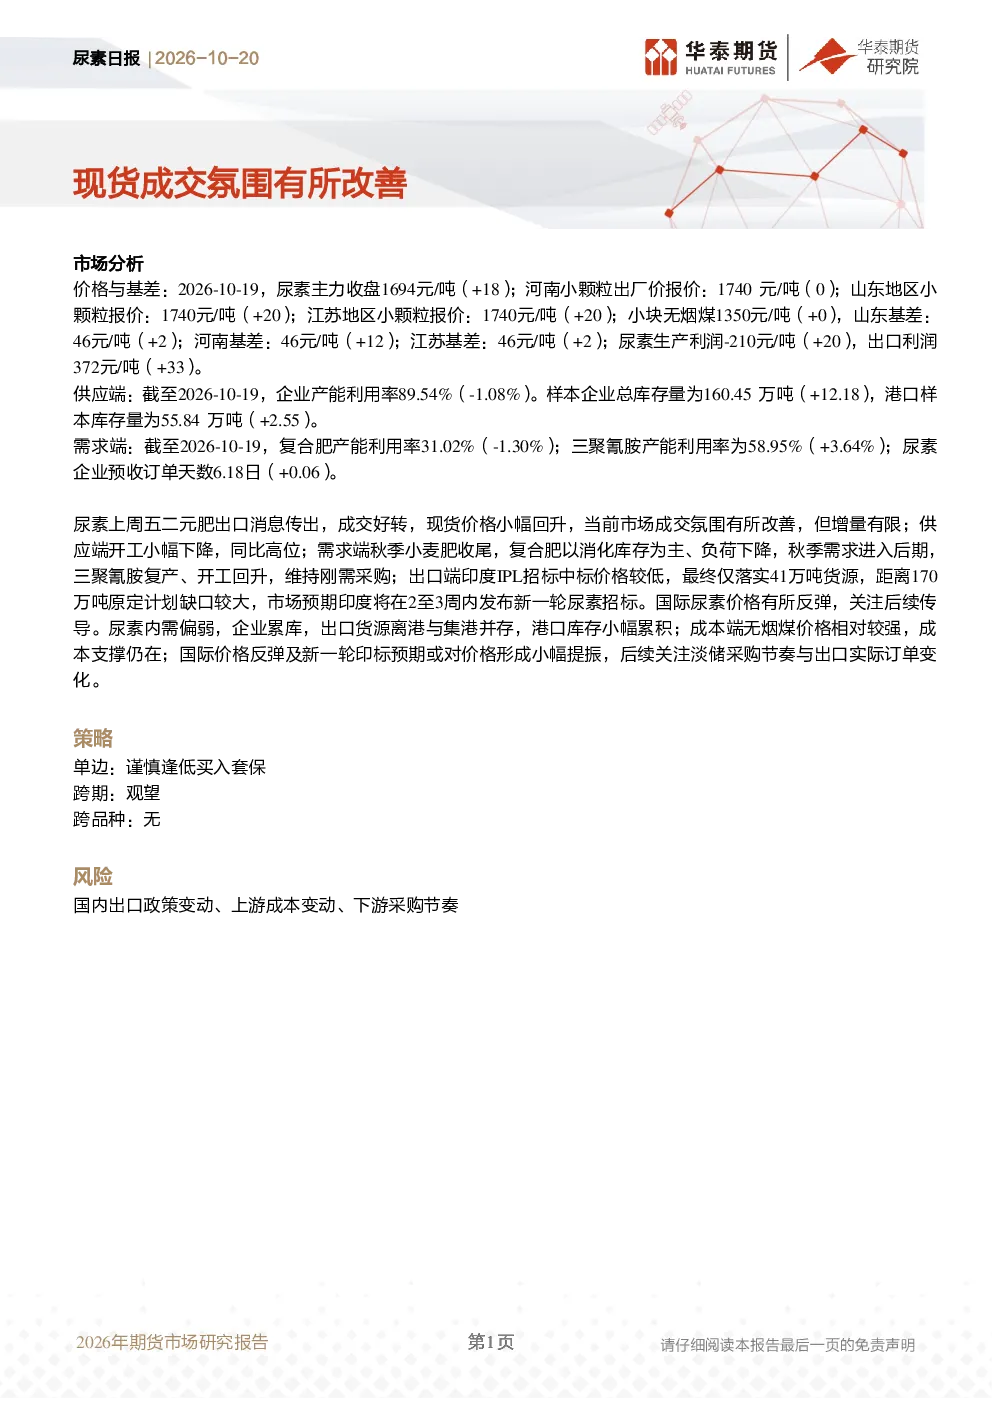
根据2026年10月19日的数据,尿素主力收盘价上涨18元至1694元/吨,河南、山东、江苏小颗粒出厂价分别持平或上涨,基差上涨,显示价格小幅回升,但增量有限。供应端开工率下降但同比仍高,库存上涨,需求端复合肥负荷下降,三聚氰胺开工回升维持刚需,出口端印度IPL招标落实量与计划存在缺口,国际价格反弹,这些因素共同影响市场供需动态。
尿素行业未来发展趋势是什么?
尿素行业短期供需偏弱,但国际价格反弹及出口预期可能提供支撑。需关注淡储采购节奏与出口订单变化。供应端产能利用率下降但库存累积,成本端无烟煤价格强支撑仍在。需求端复合肥消化库存为主,三聚氰胺刚需采购,整体趋势需结合国内外市场变化综合判断。
本报告重点分析了哪些方面?
本报告重点分析了尿素价格与基差变化、供应端产能利用率与库存情况、需求端复合肥与三聚氰胺开工率及采购行为、出口端印度招标落实情况与国际价格传导,以及成本端无烟煤价格对尿素生产的支撑作用,全面评估了市场短期供需平衡及未来价格驱动因素。
当前尿素市场处于什么状态?
当前尿素市场呈现供需偏弱状态,现货价格小幅回升但增量有限。供应端开工率下降但库存上升,需求端秋季小麦肥收尾,复合肥消化库存,三聚氰胺刚需采购,出口端存在较大缺口,国际价格反弹,成本端无烟煤价格强支撑,整体市场状态需关注淡储采购与出口订单变化。
本报告提示了哪些风险?
本报告提示的主要风险包括国内出口政策变动可能影响出口量,上游无烟煤价格波动可能改变生产成本,下游采购节奏变化可能影响需求释放,这些因素均可能对尿素市场产生重要影响,需密切关注相关变化动态。
你可能感兴趣
尿素日报:现货成交氛围延续,印标结果出炉
华泰期货2026-01-07
尿素日报:现货成交氛围延续,新单或放缓
华泰期货2025-12-02
尿素现货成交氛围回暖 纯碱基本面弱势不改
光大期货2025-08-05
尿素:节前现货市场成交氛围清淡
倍特期货2020-09-29
尿素日报:产量保持稳定,成交氛围提升,期货价格冲高。
中原期货2021-01-07
尿素日报:低端成交略有好转,市场氛围依旧偏弱
华融融达期货2022-06-23
尿素日报:成交氛围渐弱,尿素市场承压
华泰期货2023-02-09
尿素日报:成交氛围转弱,市场报价下调
华泰期货2023-11-21
尿素日报:成交氛围改善,期货盘整运行
华泰期货2022-09-29
尿素日报:成交氛围转弱
华泰期货2025-10-28