猜你想问
纸浆震荡运行的原因是什么?
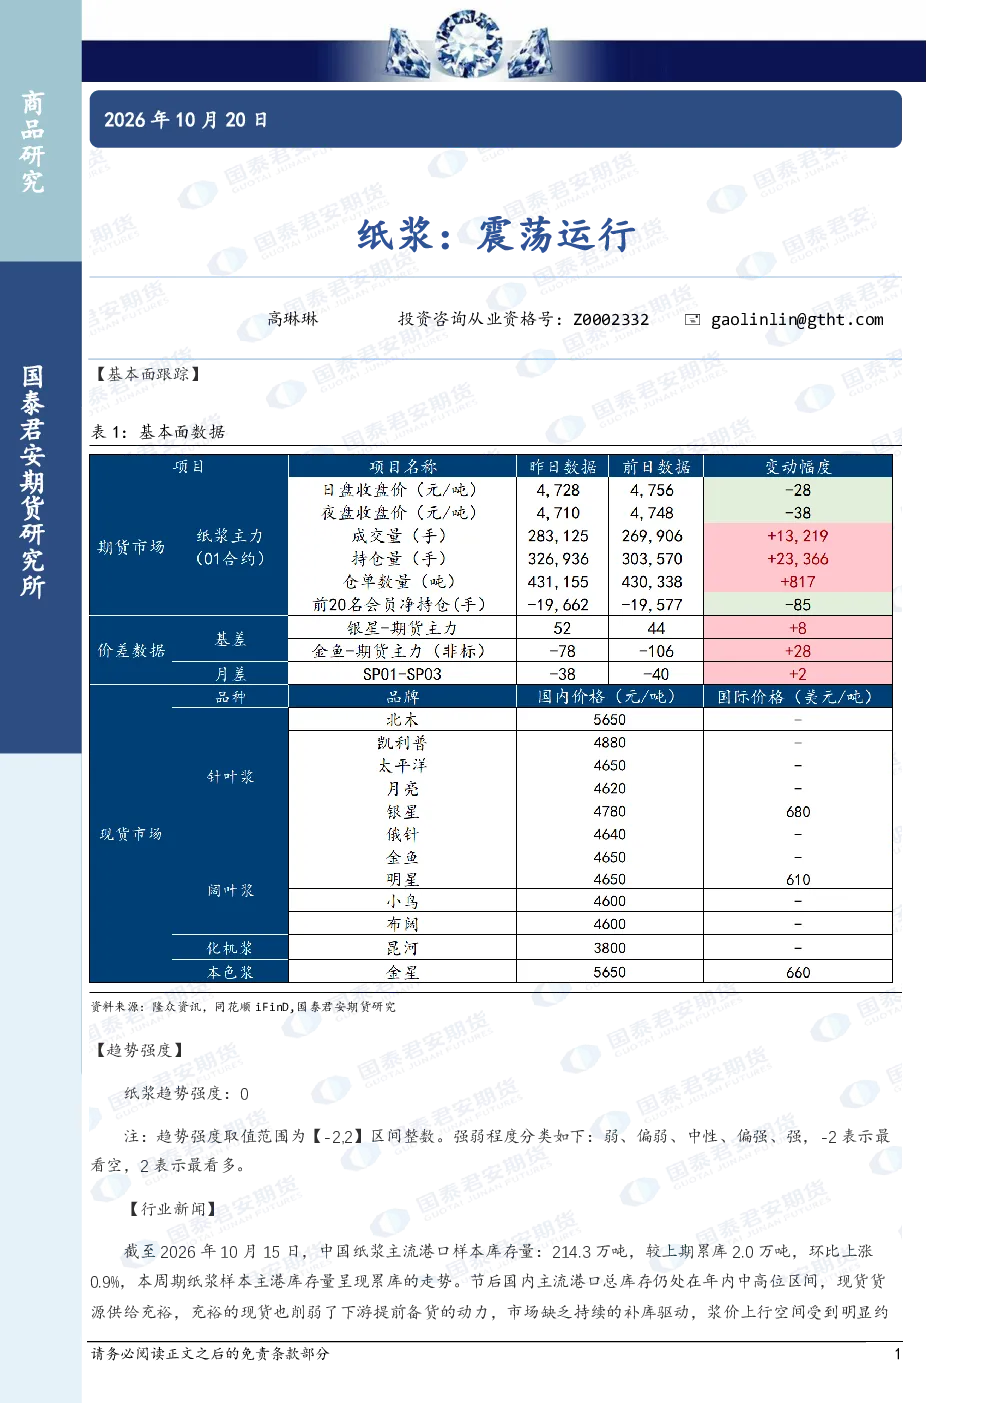
纸浆价格震荡运行主要受港口库存累库和下游需求平稳偏弱影响。当前中国纸浆主流港口样本库存量达到214.3万吨,较上期累库2.0万吨,环比上涨0.9%,现货供给充裕,削弱了下游提前备货的动力。下游纸厂开工率方面,生活用纸、白卡纸、双胶纸和铜版纸开工率分别为65.52%、65.69%、44.8%和60.98%,整体需求平稳偏弱,多以消化库存为主,无大规模备货意愿。终端订单改善有限,纸厂受制于成品库存与盈利约束,原料采购以刚需为主,这些因素共同导致旺季不旺特征显著,难以提供向上驱动。在港口库存有效去化前,利好难以转化为趋势性拉涨动能,纸浆价格上行空间受限。
纸浆行业发展趋势如何?
纸浆行业发展趋势呈现震荡运行态势。从基本面来看,港口库存持续累库,显示供给端压力较大,而下游开工率整体偏低且需求平稳偏弱,表明需求端缺乏明显增长动力。生活用纸、白卡纸等主要下游产品开工率环比变化不大或略有下降,双胶纸和铜版纸虽有提升但幅度有限,整体需求疲软。终端订单改善不明显,纸厂采购行为谨慎,以刚需为主。这种供需错配的局面导致纸浆价格难以获得持续上涨动力,短期内预计将维持震荡运行。行业缺乏明显的向上驱动因素,未来价格走势仍需关注港口库存变化和下游需求恢复情况。
这份研报重点分析了哪些方向?
这份研报重点分析了纸浆行业的供需基本面和价格走势。首先,报告跟踪了纸浆趋势强度,目前处于中性水平。其次,重点关注了主流港口库存变化,数据显示库存量环比上涨0.9%,表明供给端存在一定压力。再次,报告分析了下游各主要纸种的开工率变化,包括生活用纸、白卡纸、双胶纸和铜版纸,发现整体开工率偏低且需求平稳偏弱。此外,报告还探讨了终端订单状况,指出订单改善有限,纸厂受制于成品库存和盈利约束,采购行为以刚需为主。最后,基于以上分析,报告得出纸浆价格短期内震荡运行,上行空间受限的结论。
当前纸浆市场现状如何判断?
当前纸浆市场现状判断为供需失衡导致价格震荡运行。供给端,主流港口库存持续累库,显示现货供给相对充裕,对价格形成压制。需求端,下游纸厂开工率整体偏低,且需求平稳偏弱,多以消化现有库存为主,缺乏向上动力。生活用纸、白卡纸等开工率环比变化不大或略有下降,双胶纸和铜版纸虽有提升但幅度有限。终端订单改善不明显,纸厂采购行为谨慎,以刚需为主。这种供需错配的局面导致纸浆价格缺乏持续上涨动力,短期内预计将维持震荡运行。市场整体呈现旺季不旺特征,价格上行空间受限。
纸浆行业存在哪些风险提示?
纸浆行业存在的风险提示主要包括供需失衡风险和库存压力风险。首先,港口库存持续累库,显示供给端压力较大,若需求端恢复不及预期,库存可能进一步累积,对价格形成持续压制。其次,下游纸厂开工率整体偏低,且需求平稳偏弱,若经济环境变化导致下游需求进一步疲软,纸浆价格可能承压下行。此外,纸厂受制于成品库存和盈利约束,采购行为以刚需为主,缺乏主动补库意愿,这也限制了纸浆价格的上涨空间。若港口库存无法有效去化,供需失衡局面难以改善,纸浆价格将维持震荡运行,上行空间受限。