猜你想问
中原证券晨会聚焦研报核心内容是什么?
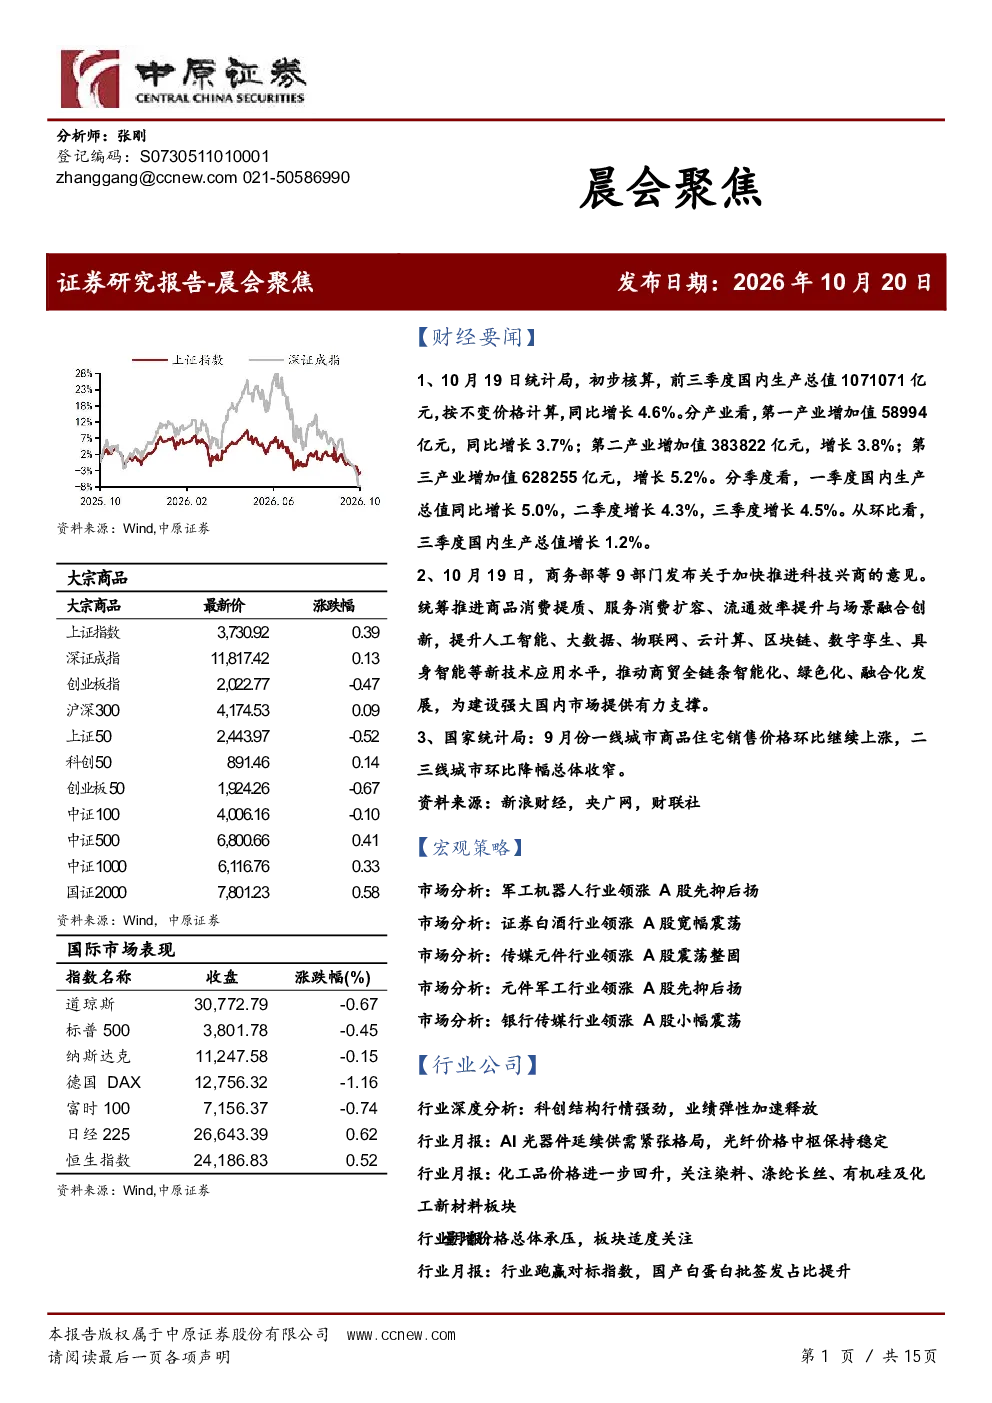
该研报聚焦于近期财经要闻、宏观策略及行业公司分析。主要内容包括前三季度国内生产总值增长数据、商务部推动商贸智能化发展政策、一线城市房价上涨趋势等财经要闻。宏观策略方面分析了军工机器人、证券等行业的领涨表现,指出A股市场震荡整固、结构再平衡的特征,并强调证监会主席吴清释放的稳预期信号。行业公司分析则深入探讨证券行业业绩增长、AI光器件供需格局、化工品价格回升、锂电池板块投资机会等,建议关注龙头券商、中小券商、科创属性强的券商以及光模块、光芯片、新材料等领域的投资机会。
报告对哪些赛道/行业发展趋势进行了分析?
报告重点分析了多个赛道和行业的发展趋势。在宏观层面,关注经济数据增长、商贸智能化绿色化融合化政策以及房地产市场价格变化。行业层面,军工机器人、证券、白酒、传媒元件、元件军工、银行传媒等行业表现突出。具体到细分领域,报告分析了AI光器件的供需紧张格局、化工品价格回升趋势、锂电池板块的量增价格承压情况、生物制品国产白蛋白批签发占比提升、个人智能体应用与CPU重要性提升、锂电池行业发展趋势、家电板块估值回调以及国产芯片算力投入加速等,建议围绕这些趋势布局投资机会。
报告重点分析了哪些方向?
报告从宏观与微观两个维度进行了重点分析。宏观层面,分析了经济数据表现、政策导向(如商务部推动商贸发展、证监会稳市机制建议)、市场特征(A股震荡整固、结构再平衡)及投资建议(上证指数震荡整理、关注宏观与政策动向、短线关注军工、机器人、通信设备、消费等)。微观层面,深入剖析了证券行业业绩增长与投资标的(龙头、中小、科创、低估值券商)、AI光器件产业链(光模块、光芯片等)、化工新材料(染料、涤纶长丝、有机硅等)、锂电池行业(发展趋势、价格走势、细分领域)、生物制品(国产白蛋白)、国产CPU(算力投入)、家电板块(白电、厨卫、照明设备)以及新材料板块(电子化学品、封装材料)的投资机会。
当前市场现状如何被判断?
报告判断当前市场处于震荡整固、结构再平衡的阶段。经济数据显示前三季度GDP增长4.6%,第三季度环比增长1.2%,一线城市房价上涨,二三线城市降幅收窄,显示经济持续恢复。政策层面,商务部推动商贸智能化发展,证监会释放稳预期信号,表明政策面支持市场稳定。行业层面,军工机器人、证券等领涨,同时AI光器件、化工品、锂电池等行业存在结构性机会,但也面临价格承压等挑战。综合来看,市场整体呈现震荡态势,但结构性机会值得关注。
研报提示了哪些风险?
报告在分析行业公司时提示了相关风险。例如,锂电池板块虽然量增但价格总体承压,需关注市场风格变化;家电板块回调至估值底部,但需警惕行业周期性波动;国产芯片算力投入加速,但技术迭代快速可能带来竞争加剧风险。此外,宏观经济数据、海外流动性变化及政策动向均可能影响市场走势,需密切关注。不同行业如化工品价格回升存在波动风险,新材料板块受政策影响较大,需注意供需变化可能带来的风险。总体而言,投资需关注行业周期、技术迭代、政策变化等多重风险因素。