猜你想问
这份报告主要分析了什么内容?
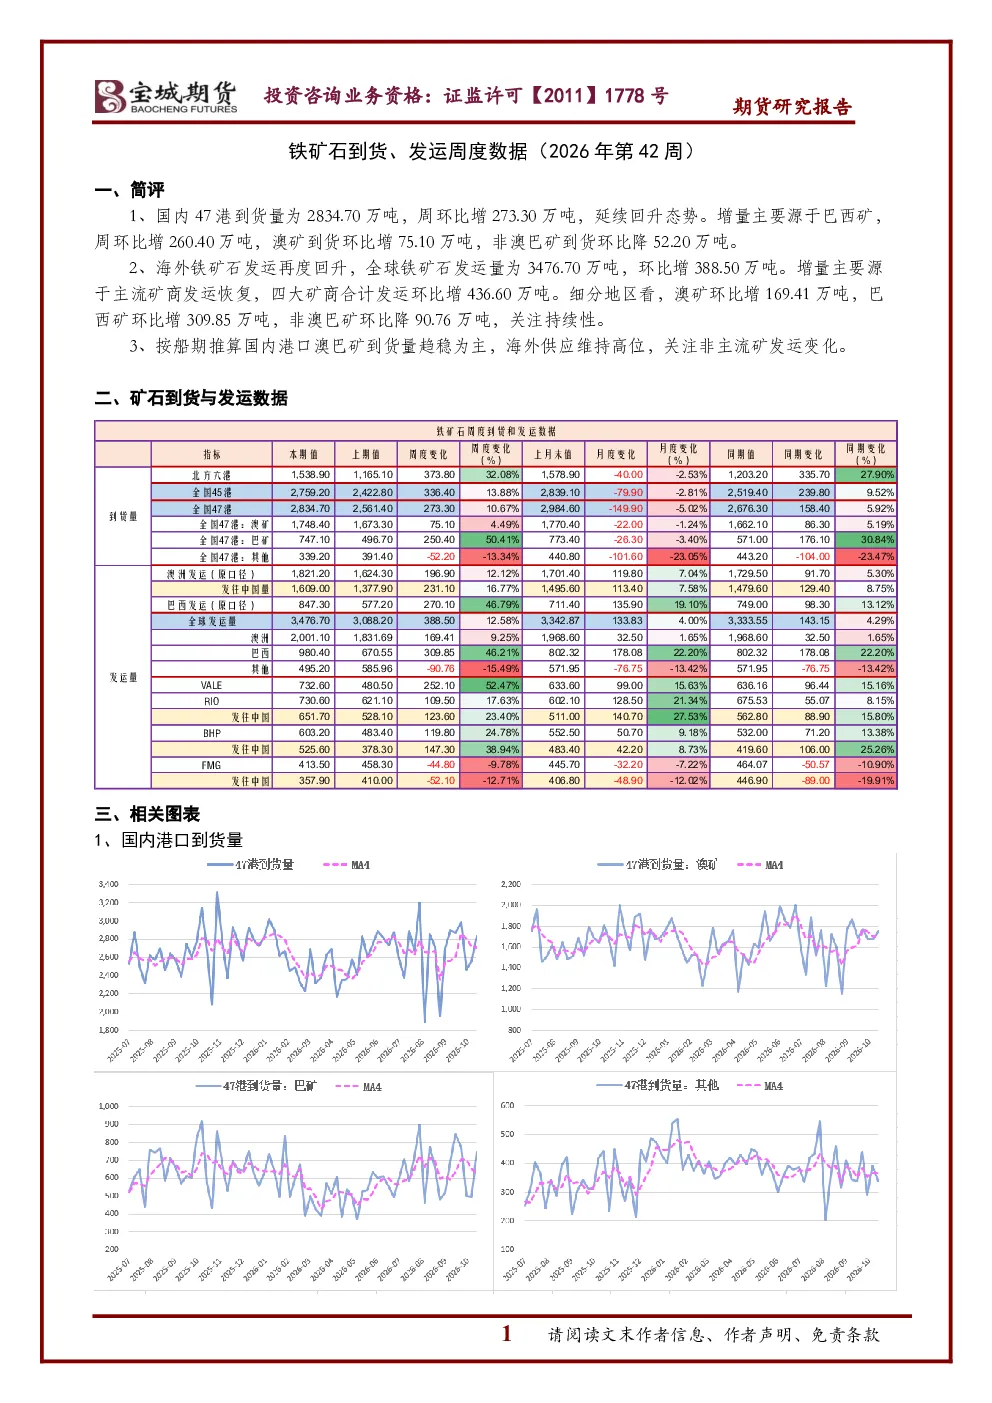
这份报告主要分析了2026年第42周铁矿石的到货和发运数据。数据显示,国内47港到货量为2834.70万吨,周环比增273.30万吨,延续回升态势。巴西矿到货环比增260.40万吨,澳矿到货环比增75.10万吨,非澳巴矿到货环比降52.20万吨。海外铁矿石发运量再度回升,全球发运量为3476.70万吨,环比增388.50万吨。四大矿商合计发运环比增436.60万吨。澳矿环比增169.41万吨,巴西矿环比增309.85万吨,非澳巴矿环比降90.76万吨,关注持续性。按船期推算国内港口澳巴矿到货量趋稳为主,海外供应维持高位,关注非主流矿发运变化。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势需关注全球供应和需求变化。当前数据显示海外供应维持高位,澳矿和巴西矿发运量均有所增加,但非澳巴矿发运量有所下降,需关注其持续性。国内港口澳巴矿到货量趋稳为主,整体供应格局较为稳定。未来需持续关注非主流矿的发运变化,以及全球宏观经济对钢铁需求的影响,这些因素将共同决定铁矿石市场的供需平衡和价格走势。
报告重点分析了哪些方向?
报告重点分析了国内港口铁矿石到货量、海外主要产区的发运量变化,以及全球铁矿石供应格局。具体包括国内47港到货量环比增273.30万吨,巴西矿和澳矿到货量分别环比增260.40万吨和75.10万吨,非澳巴矿到货量环比降52.20万吨。海外发运方面,全球发运量环比增388.50万吨,四大矿商合计发运环比增436.60万吨,澳矿和巴西矿发运量分别环比增169.41万吨和309.85万吨,非澳巴矿发运量环比降90.76万吨。此外,报告还关注了国内港口澳巴矿到货量趋稳为主,海外供应维持高位,以及非主流矿发运变化的情况。
当前铁矿石市场现状如何?
当前铁矿石市场现状表现为供应端维持高位,需求端相对稳定。国内47港到货量延续回升态势,海外发运量再度回升,全球供应充足。巴西矿和澳矿发运量显著增加,但非澳巴矿发运量有所下降,需关注其变化趋势。国内港口澳巴矿到货量趋稳,整体市场供应格局较为平衡。然而,非主流矿发运的不确定性仍需关注,这可能对市场供应产生一定影响。未来市场走势需结合宏观经济环境和钢铁需求变化综合判断。
报告有哪些风险提示?
报告提示需关注铁矿石市场供应端的持续性变化。当前数据显示海外供应维持高位,但非澳巴矿发运量环比下降,未来其变化趋势将对市场产生重要影响。此外,全球宏观经济波动和钢铁需求变化也是影响铁矿石价格的重要因素,需持续关注相关动态。非主流矿发运的不确定性也可能对市场供应产生一定波动,投资者需密切关注这些风险因素。