猜你想问
铁矿石早报核心内容是什么?
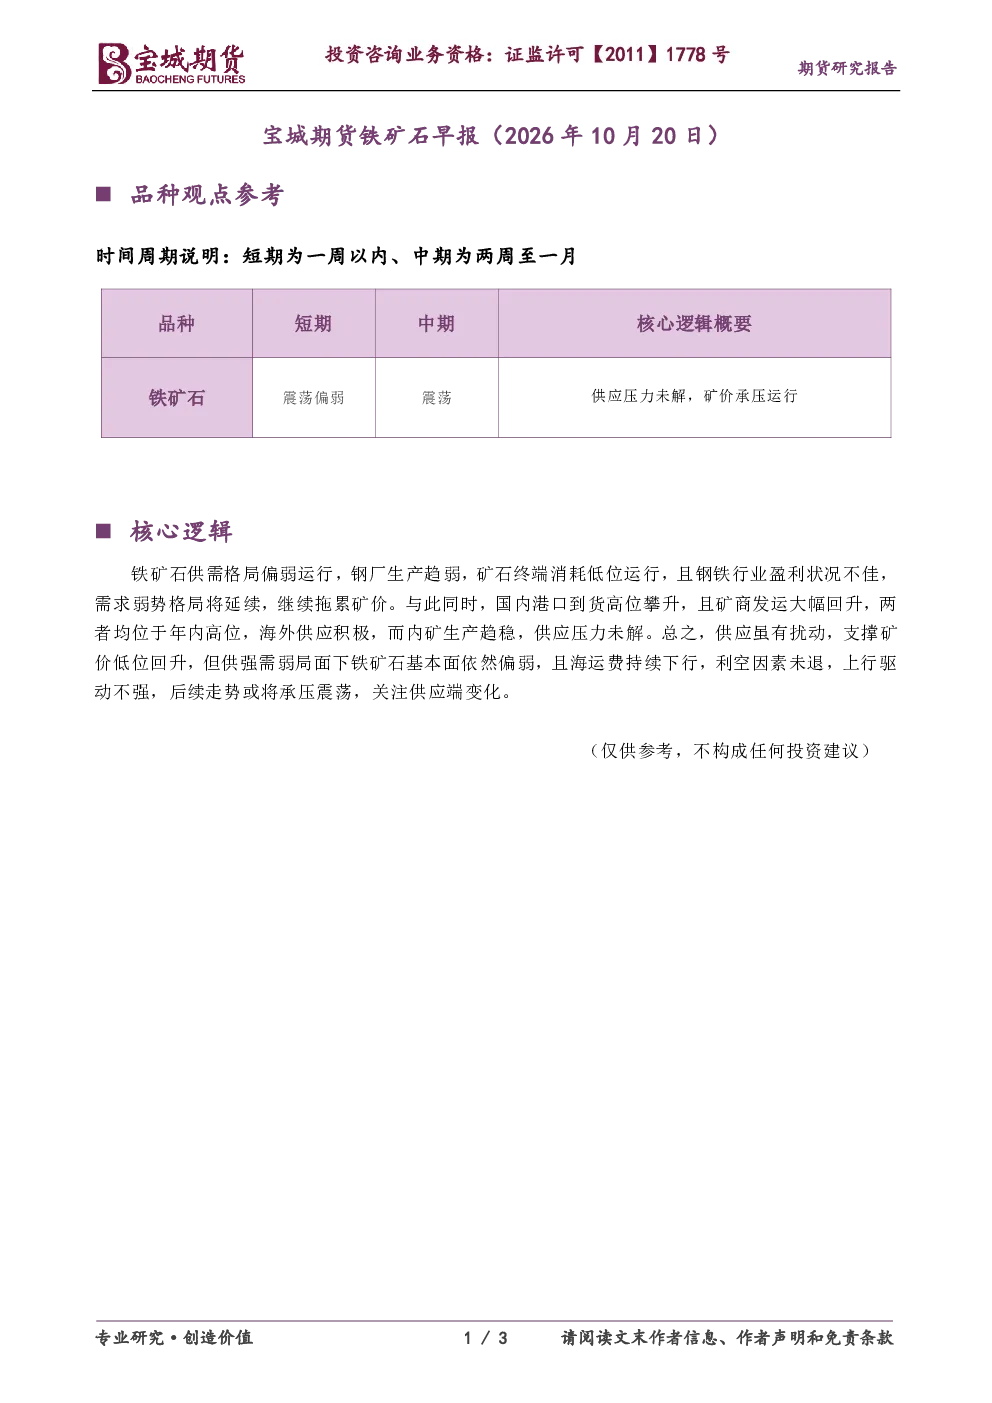
本报告分析铁矿石供需格局,指出钢厂生产趋弱导致终端消耗低位,钢铁行业盈利不佳进一步拖累需求,需求弱势格局将延续。同时,国内港口到货高位攀升,矿商发运大幅回升,海外供应积极,国内矿山生产趋稳,供应压力未解。供应端扰动支撑矿价低位回升,但供强需弱基本面偏弱,海运费持续下行利空未退,上行驱动不强。后续走势或将承压震荡,关注供应端变化。
铁矿石行业发展趋势如何?
铁矿石行业面临供需双重压力,需求端钢厂生产及终端消耗持续低迷,钢铁行业盈利不佳是主因。供应端港口到货及矿商发运均处于高位,海外供应充足,国内矿山生产稳定,整体供应压力较大。虽然短期供应扰动对矿价有支撑作用,但长期供强需弱的基本面并未改变,海运费下行也持续利空矿价。行业未来可能呈现承压震荡态势,需持续关注供应端变化对市场的影响。
铁矿石报告重点分析了哪些方向?
本报告重点分析了铁矿石供需两端的核心矛盾。需求端聚焦钢厂生产、终端消耗及钢铁行业盈利状况,指出其持续低迷将拖累需求。供应端则关注国内港口到货、矿商发运、海外供应及国内矿山生产,强调供应压力未解。此外,报告还探讨了供应扰动对矿价短期支撑作用以及海运费下行对矿价的利空影响,并指出基本面偏弱、上行驱动不强的市场现状。
当前铁矿石市场现状如何判断?
当前铁矿石市场呈现供强需弱的局面。需求端,钢厂生产及终端消耗持续低位,钢铁行业盈利不佳进一步抑制需求,需求弱势格局延续。供应端,国内港口到货高位攀升,矿商发运大幅回升,海外供应积极,国内矿山生产稳定,整体供应压力较大。虽然供应端存在扰动支撑矿价低位回升,但基本面依然偏弱,海运费持续下行利空未退,上行驱动不强,市场整体承压震荡。
铁矿石研报有哪些风险提示?
本报告提示铁矿石市场面临多重风险。首先,供需格局偏弱是长期风险,需求端钢厂生产及终端消耗低迷,盈利不佳拖累需求;供应端港口到货及矿商发运高位,海外供应充足,国内矿山生产稳定,供应压力持续存在。其次,海运费下行利空未退,进一步压制矿价。此外,市场走势或将承压震荡,需关注供应端变化可能带来的市场波动。投资者应独立判断,谨慎决策。