猜你想问
这份研报主要分析了哪些农产品品种?
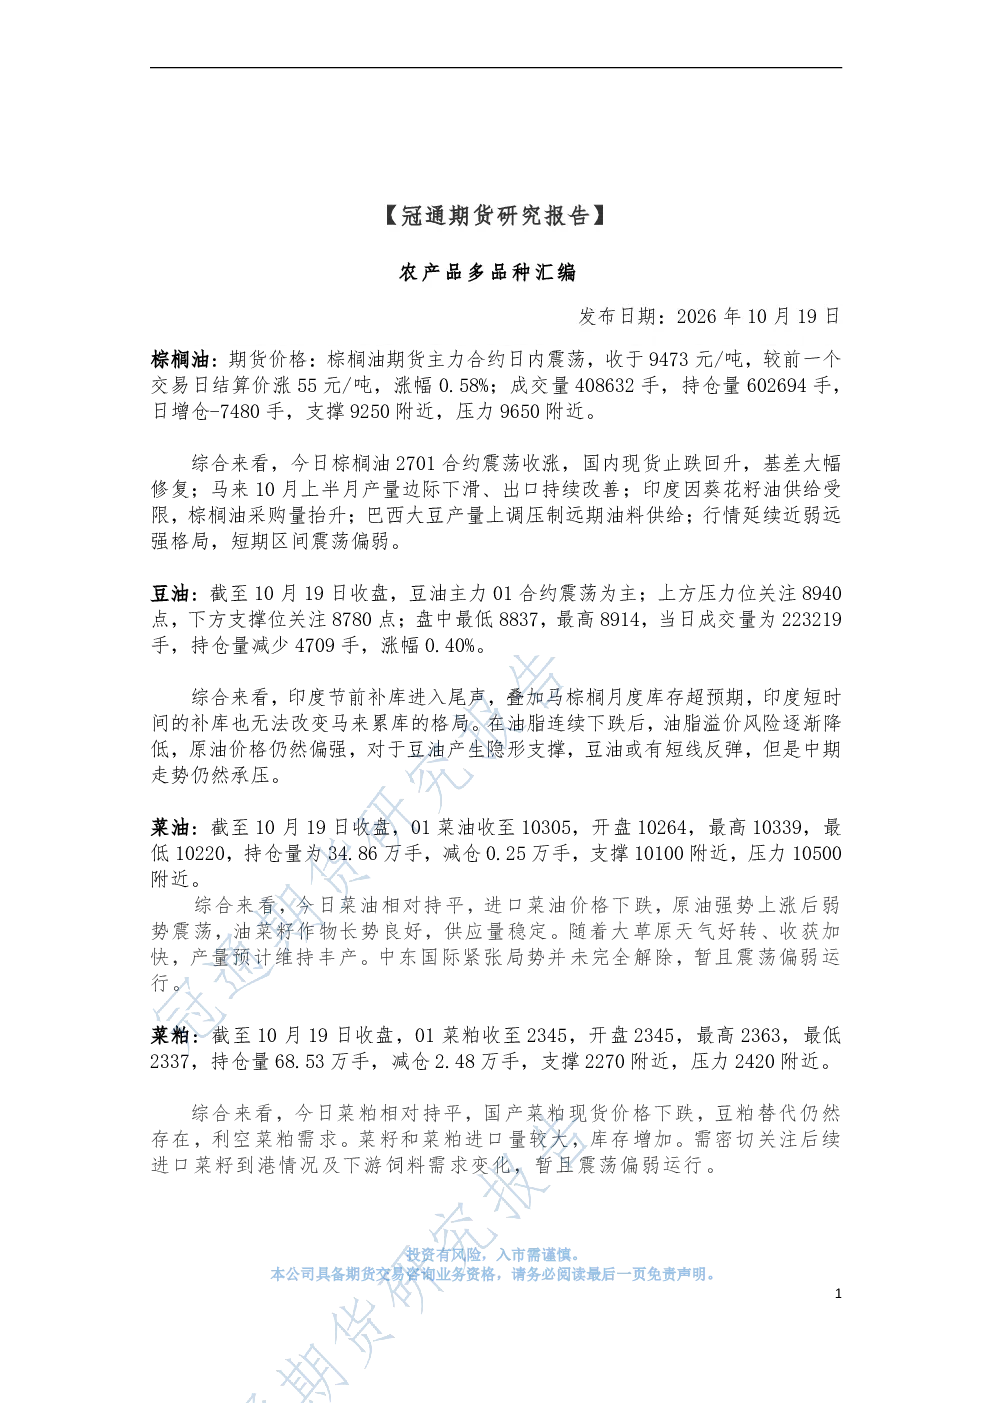
这份研报汇编了棕榈油、豆油、菜油、菜粕、大豆、玉米、鸡蛋、生猪、棉花、白糖等多个农产品的市场分析。涵盖了这些品种的期货价格变动、成交量、持仓量、支撑位、压力位以及短期市场动态和影响因素。
当前油脂类产品(如棕榈油、豆油、菜油)的市场趋势如何?
当前油脂类产品整体呈现震荡态势。棕榈油短期震荡偏弱,基差修复,受马来产量下滑、印度采购量提升等因素影响;豆油在印度补库尾声和马棕库存超预期下溢价风险降低;菜油则因进口菜油价格下跌、油菜籽丰产等因素暂震荡偏弱。
报告重点分析了哪些品种的供需关系?
报告重点分析了大豆、玉米、菜粕的供需关系。大豆方面,情绪影响下上涨但美联储加息预期降温带来短期回调风险,集中上市或持续承压;玉米短期需求偏弱,新粮上市临近导致现货承压,替代效应显现,短期供需宽松;菜粕因国产现货下跌、豆粕替代存在、进口量较大库存增加等因素暂震荡偏弱。
从市场现状看,哪些农产品处于支撑位附近?
从市场现状看,棕榈油支撑位在9250元/吨,压力位在9650元/吨;豆油支撑位在8780元/吨,压力位在8940元/吨;菜油支撑位在10100元/吨,压力位在10500元/吨;菜粕支撑位在2270元/吨,压力位在2420元/吨;大豆支撑位在5350元/吨,压力位在5480元/吨;玉米支撑位在2170元/吨,压力位在2215元/吨;鸡蛋支撑位在3250元/吨,压力位在3390元/吨;生猪支撑位在10100元/吨,压力位在10500元/吨;棉花支撑位在15700元/吨,压力位在16000元/吨;白糖支撑位在5360元/吨,压力位在5430元/吨。
这份研报提示了哪些潜在的市场风险?
这份研报提示了多个潜在市场风险。例如,棕榈油需关注马来产量变化和出口情况;豆油需警惕印度补库结束后的库存压力;菜油需留意进口菜油价格波动和油菜籽丰产影响;菜粕需关注进口菜籽到港量及下游需求变化;大豆需警惕集中上市带来的供应压力;玉米需注意新粮上市对现货价格的冲击;鸡蛋需关注淘汰鸡出栏、新开产鸡数量及饲料成本变动;生猪需留意大集团集中出货和出栏量增加的影响;棉花需警惕美联储加息预期升温和美国棉花产量上调的影响;白糖需关注外盘减产效益兑现和国内去库速度。