猜你想问
迪安诊断2026年第三季度报告核心内容是什么?
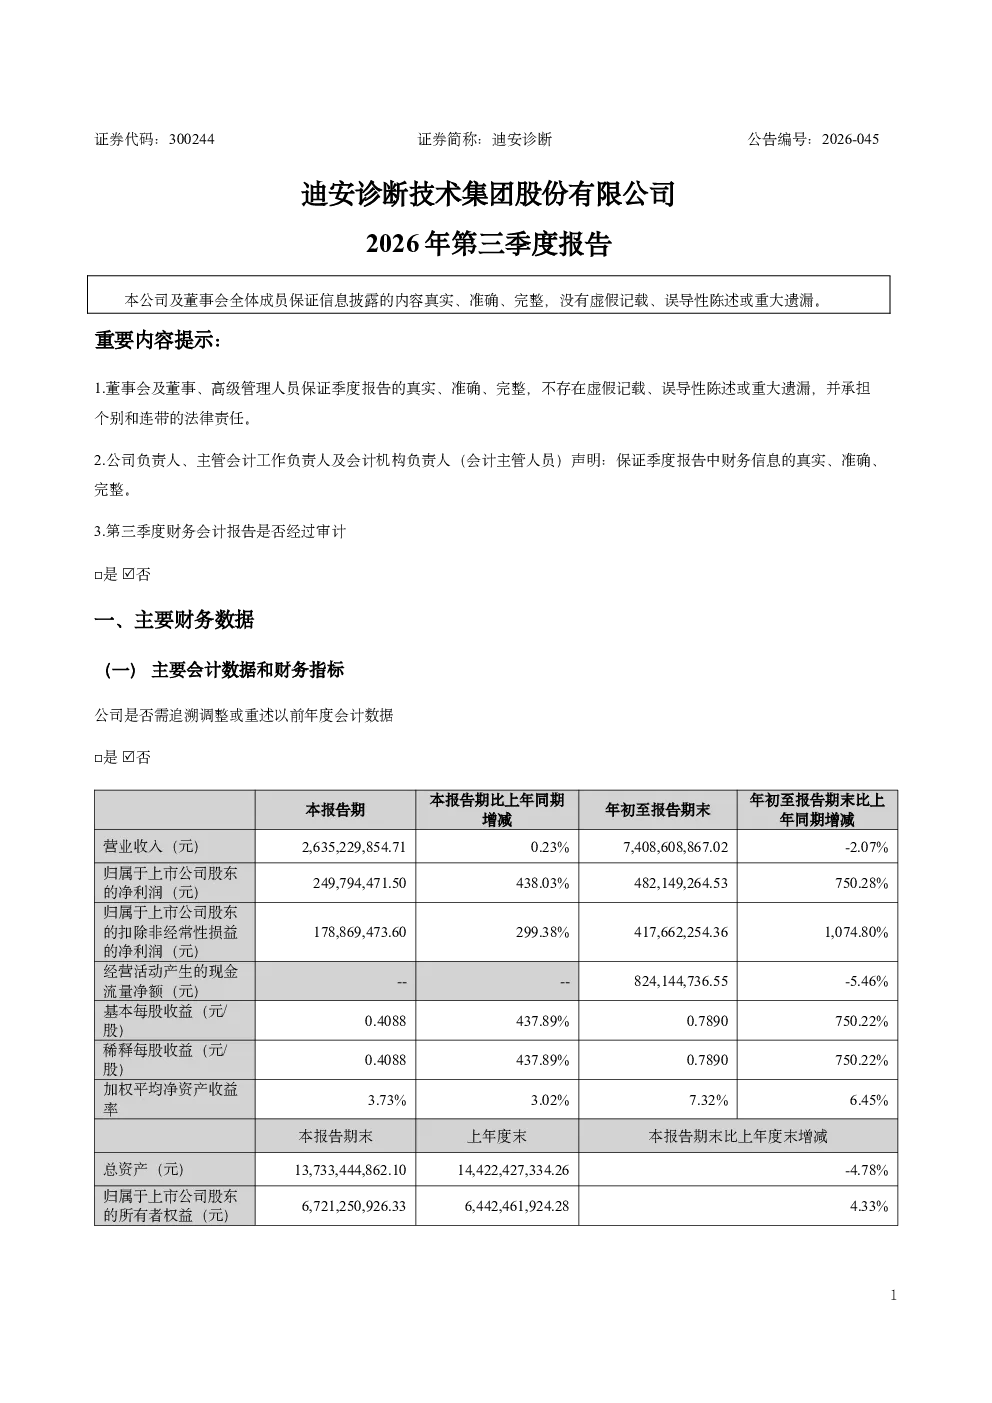
迪安诊断2026年前三季度实现营业收入74.09亿元,同比下降2.07%;归属于上市公司股东的净利润4.82亿元,同比增长750.28%。第三季度单季营业收入26.35亿元,同比增长0.23%;净利润2.50亿元,同比增长438.03%。业务结构方面,诊断服务收入26.45亿元(同比增长0.87%),渠道产品收入47.10亿元(同比下降4.47%),自有产品收入3.00亿元(同比增长5.70%)。
医学诊断行业发展趋势如何?
迪安诊断锚定“医学诊断智能解决方案引领者”战略定位,推进“配送业务化、业务学科化、学科商业化、技术市场化”体系建设。诊断服务收入增长稳定,高价值业务营收占比提升,新增精准中心10家,业务额同比增长45%,新签客户1237家,市场份额提升,综合毛利率同比上升1.35个百分点,显示行业向高价值化、智能化转型趋势明显。
报告重点分析了哪些方向?
报告重点分析了迪安诊断的财务表现和经营情况。财务方面,净利润大幅增长主要得益于高价值业务占比提升和毛利率改善。经营方面,公司推进“四化”体系建设,高价值业务营收占比提升,新签客户数量增加,显示公司在深化服务、拓展市场方面取得进展。
当前医学诊断市场现状如何?
从报告数据看,迪安诊断市场地位稳固,高价值业务增长强劲,精准诊断等新兴业务成为增长引擎。但渠道产品收入有所下降,显示传统业务面临转型压力。综合毛利率提升和现金流充裕,表明公司在行业竞争中具备优势,但需关注市场竞争加剧和业务结构优化带来的挑战。
迪安诊断报告有哪些风险提示?
报告显示,实际控制人陈海斌先生累计质押公司股数占总股本的8.13%,占其所持股份的29.02%,需关注其质押风险。此外,渠道产品收入下降可能影响短期业绩稳定性,需持续关注业务结构优化进展和市场竞争变化。
你可能感兴趣
迪安诊断:2026年一季度报告
财报2026-04-28
迪安诊断:2016年第三季度报告披露提示性公告
财报2016-10-29
迪安诊断:2017年第三季度报告披露提示性公告
财报2017-10-27
迪安诊断:2020年第三季度报告全文
财报2020-10-28
迪安诊断:2011年第三季度报告全文
财报2011-10-21
迪安诊断:2012年第三季度报告全文
财报2012-10-22
迪安诊断:2014年第三季度报告全文
财报2014-10-23
迪安诊断:2016年第三季度报告全文
财报2016-10-29
迪安诊断:2021年第三季度报告
财报2021-10-23
迪安诊断:2018年第三季度报告全文
财报2018-10-26