猜你想问
人民同泰2026年第三季度报告核心内容有哪些?
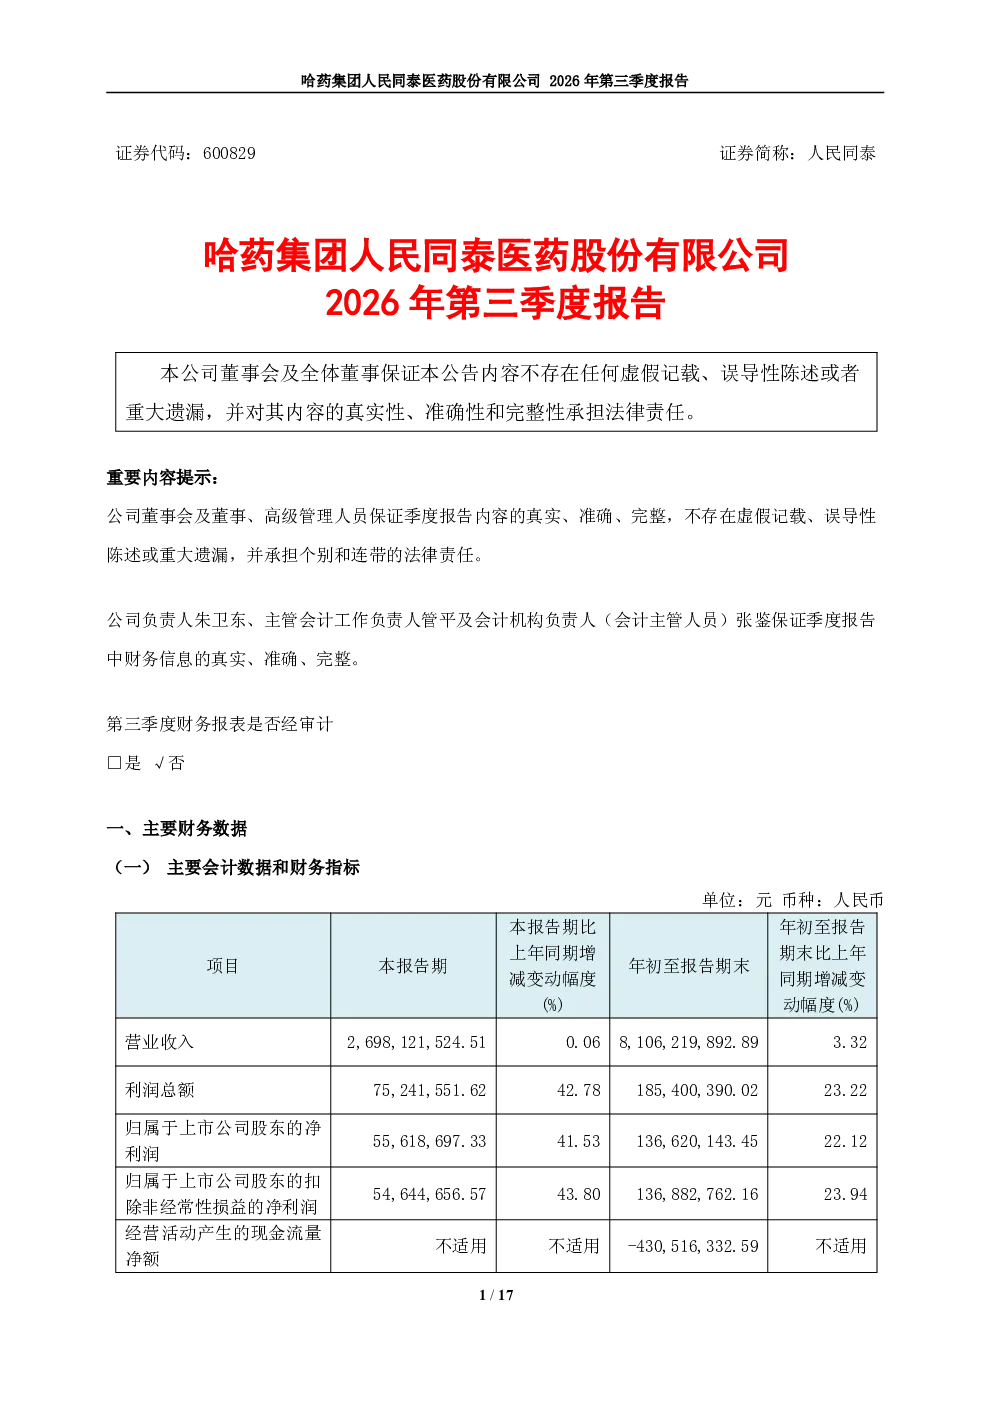
2026年前三季度,人民同泰营业收入810,621.99万元,同比增长3.32%,主要得益于零售业务深耕DTP业务和拓展社区健康服务等多元业态,以及强化员工专业药事服务能力。归属于上市公司股东的净利润13,662.01万元,同比增长22.12%,主要原因是销售收入增长带动毛利额增加,以及应收账款坏账计提减少。经营性现金流量净额为-43,051.63万元,同比减少37.13%,主要受销售规模增长导致采购付款增加、税金及费用支出增加,以及集采政策调整带来的付款条件变化和现金结算比例上升影响。
医药零售赛道2026年发展趋势如何?
2026年医药零售赛道发展趋势显示,企业需在多元化经营和专业化服务上持续发力。深耕DTP业务和拓展社区健康服务成为重要增长点,同时强化员工专业药事服务能力有助于提升客户粘性和品牌价值。集采政策持续影响行业格局,企业需适应新的支付环境和竞争态势,优化供应链管理,提升运营效率。
人民同泰报告重点分析了哪些方向?
人民同泰报告重点分析了零售业务多元化发展策略,特别是DTP业务和社区健康服务的拓展成效。同时,报告强调了员工专业药事服务能力的提升对业务增长的推动作用。此外,报告还关注了集采政策对经营性现金流的影响,以及应收账款坏账计提变化对净利润的影响,体现了公司对财务风险的管控。
当前医药零售市场现状如何判断?
当前医药零售市场呈现稳步增长态势,但增速有所放缓。企业普遍面临集采政策带来的成本压力和竞争加剧挑战。同时,消费者对专业药事服务的需求提升,为具备专业能力的企业提供了发展机遇。市场格局持续优化,头部企业通过多元化经营和精细化运营巩固市场地位。
人民同泰研报有哪些风险提示?
人民同泰研报提示,公司经营性现金流量净额同比大幅减少,主要受销售规模增长导致采购付款增加、税金及费用支出增加,以及集采政策调整带来的付款条件变化和现金结算比例上升影响。此外,公司披露了《关于重大诉讼事项重审进展的公告》,需关注案件后续进展对公司经营可能产生的影响。